本文目录
下面给的方法面向代账、会计和税务服务公司的老板与负责人,重点不是教你怎么写内容,而是教你怎么判断、怎么组织客户问题、怎么安排一次小规模试做,以及哪些情况下不必急着投入。
先判断转介绍是不是见顶
转介绍的问题通常不是“突然没有”,而是几个信号同时在出现:新客户来源长期集中在少数几个人;谈单时客户只拿价格比较;你很难说清哪些客户更适合自己、哪些不适合;遇到淡季或某个介绍人停手,当月线索就明显受影响。这些是你可以自己回看签单和咨询记录得到的判断,不需要外部数据。
如果这些信号还不明显,转介绍也仍在稳定带来匹配的客户,主动开发可以慢一点做,先把记录和资料整理好,不必为了“别人都在做”而增加投入。反过来,如果你已经明显在被动接单、价格被牵着走,就值得把主动开发当成一件经营事项排进日程,而不是等空档再说。

这里要交代一个边界:主动开发新渠道不能承诺带来多少客户,也不能保证见效时间。它更像是给公司多准备一条信息来源,能不能转化、转化多少,取决于你的服务定位、交付能力和跟进方式,需要试过、复盘过才谈得上判断。
- 近一年新签客户是否集中在少数介绍人
- 谈单时价格是否成为唯一话题
- 能否说清自己最匹配的客户类型
- 介绍人停手时当月线索是否明显下滑
先整理客户问题,再谈开发
主动开发最常见的浪费,是一上来就写宣传内容、发广告,却没有想清楚要吸引谁、对方关心什么。建议先用一两个星期,把过去半年的咨询记录、微信对话和谈单笔记翻一遍,按“客户问了什么”归类,而不是按“我们想说什么”归类。
整理时可以做一张简单的表:客户的问题原话、这个问题出现在哪个阶段(初次接触、比价、签约前、服务中)、当时是谁回答的、回答后对方的反应。不需要做得很精细,能让你看到反复出现的问题就够了。这类整理是内部资料,不涉及对外披露,也不用编造。
整理完你大概率会发现,真正让客户犹豫的往往不是某个税务知识点,而是“你们和其他家有什么不同”“出了问题谁负责”“换服务商麻不麻烦”“收费之后还会不会加项”。这些才是你后续对外表达和销售沟通要优先回答的问题。
这一步的产出不是文章,而是一份内部的问题清单。它同时能用于销售培训、服务说明和内容选题,先把内部口径统一,再考虑对外发布,比直接写稿更省力。
- 记录客户问题原话,不急着概括
- 标注问题出现的阶段
- 标出当时由谁回答、反应如何
- 把反复出现的问题排到前面
把客户问题变成可说的内容
有了问题清单,下一步是挑出三到五类你最想吸引的客户,针对他们的问题准备一套说法。比如一家主要服务某类行业的代账公司,可以围绕“这个行业常见的管理和票据情形”“换服务商时的交接流程”“服务范围与额外收费的边界”来组织表达。这里只写你们真实做过的流程和真实的边界,不虚构案例,也不引用没有出处的数据或政策条文。
内容形式上,短问答、服务流程说明、常见顾虑的正面回应都比长篇宣传更实用。关键是每一条都对应一个真实出现过的问题,并且说清楚你们怎么处理、哪些情况你们不接或需要另行评估。明确说出不适用范围,反而能让咨询更匹配,减少无效沟通。
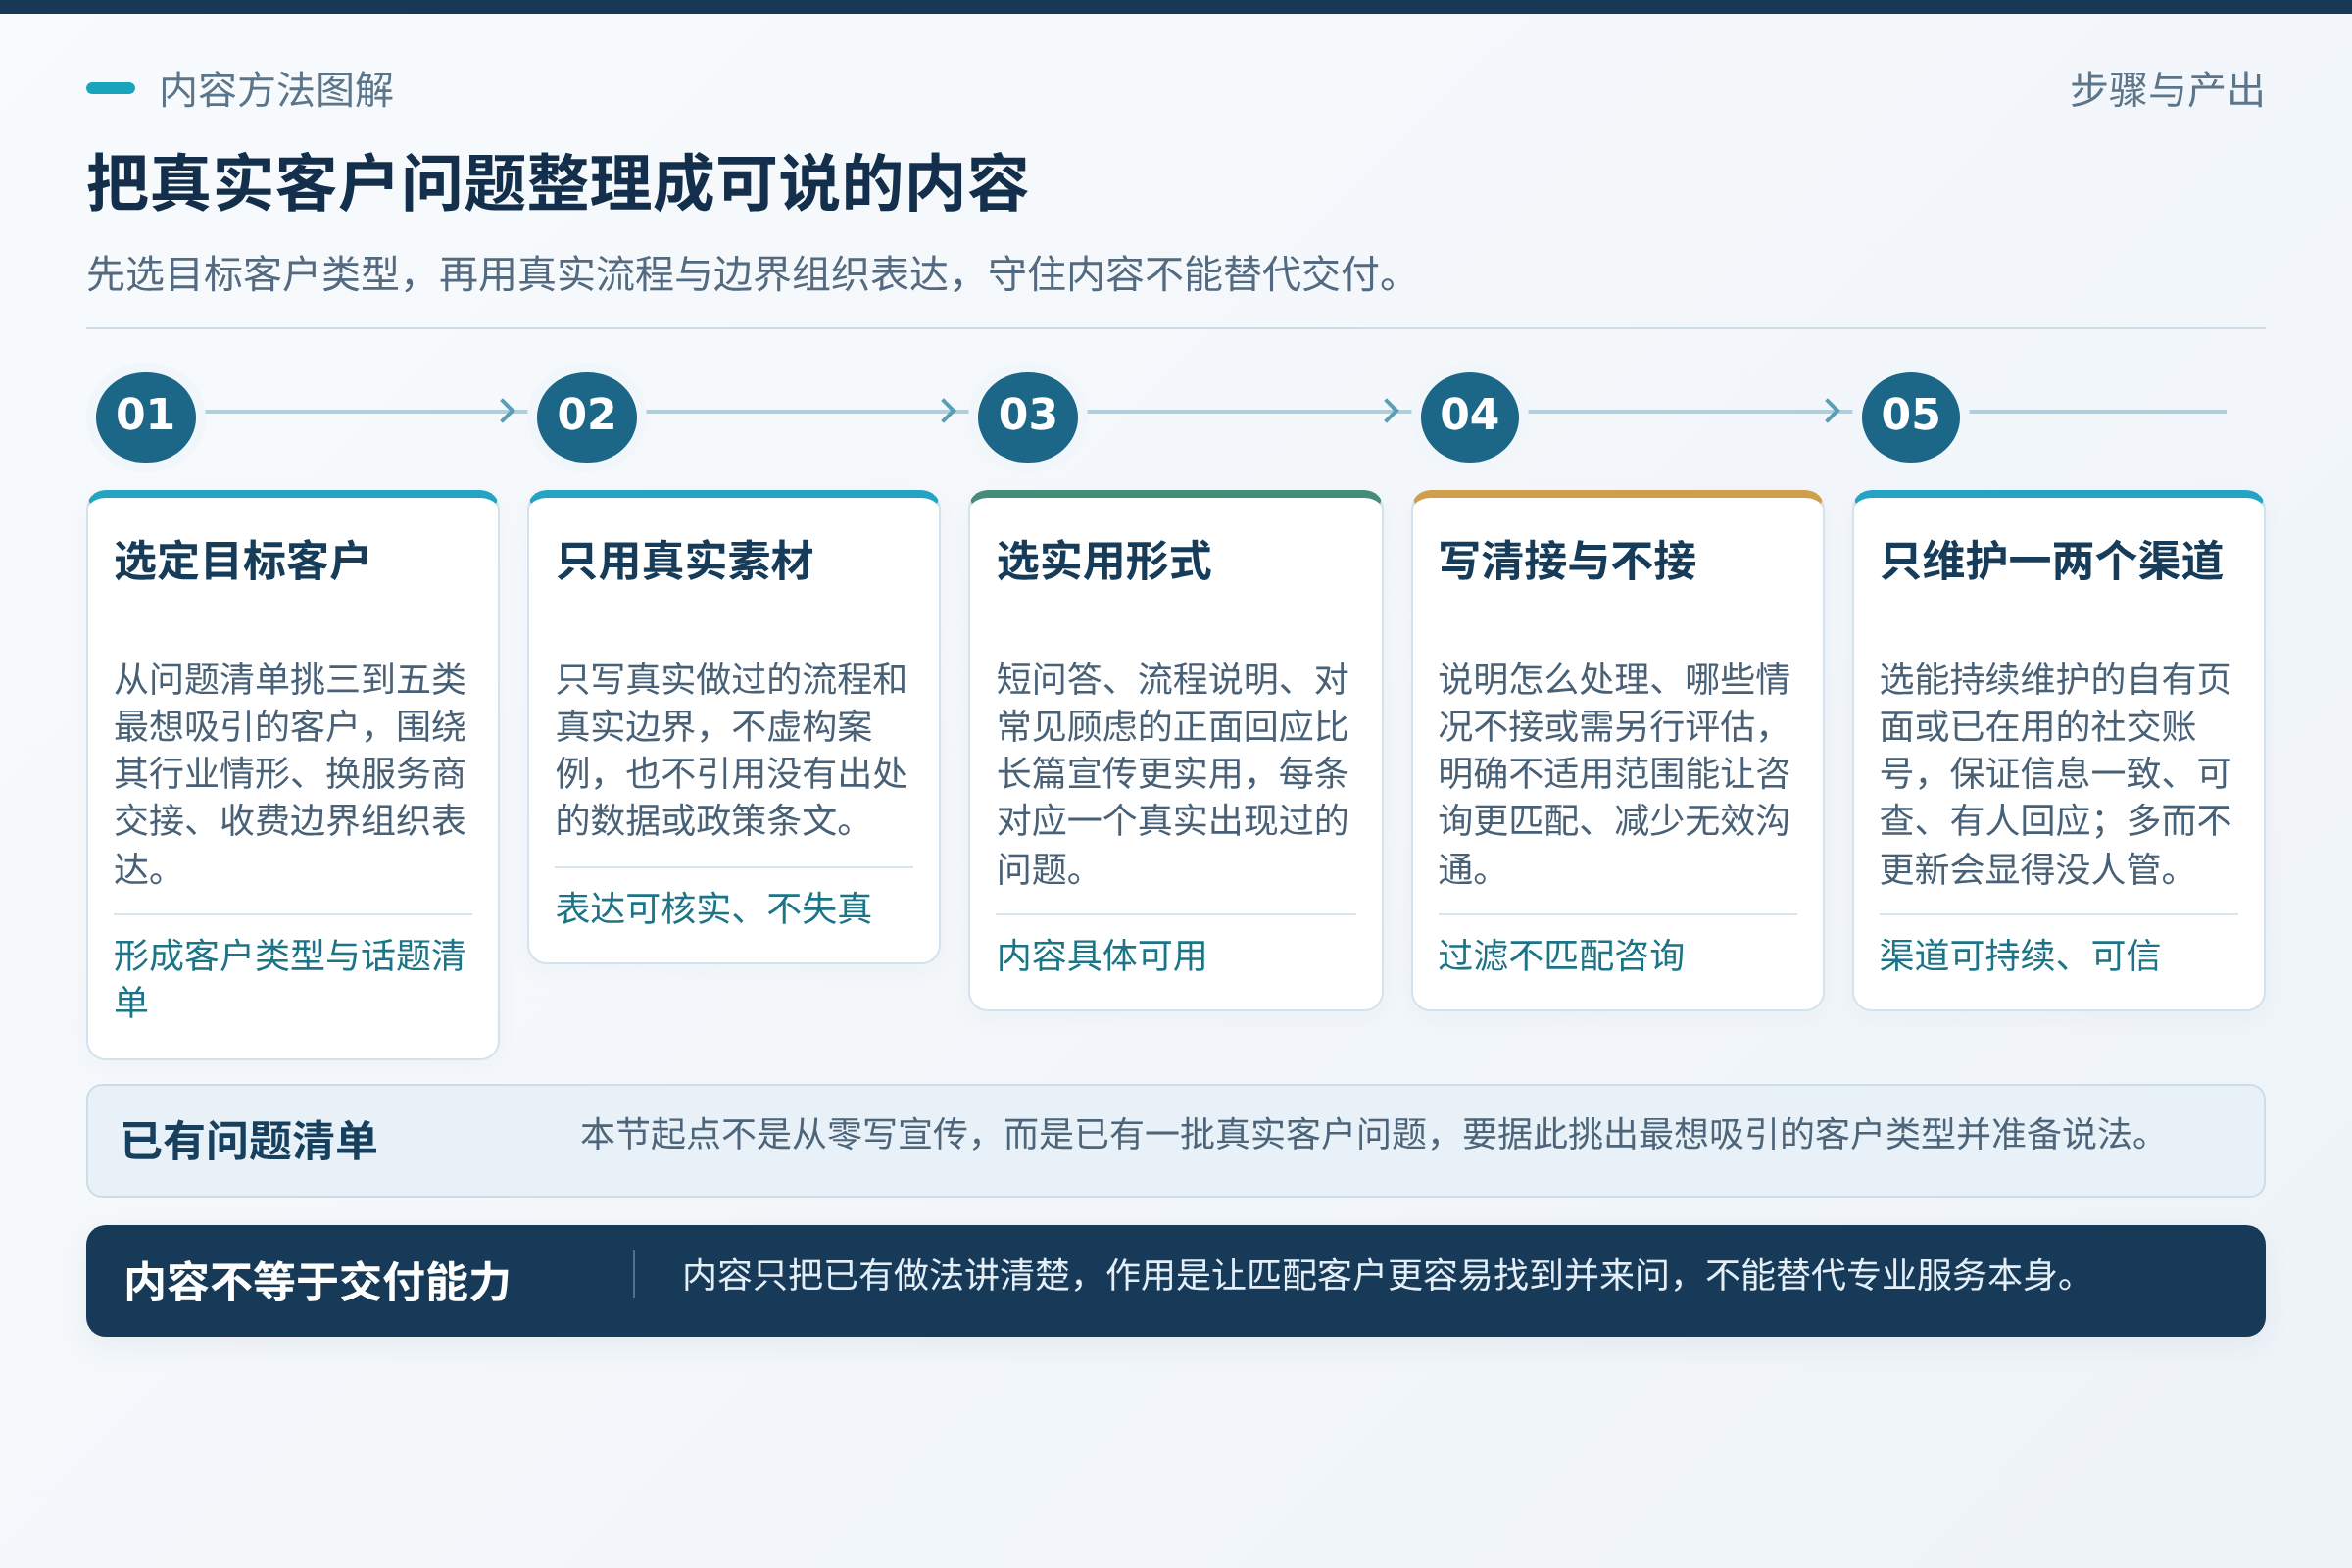
发布渠道不必铺得很广。先选一两个你们能持续维护的地方,比如公司自有页面或你们已经在用的社交账号,保证信息一致、可查、有人回应。渠道多但长期不更新,反而会让潜在客户觉得这家公司没人管。
需要提醒的是,内容只是把你们已有的做法讲清楚,不等于专业能力本身。写得好不代表交付好,交付出问题,内容再完整也留不住客户。内容的作用是让匹配的客户更容易找到你、更愿意来问,而不是替代服务。
- 按客户类型分组准备说法
- 每条内容对应一个真实出现过的问题
- 写清服务范围和不适用情形
- 先维护一两个能持续更新的渠道
小范围试做,控制投入
决定要做主动开发,也不建议一次性投入太多。可以设一个明确的小规模试做期,例如先做一到两个月,限定投入的人手和时间,比如由一位熟悉业务的人每周固定拿出几个小时,负责整理问题、写稿、发布和记录咨询来源。具体时长和人力由你们自己按实际情况定,这里只是示意。
试做期要提前约定看什么。可以看:发布的内容是否真的对应客户问题;咨询里有没有人提到是看了某篇内容来的;咨询的问题是否更具体、更接近签约;销售回答这些问题时是否更顺。这些是过程观察,不是效果承诺,也不代表一定会有客户增长。
同时要留一条退路:如果试做期结束,咨询没有变化、团队也撑不住这个节奏,就停下来复盘,而不是硬加投入。停掉不等于失败,可能只是现阶段不适合,或者方向要调整。把复盘结果写下来,下次再启动时能少走弯路。
还要说清一个限制:主动开发需要有人持续回应咨询。如果现在连转介绍来的客户都跟进不过来,先补跟进和交付,比增加线索来源更要紧。
- 设定明确的试做周期和投入上限
- 提前约定要观察的过程信号
- 记录咨询来源和问题变化
- 撑不住节奏就停下来复盘
用人还是用工具,按现状取舍
财税公司做主动开发,绕不开人和工具的取舍。一般来说,客户问题整理、服务边界说明、咨询回应这些需要业务判断的环节,最好由熟悉业务的人来做,新人代写容易写成通用套话。排版、发布、记录整理这类重复性工作,才适合借助工具或交给辅助岗位。
如果考虑引入外部工具或服务,试用时重点核实对方实际能做什么、需要你提供什么、产出由谁把关。不要只听对方描述效果,也不要因为对方说“很多同行都在用”就决定。可以要求看实际演示,明确哪些是人工完成、哪些是自动生成,以及出错时怎么处理。
无论用谁、用什么,最终对客户说的话要由你们自己确认。财税服务的表述涉及责任边界,外包方不了解你们的交付习惯,直接发布容易出问题。把审核环节留在内部,是这类投入里不该省的一步。
捷焱 GEO 面向的是财税服务企业的经营者,关注的是内容组织、信任表达和获客判断这类经营问题。是否适合你们现阶段,仍要结合自身客户结构、人手和交付能力判断,不存在对所有公司都合适的方案。
- 业务判断类工作由熟悉业务的人做
- 重复性工作再考虑工具或辅助岗位
- 试用时核实实际能力与人工参与程度
- 对外表述由内部确认后再发布
用过程指标判断要不要继续
主动开发做了一段时间,判断进展不要只盯着“来了几个客户”。可以看几类过程信号:内容是否覆盖了客户最常问的问题;咨询中具体问题变多还是仍只问价格;销售沟通是否更顺畅、重复解释是否减少;团队每周投入是否稳定在约定范围内。这些都能从你们的记录里看出来。
如果过程信号在改善,但成交还没跟上,可以再看跟进环节是否有断点,而不是马上否定内容方向。如果连过程信号都没有变化,可能问题在选题偏离客户、渠道没人看,或者回应不及时,需要具体排查,而不是简单归因为“这渠道不行”。

反过来,如果主动开发带来的咨询里,匹配度低的占了多数,也要回头检查内容是不是把不适合的客户也吸引来了。写清服务范围和不适用情形,通常能改善这一点。
最后提醒一句:转介绍和主动开发不是二选一。多数财税公司更现实的做法是保住转介绍这条基本盘,同时用可控的投入试一条新来源,两条腿走路,任何一条出问题都不至于让公司立刻陷入被动。具体怎么配比,要按你们自己的客户结构和人手来定,没有通用答案。
- 看内容是否覆盖高频客户问题
- 看咨询问题是否更具体
- 看销售重复解释是否减少
- 看投入是否稳定在约定范围