本文目录
先分清两件事
价格是结果,服务是依据。客户愿意付更高费用,通常不是因为你宣布涨价,而是因为他能感知到交付内容、响应方式或责任承担不一样。反过来,如果服务没有任何变化,涨价传递的信号只是“这家变贵了”,原有客户会重新比价,新客户也找不到选择你的理由。
所以更稳的顺序是:先调整服务,把面向哪类客户、提供什么、不提供什么划清,再调整价格去匹配这层服务。价格不是不能先动,但它更适合作为一次明确的定位动作——前提是服务边界已经同步改过,销售和交付的说法一致。
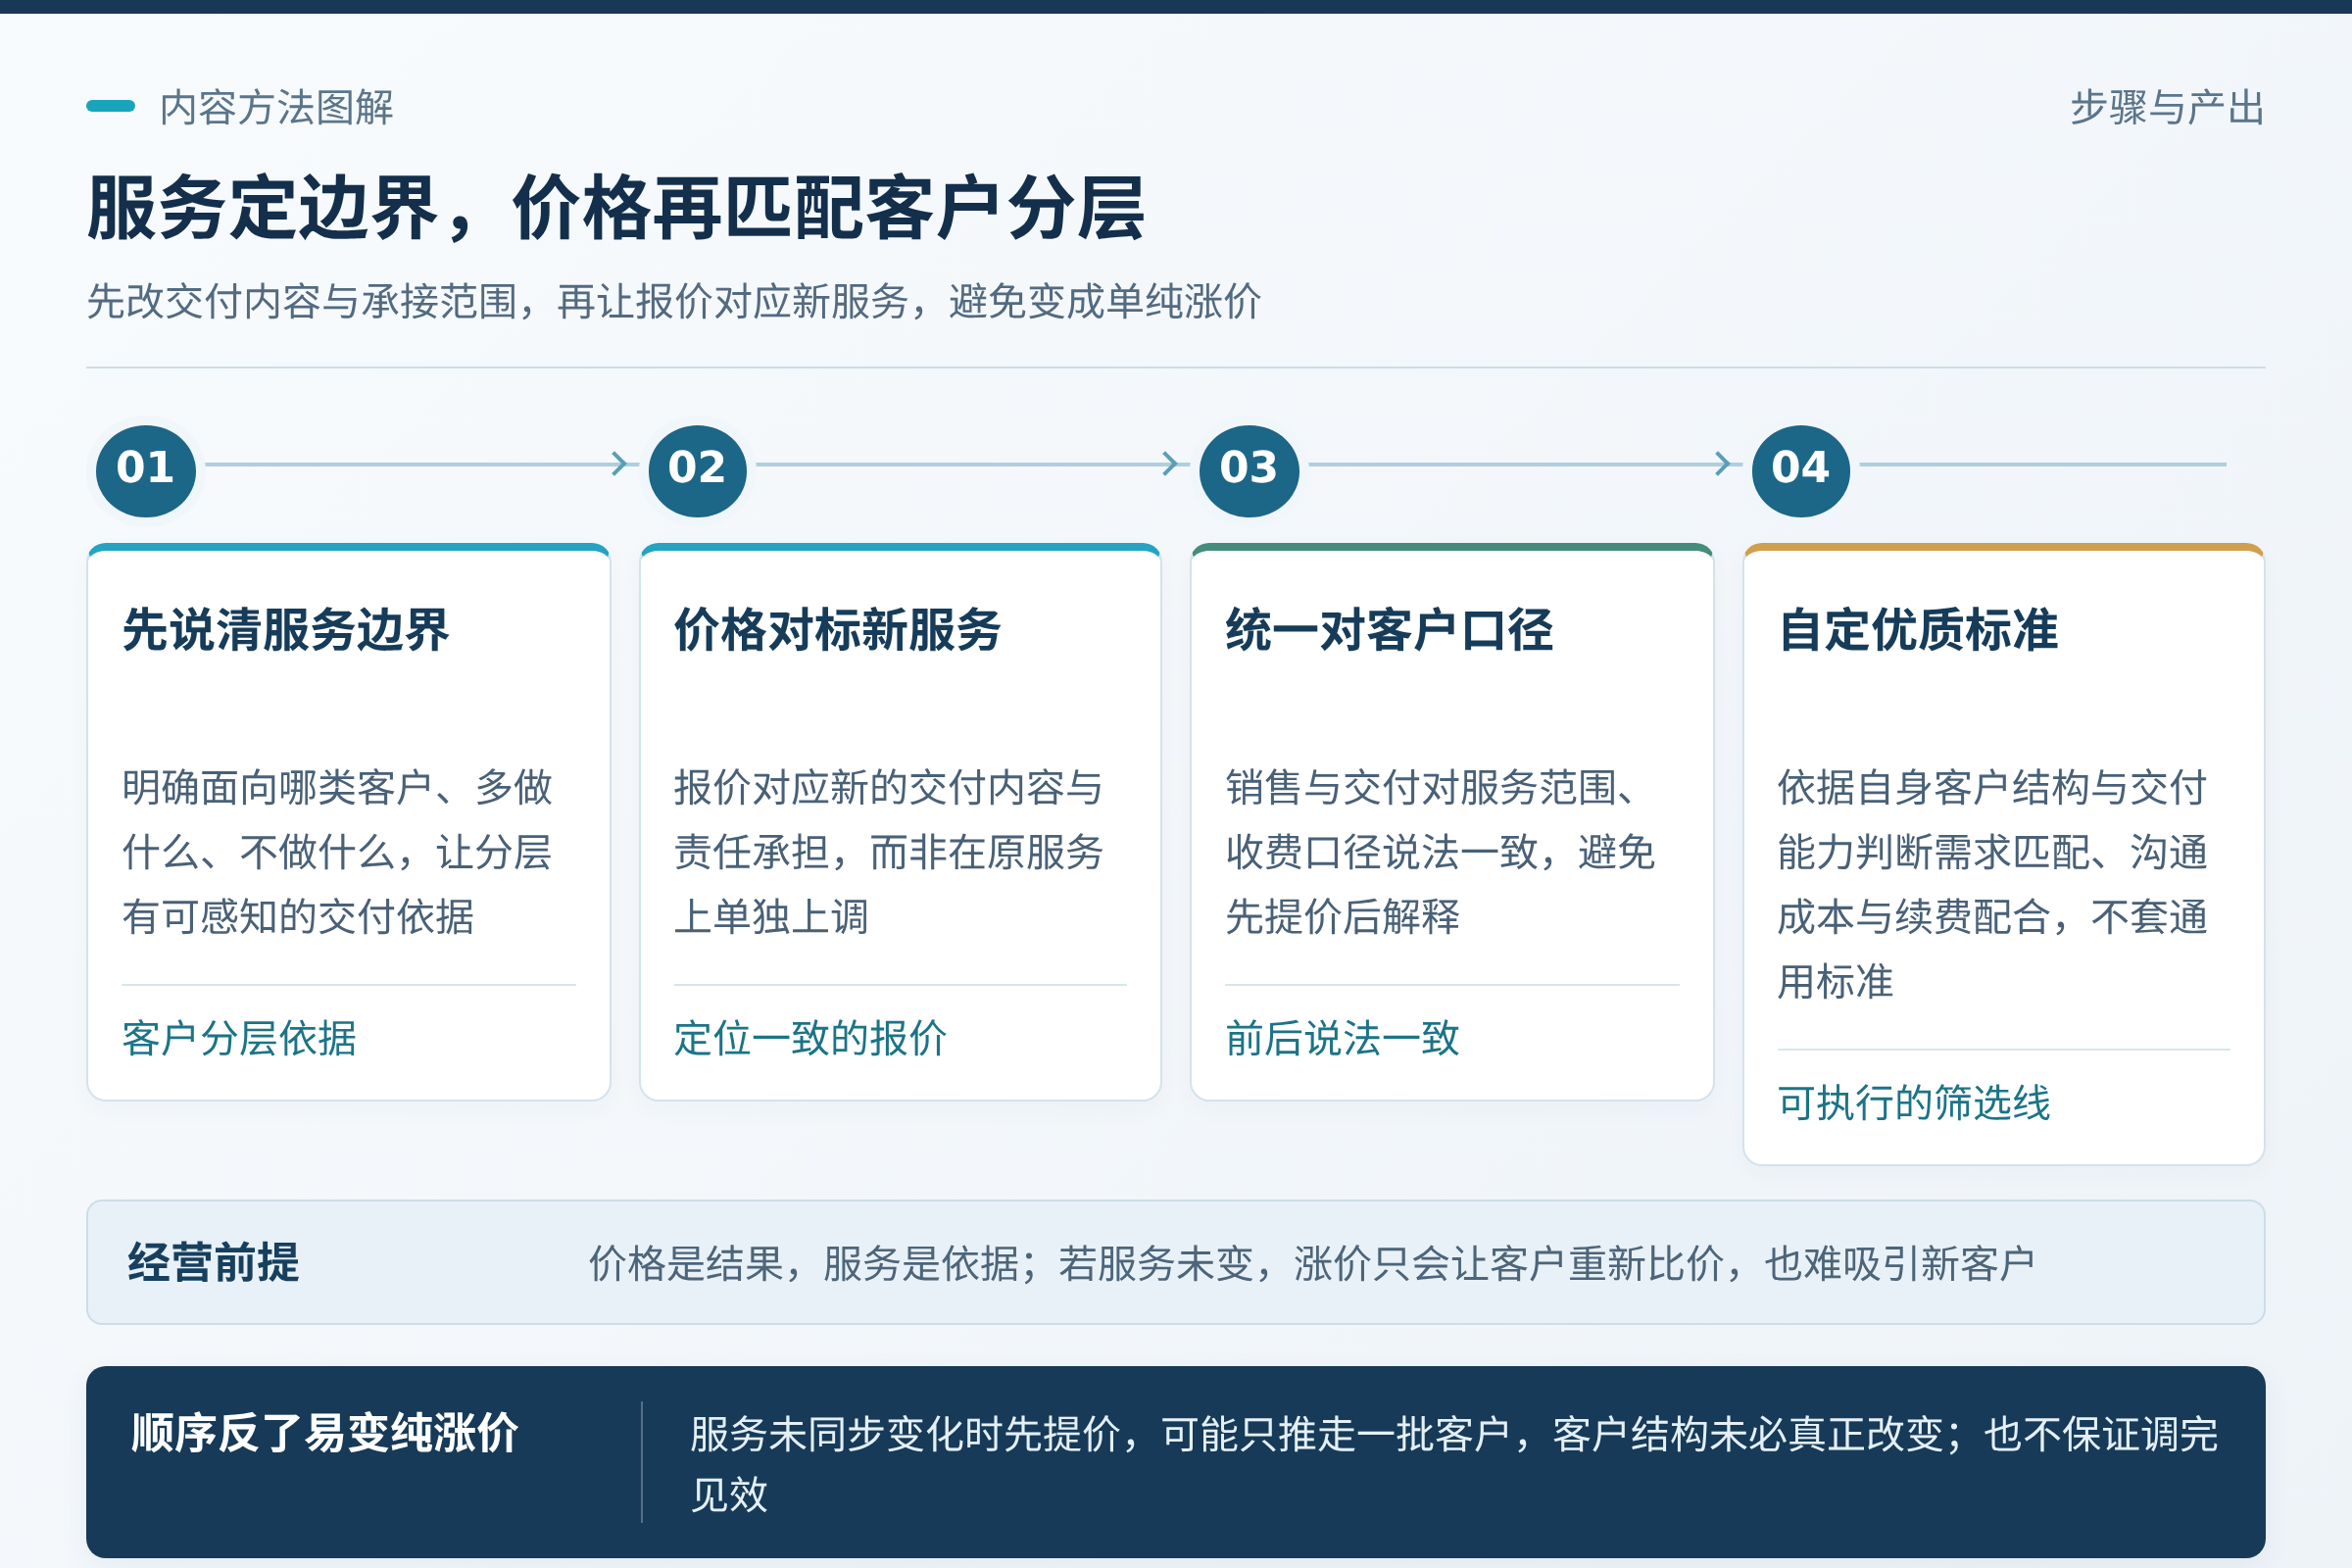
这里要说明一个边界:低价客户不一定差,优质客户也不一定等于高报价。对财税公司来说,所谓优质更接近“需求与自身能力匹配、沟通成本可控、续费与配合意愿稳定”。这个判断只能由你自己的客户结构来定,没有通用标准,也不存在调完就一定见效的保证。
- 服务先变:明确为哪类客户多做什么、不再做什么
- 价格后跟:让报价对应新的交付内容,而不是单独上涨
- 判断标准自定:优质客户的定义来自你的客户结构和交付能力
先沉淀客户问题
调整服务前,先把手上的客户问题整理出来。这项工作不需要工具,也不需要额外预算,老板和负责交付的人一起就能做。做法是把近一段时间的咨询记录、沟通记录、交接事项按问题类型归并,看看哪些问题反复出现、哪些问题消耗时间最多、哪些问题其实超出了当前服务范围。
归并时不要只记“客户问了什么”,还要记这个问题背后对应哪类客户。比如频繁追问票据细节的客户、只在申报节点出现问题的客户、希望有人帮忙梳理内部流程的客户,他们对服务的要求并不一样。分清楚之后,你才知道哪些需求值得做成标准服务,哪些应该提前说明不在范围内。
这一步的产出是一份内部用的客户问题清单,不是对外宣传材料。它至少能回答三件事:我们最常被问什么、我们最擅长回应什么、哪些问题我们回应得吃力。第三类往往就是服务边界要写清楚的地方。这份清单来自你自己的记录,不是行业调研,也不代表市场上存在某种统一的搜索需求。
- 按问题类型归并近期咨询与沟通记录
- 标注每个问题对应的客户类型和时间消耗
- 区分擅长回应、可以标准化、应该明确不接
把服务写成边界
有了清单,就可以把服务重新写一遍。重点是写清三块:标准服务包含什么、额外需求怎么处理、双方各自要配合什么。财税服务的交付往往依赖客户及时提供资料和反馈,如果这部分不写清楚,再好的服务承诺也会在交付中变形。
写法上尽量具体到动作。比如“每月固定时间同步进度”“资料不齐时如何提醒、提醒几次”“哪些事项需要另行确认后再做”,比“贴心服务”“全程跟进”这类说法更能约束自己,也更容易让客户理解。具体条款要结合你自己的交付能力和合规要求来定,涉及法规与执业要求的部分应以正式依据为准,本文不替代这些依据。
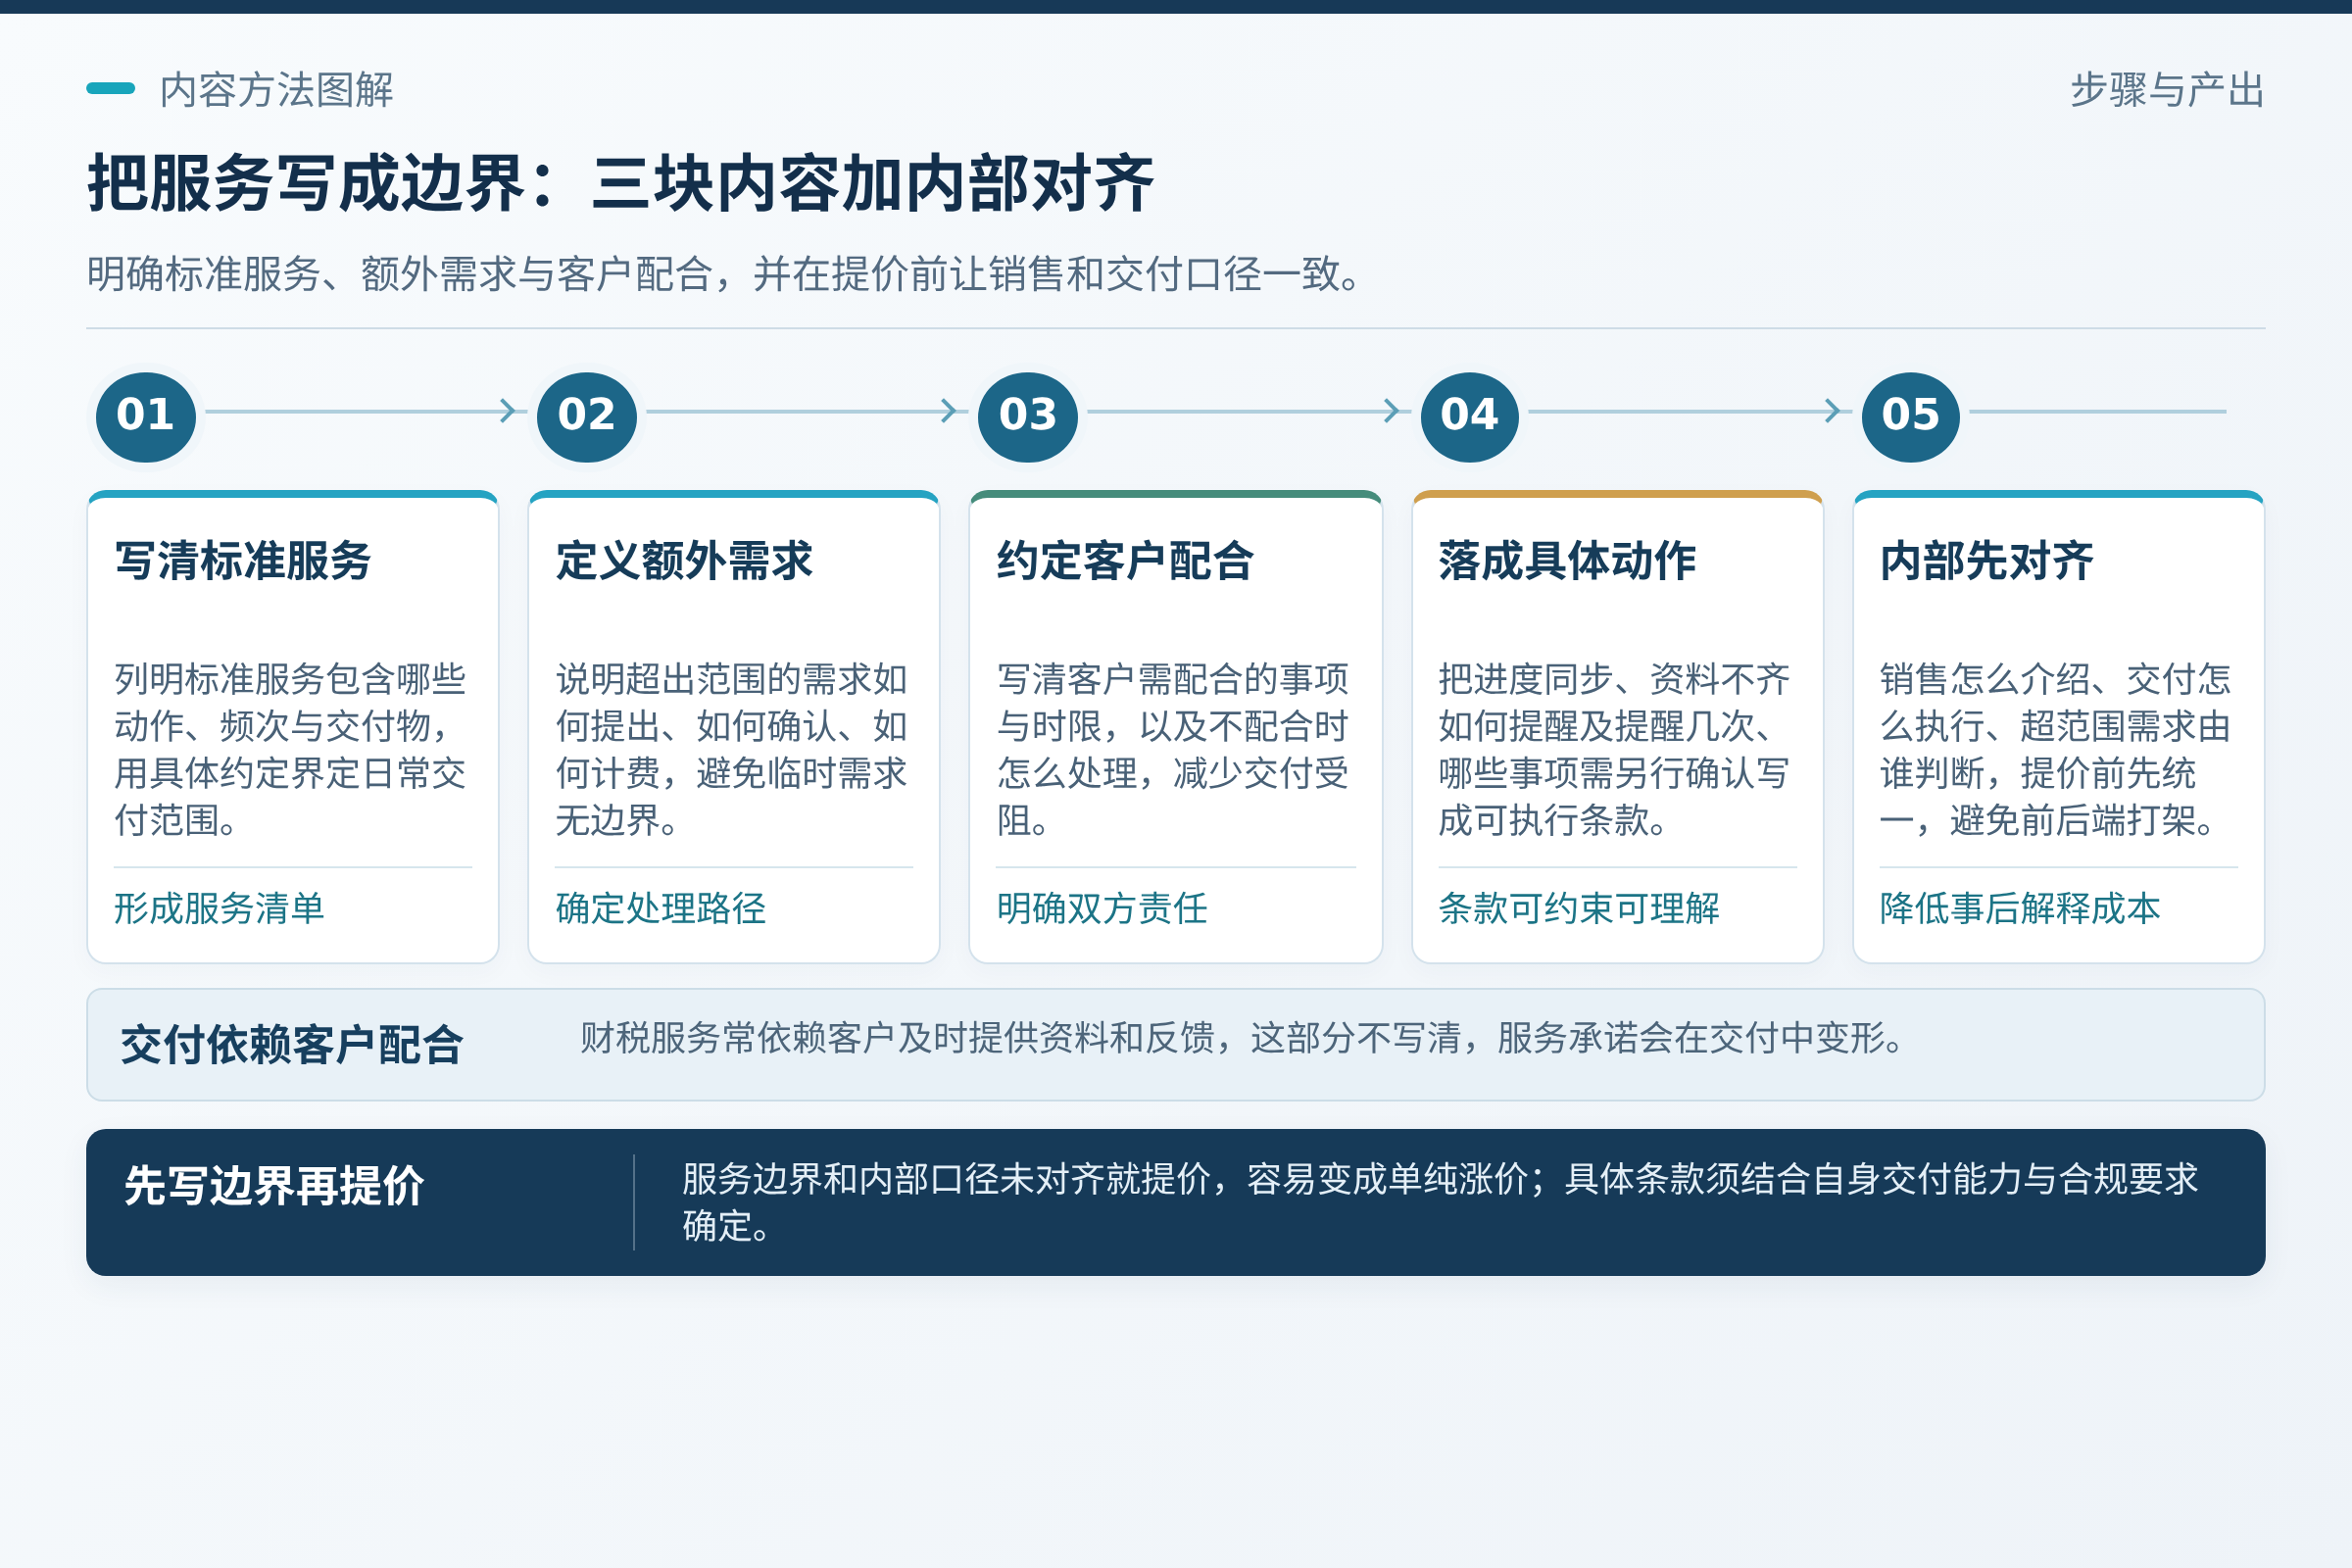
服务边界写清后,还有一个配套动作:内部先达成一致。销售怎么介绍、交付怎么执行、遇到超出范围的需求由谁判断,这些如果没对齐,前端答应的和后端能给的会打架。提价之前先把这层对齐,比事后解释成本低。
- 标准服务包含哪些动作、频次与交付物
- 超出范围的需求如何提出、如何确认、如何计费
- 客户需配合的事项与时限,以及不配合时的处理方式
价格跟着定位走
服务边界清楚后,价格调整才有依据。可以从两个方向看:一是把现有报价结构拆开,看哪些部分对应标准服务、哪些对应额外需求;二是检查低价客户占用的时间是否与收费明显不匹配。这两项都能从自己的记录里算出来,不需要外部数据。
如果真的决定提价,建议做成有条件的调整,而不是一次性普涨。比如新客户按新结构报价,老客户在续费节点按约定过渡;或者在保留基础服务的同时,把原先含糊包含的项目拆出来单独确认。具体怎么过渡要看你与客户的合同约定和实际沟通情况,这里不给统一方案,也不承诺任何客户留存或转化结果。
还要提醒一点:调价和换客户结构是两件事。提价可能减少一部分客户,但不自动带来优质客户。新客户是否愿意来、来了是否匹配,取决于你的服务表达是否让对方看懂,也取决于渠道能否触达这类客户。这部分只能通过实际咨询去观察,不能事先承诺。
- 拆开报价结构,核对收费与时间投入是否匹配
- 新老客户分开处理,过渡方式以合同约定和实际沟通为准
- 把提价与获客分开看:价格变了不等于客户结构变了
用咨询验证方向
调整之后,最直接的验证来自咨询环节。看新来咨询的人问的问题有没有变化:是仍在第一时间比价格,还是开始问交付方式、人员配置、问题响应;看沟通中你需要解释几遍才能让对方理解服务内容。这些都是一线能感知的信号,不需要复杂统计。
同时也要接受另一种可能:调整后咨询变少。这未必是坏事,也可能是原先被低价吸引的咨询减少了。但这不是可以自我安慰的结论,需要结合你自己的咨询记录去判断,看减少的是哪一类、留下的是哪一类。若长时间没有可观察的变化,就应该回头检查服务表达是否清楚、渠道是否对口,而不是继续加价试探。
财税公司的信任建立在可核对的交付上,内容与话术只能辅助表达。所以验证时要多看实际沟通和签约前的确认过程,少看单次宣传反馈。任何关于获客数量、排名或推荐的结果都无法事先保证,本文也不作此类承诺。
- 咨询中比价格的比重是否下降,问交付细节的是否增多
- 解释服务所需的沟通成本是否降低
- 咨询减少时先查表达与渠道,不把加价当作解决办法
什么情况先别动价格
如果目前还说不清标准服务包含什么、额外需求怎么处理,先别急着调价,先把服务写清楚。如果团队内部对服务范围理解不一致,也先对齐再谈价格,否则前端承诺与后端交付会持续冲突。如果客户流失原因主要来自交付质量或沟通不畅,调价解决不了这个问题。
还有一种情况:你手里没有足够记录来判断客户结构与时间投入。这时更合适的动作是先积累一段时间的咨询与交付记录,再决定服务怎么分层。记录本身不产生结果,但能让判断有依据。
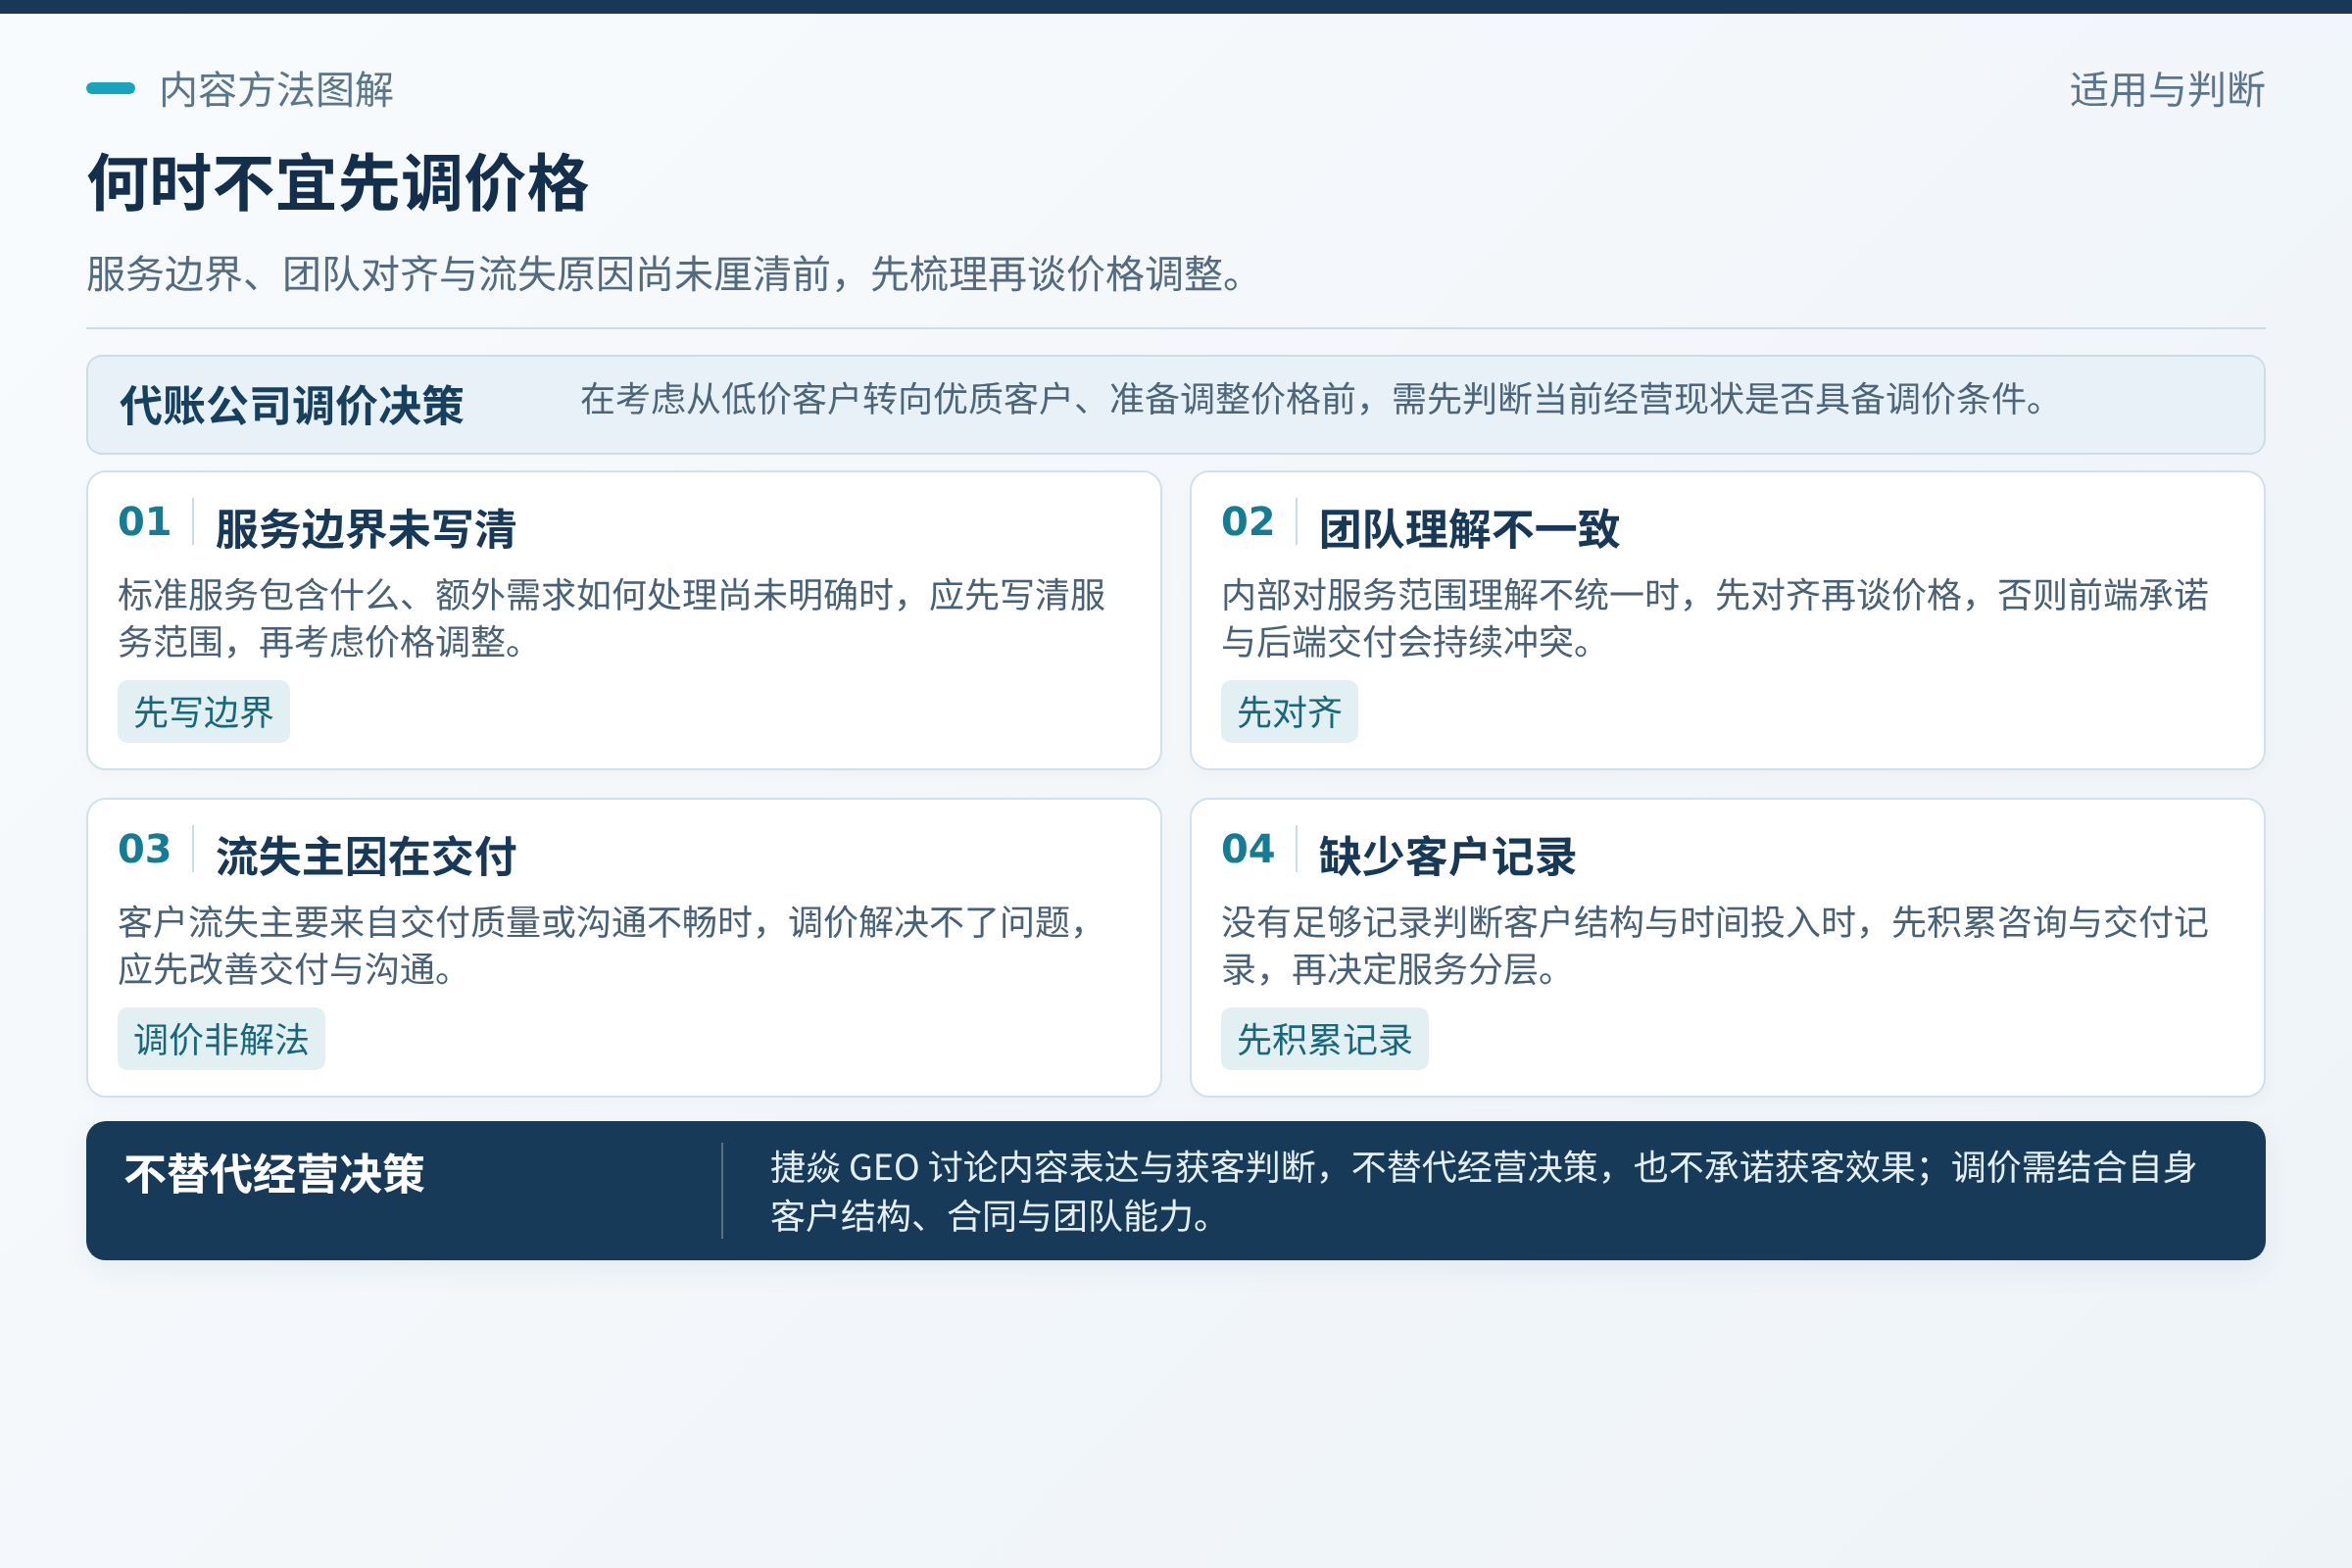
捷焱 GEO 面向财税服务经营者讨论的是内容表达、专业信任与获客判断这一类问题,不替代你的经营决策,也不承诺具体获客效果。是否调整价格、如何调整,最终要结合你自己的客户结构、合同约定和团队能力来定。
- 服务边界尚未写清时,先写边界
- 内部对服务范围不一致时,先对齐再谈价格
- 流失主因在交付质量时,调价不是解法
- 缺少记录、无法判断客户结构时,先积累再决策