本文目录
先定验证问题,再谈花多少
很多老板一开始就问“投多少钱合适”,但这个问题缺了前提。合理的顺序是先说清这次试做想验证什么,再倒推需要的人手和费用。比如你想验证的是“我们整理的专业问答,能不能进入AI回答的引用来源”,那观察对象是内容被引用的情况;如果你想验证的是“线上内容能不能带来更具体的咨询”,那观察对象是咨询记录里客户问法的变化。两个问题需要投入的动作不同,判断标准也不同。
建议把试做目标写成一句可核对的话,而不是“看看效果”。像“用两个月时间,把客户最常问的二十个问题写成问答内容,按月记录这些内容在AI回答中被提及或引用的情况”就是一句可核对的目标;“提升品牌影响力”则无法判断做没做到。目标写得越具体,后面越不容易被模糊的说法带着走。
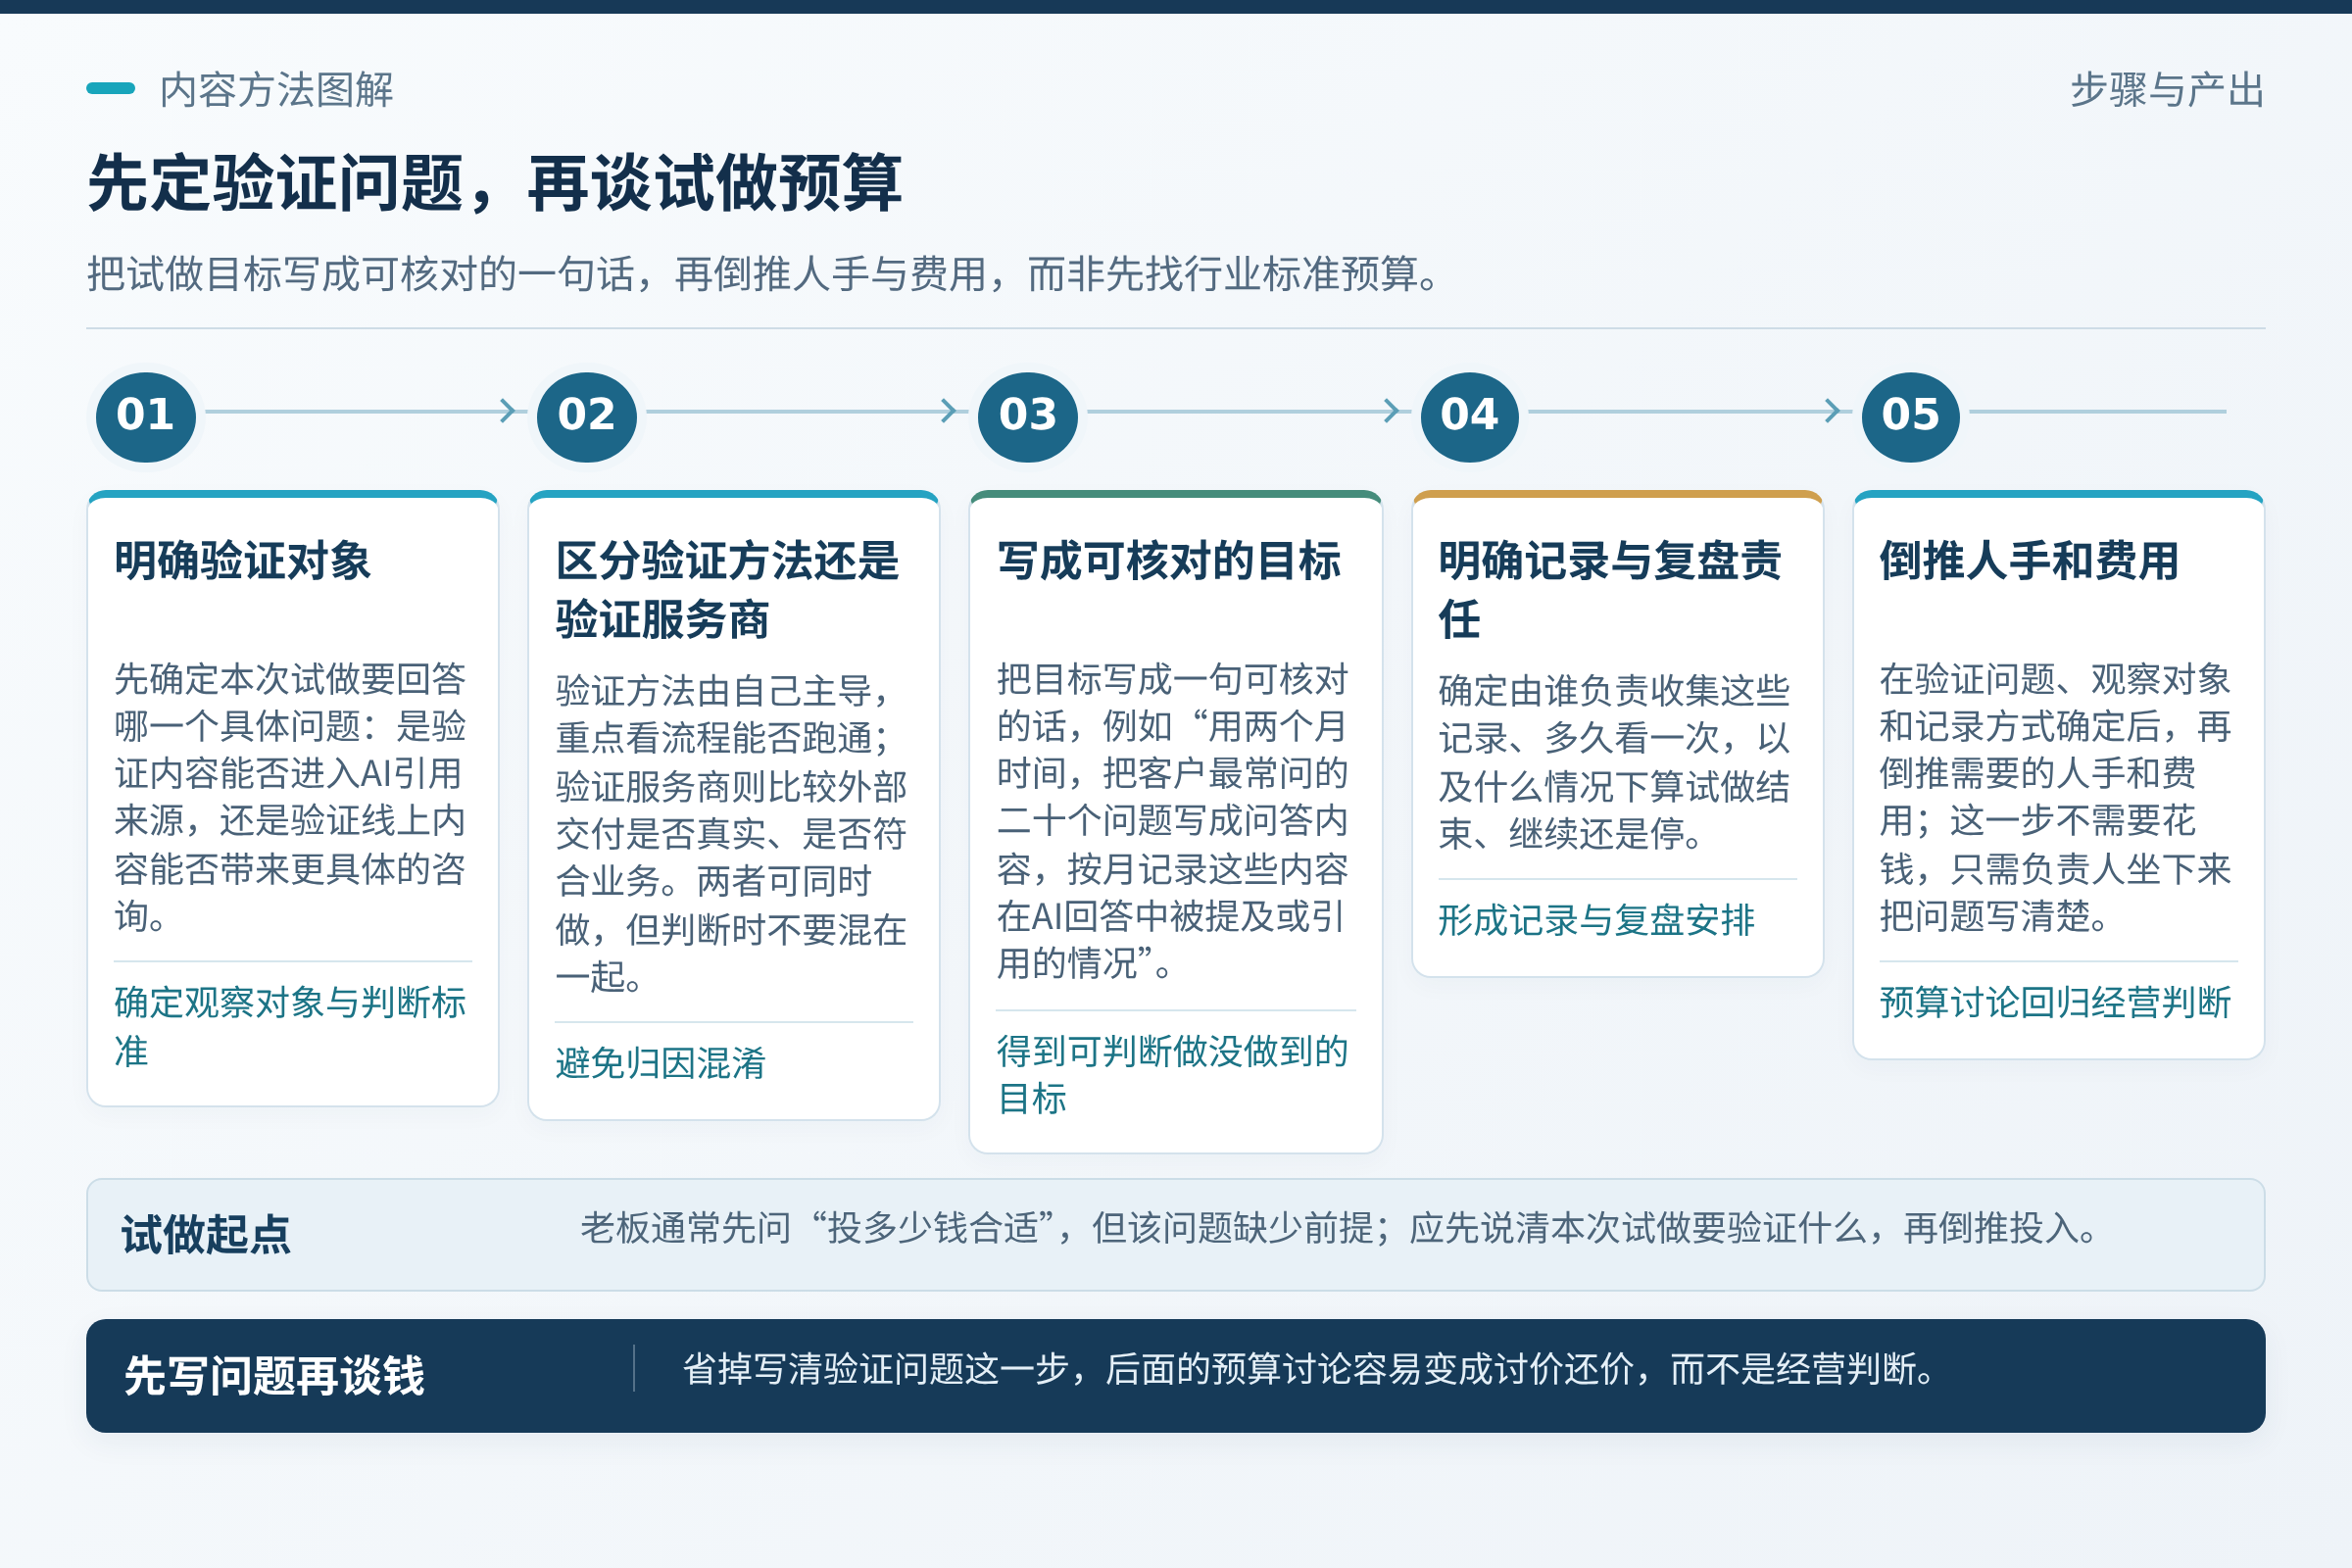
还要分清这次试做是“验证方法”还是“验证服务商”。前者你自己主导,重点是流程能不能跑通;后者你在比较外部方案,重点是对方交付的东西是否真实、是否符合你的业务。两者可以同时做,但判断时不要混在一起,否则很难说清是哪一环起了作用。
这一步不需要花钱,只需要老板或负责人坐下来半小时,把想问的问题写清楚。省掉这一步,后面的预算讨论很容易变成讨价还价,而不是经营判断。
- 这次试做要回答哪一个具体问题
- 判断做没做到,看哪几类记录
- 由谁负责收集这些记录,多久看一次
- 什么情况下算试做结束,继续还是停
预算拆成三块看
试做GEO的花费,大致可以拆成三块:内容整理的人手、外部服务或工具的费用、复盘的精力。三块里最容易被低估的是第一块。财税内容不是随手写几句就行,客户常问的问题需要有人从咨询记录里翻出来、核对表述、整理成条理清楚的问答。这部分要么占用现有会计或运营的时间,要么额外花钱请人,二者都是成本。
第二块是外部支出。是否请外部服务、是否买工具,取决于你第一段定下的验证问题。如果只是想先把内容底子整理出来,未必需要一开始就上工具;如果重点是持续记录AI回答里的提及情况,才需要考虑相应的记录方式。这里不给出具体价格区间,因为不同公司的内容基础、覆盖范围和交付要求差别很大,任何“行业均价”的说法都可能误导你。
第三块是复盘精力。试做如果没有固定的复盘动作,投入很容易变成只出不看。建议在预算里就给复盘留出时间,比如每月固定一次,由负责人带着看记录,而不是等到年底才想起来问“做了这么久有什么用”。
一个实用的控制办法是:先设一个总上限,再给三块分配大致比例,并明确哪一块可以追加、哪一块不追加。这样即使中途发现某一块比预想费钱,也不至于整体失控。
- 内容整理:谁来做、占多少工时、能否内部消化
- 外部支出:请服务还是买工具,对应哪个验证问题
- 复盘精力:每月留出固定时间看记录
- 总上限与可追加的部分,事先说清
试多久:以跑完一轮为准
试做时长不宜用“别人说三个月”来定,而应以能不能跑完一轮完整动作为准:收集客户问题、整理成内容、发布或交付、记录AI回答里的提及与引用、复盘调整。这一轮跑不完,时间再长也说明不了方法是否可行;这一轮能跑完,哪怕周期不长,也能拿到可供判断的记录。
对内容基础较弱的公司,第一轮往往花在整理问题上,真正观察提及和咨询变化的时间会被压缩。这种情况下更稳妥的做法是把第一轮定位为“打底”,明确这一轮不用于判断获客效果,只用于确认流程是否顺畅、内容口径是否准确。第二轮再谈观察。
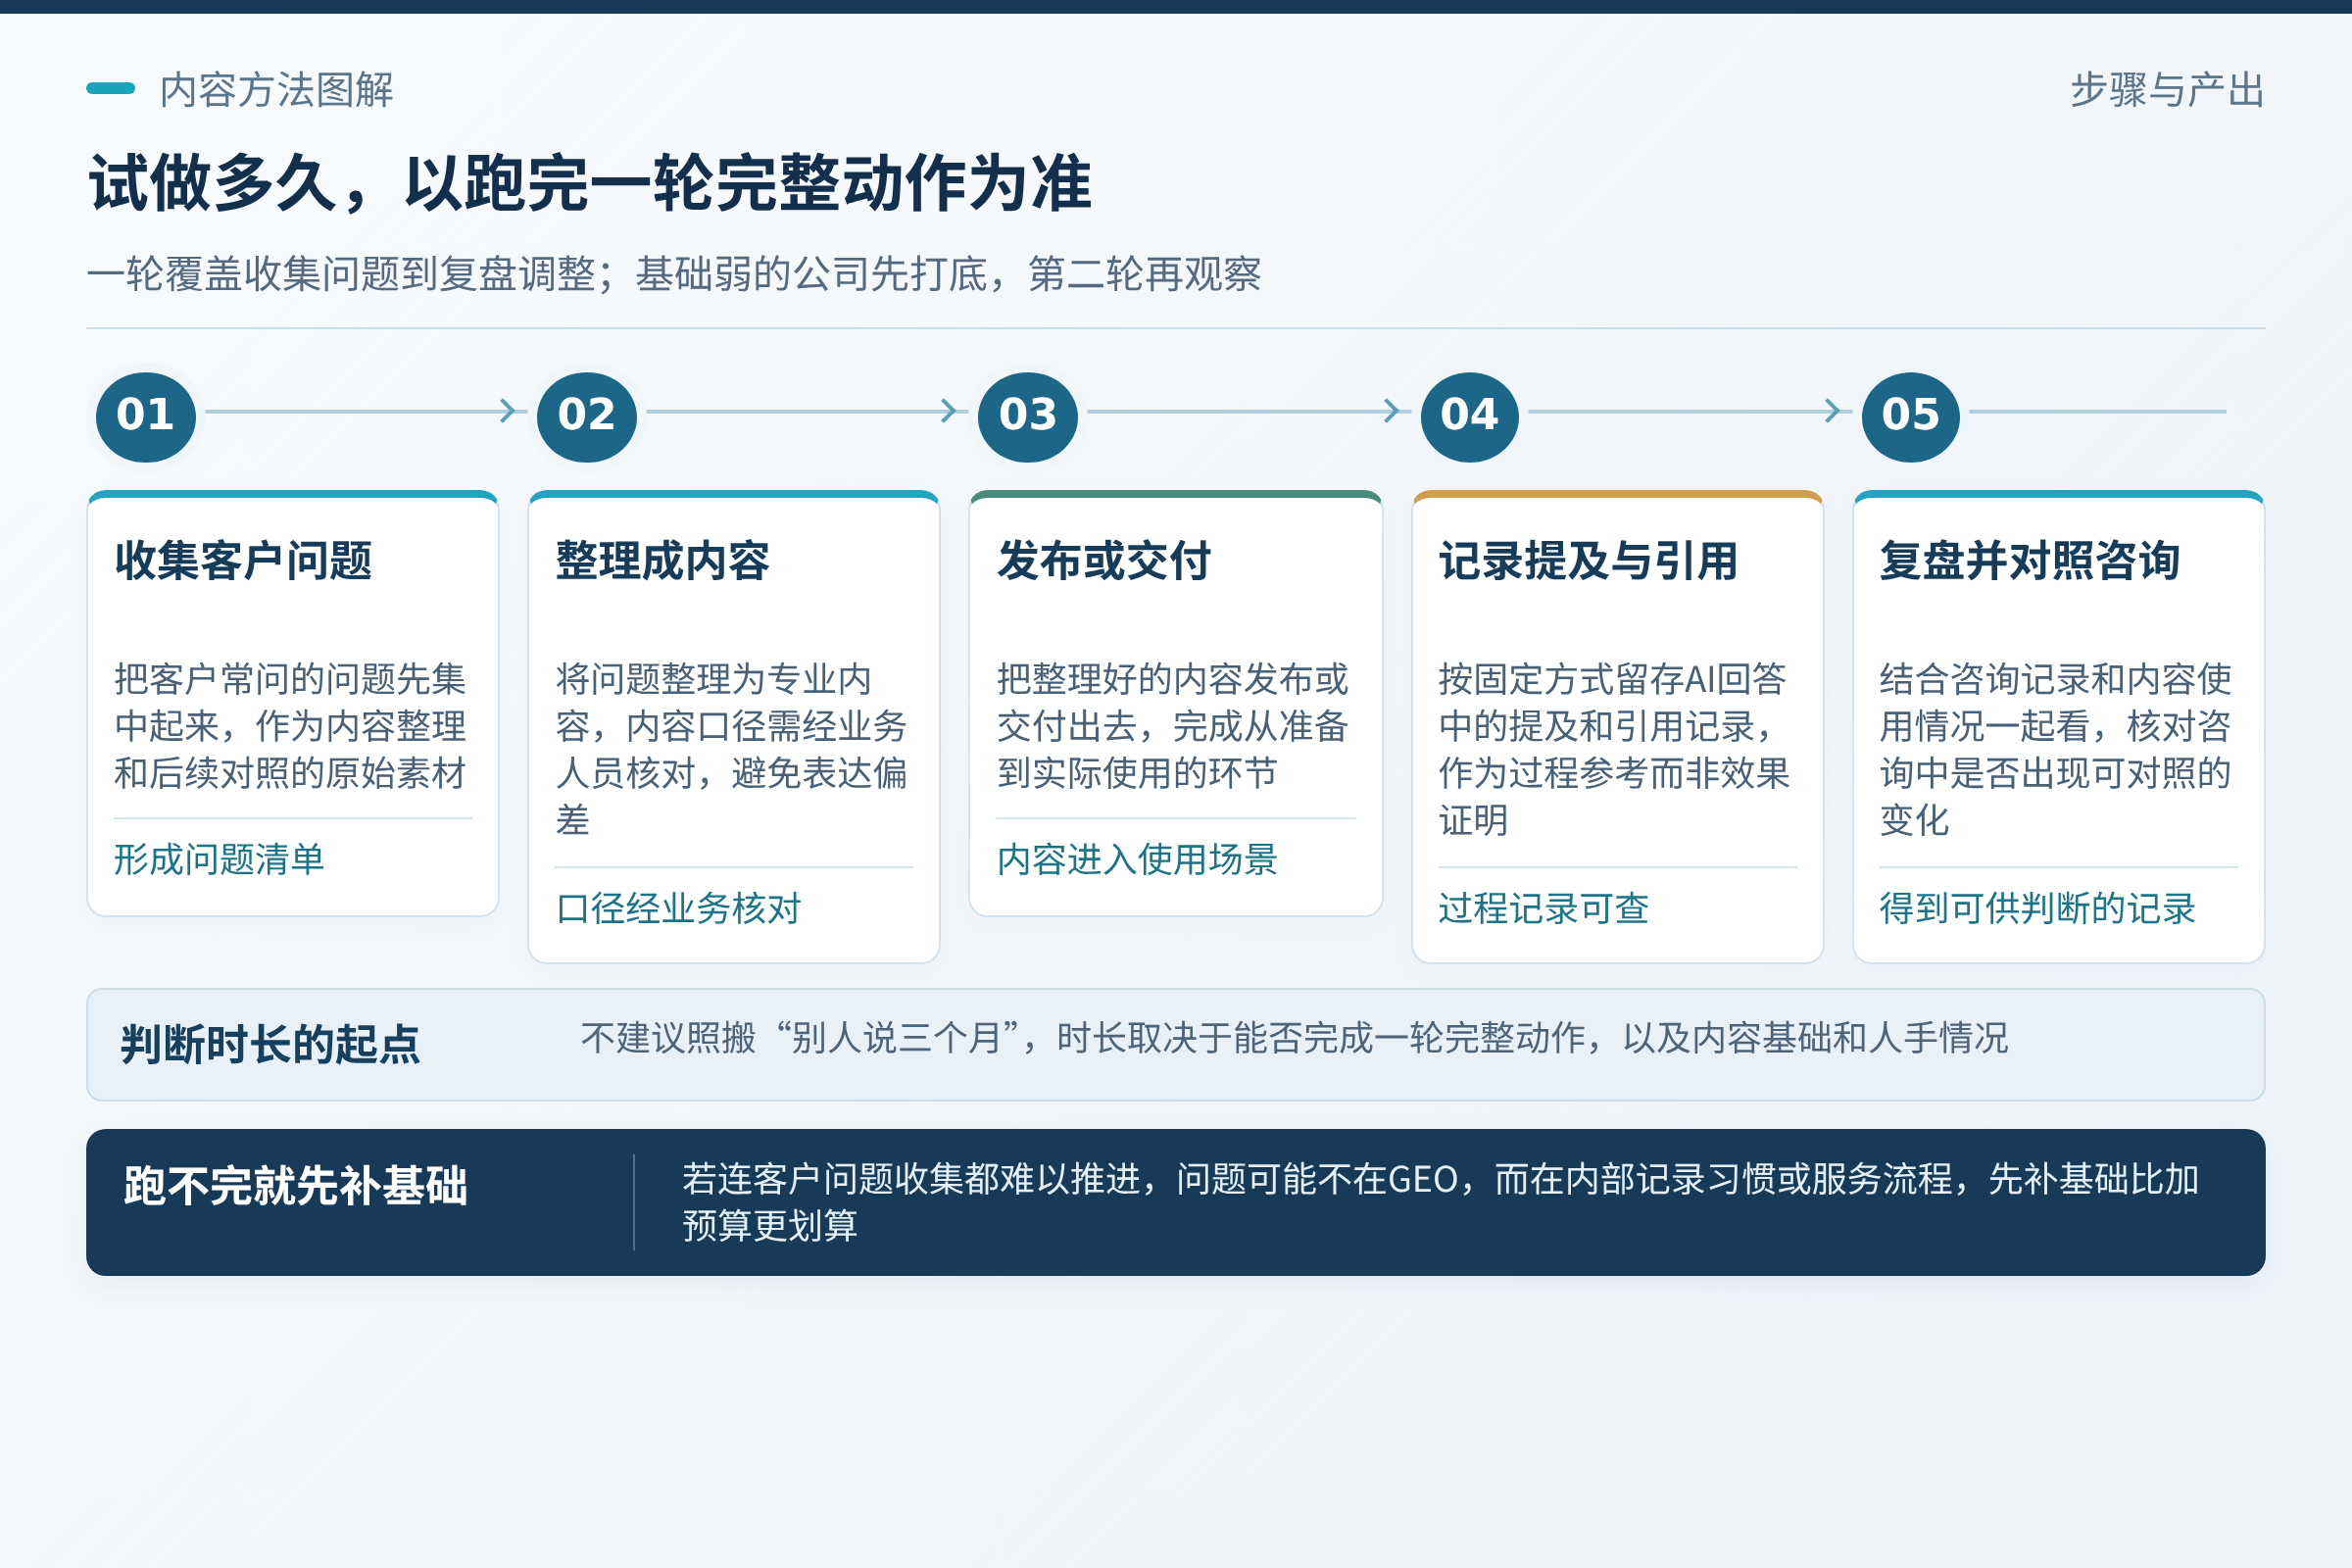
需要提醒的是,AI回答的提及和引用本身会受提问方式、平台差异等多种因素影响,短期记录只能作为过程参考,不能当作效果证明。试做期内看到几次提及,不等于内容已经稳定被采用;没看到提及,也不等于内容毫无价值。判断时要结合咨询记录和内容使用情况一起看。
如果试做进行到一半,发现连客户问题的收集都难以推进,那问题可能不在GEO,而在内部记录习惯或服务流程。这时候先停下来补基础,比继续加预算更划算。
- 一轮完整动作是否跑完
- 内容口径是否经过业务人员核对
- 提及与引用记录是否按固定方式留存
- 咨询记录里是否出现可对照的变化
用记录代替感觉
试做阶段最怕的是“感觉好像有点用”。建议从一开始就约定几类记录:客户咨询里出现的新问法、内容发布后的使用情况、AI回答中被提及或引用的情况、以及复盘时做出的调整。记录不必复杂,一张表、几行字就够,关键是持续和可比。
记录时要注意区分事实和解释。“某条内容在某次AI回答中被引用”是事实;“这说明我们的内容策略成功了”是解释。试做期内应多留事实、少下结论,把解释留到复盘时集体讨论。这样即使不同人看法不一,也有共同的依据。
另一个容易被忽略的点是:AI提到同行却没提到你,这种记录同样有价值。它能提示你哪些问题领域已有其他公司在被引用,你的内容缺口可能在哪里。记录这类情况时,写清提问内容、出现的主体和大致语境,方便后续对照。
这些记录方法属于通用做法建议,是否适用取决于你公司的实际情况。记录本身不产生客户,也不保证任何结果,它的作用是让试做的判断有据可依,而不是靠印象拍板。
- 客户咨询中的新问法与具体表述
- 内容发布后的实际使用情况
- AI回答中被提及或引用的情形
- 同行被提及而自家缺席的情形
- 每次复盘做出的具体调整
什么时候继续,什么时候停
试做结束后的判断,建议围绕三个问题:流程能不能稳定跑下去、记录里有没有值得继续追的线索、继续投入的边际成本是否可承受。三个问题都过得去,可以考虑进入下一阶段;只要有一个明显过不去,就应该先调整而不是直接加钱。
如果流程跑不通,比如没人能持续整理客户问题,那继续投入只会放大混乱。如果记录里没有任何可对照的线索,也不代表方法一定无效,可能是试做设计有问题——目标太宽、记录太散、内容与客户真实问题脱节。这时候更适合缩小范围重试一轮,而不是换成更贵的方案。
还有一种情况需要提前说清:有些财税业务本身依赖当面沟通和资料核对,线上内容能起到的作用有限。如果试做的主要目的是这类业务获客,那么即使内容做得不错,也很难从线上直接看到转化。这不是GEO的问题,而是业务适配的问题,判断时应把这类业务单独拿出来看。
至于捷焱GEO在这类试做中能提供什么、不能提供什么,应以实际沟通中确认的能力范围为准,本文不作功能或效果上的描述。任何声称能在固定时间内带来固定客户量或排名的说法,都不应作为你决策的依据。
- 流程能否稳定跑完一轮
- 记录里是否存在可继续追的线索
- 继续投入的成本是否可承受
- 目标业务是否适合线上内容承接
把试做当成一次经营演练
对小规模财税服务公司来说,试做GEO的价值不止在于“有没有带来客户”。它会逼着团队把客户常问的问题整理出来、把专业表述统一起来、把服务边界说清楚。这些动作本身对咨询接待和服务交付也有帮助,即使最终判断不适合继续投入,留下的内容底子和记录习惯也不会白费。
但也要避免把试做做成一场没有终点的实验。事先约定上限、约定复盘节点、约定谁来判断,是控制风险的基本做法。老板不必亲自写内容,但需要亲自确认验证问题和判断标准,否则试做很容易变成执行层自说自话。
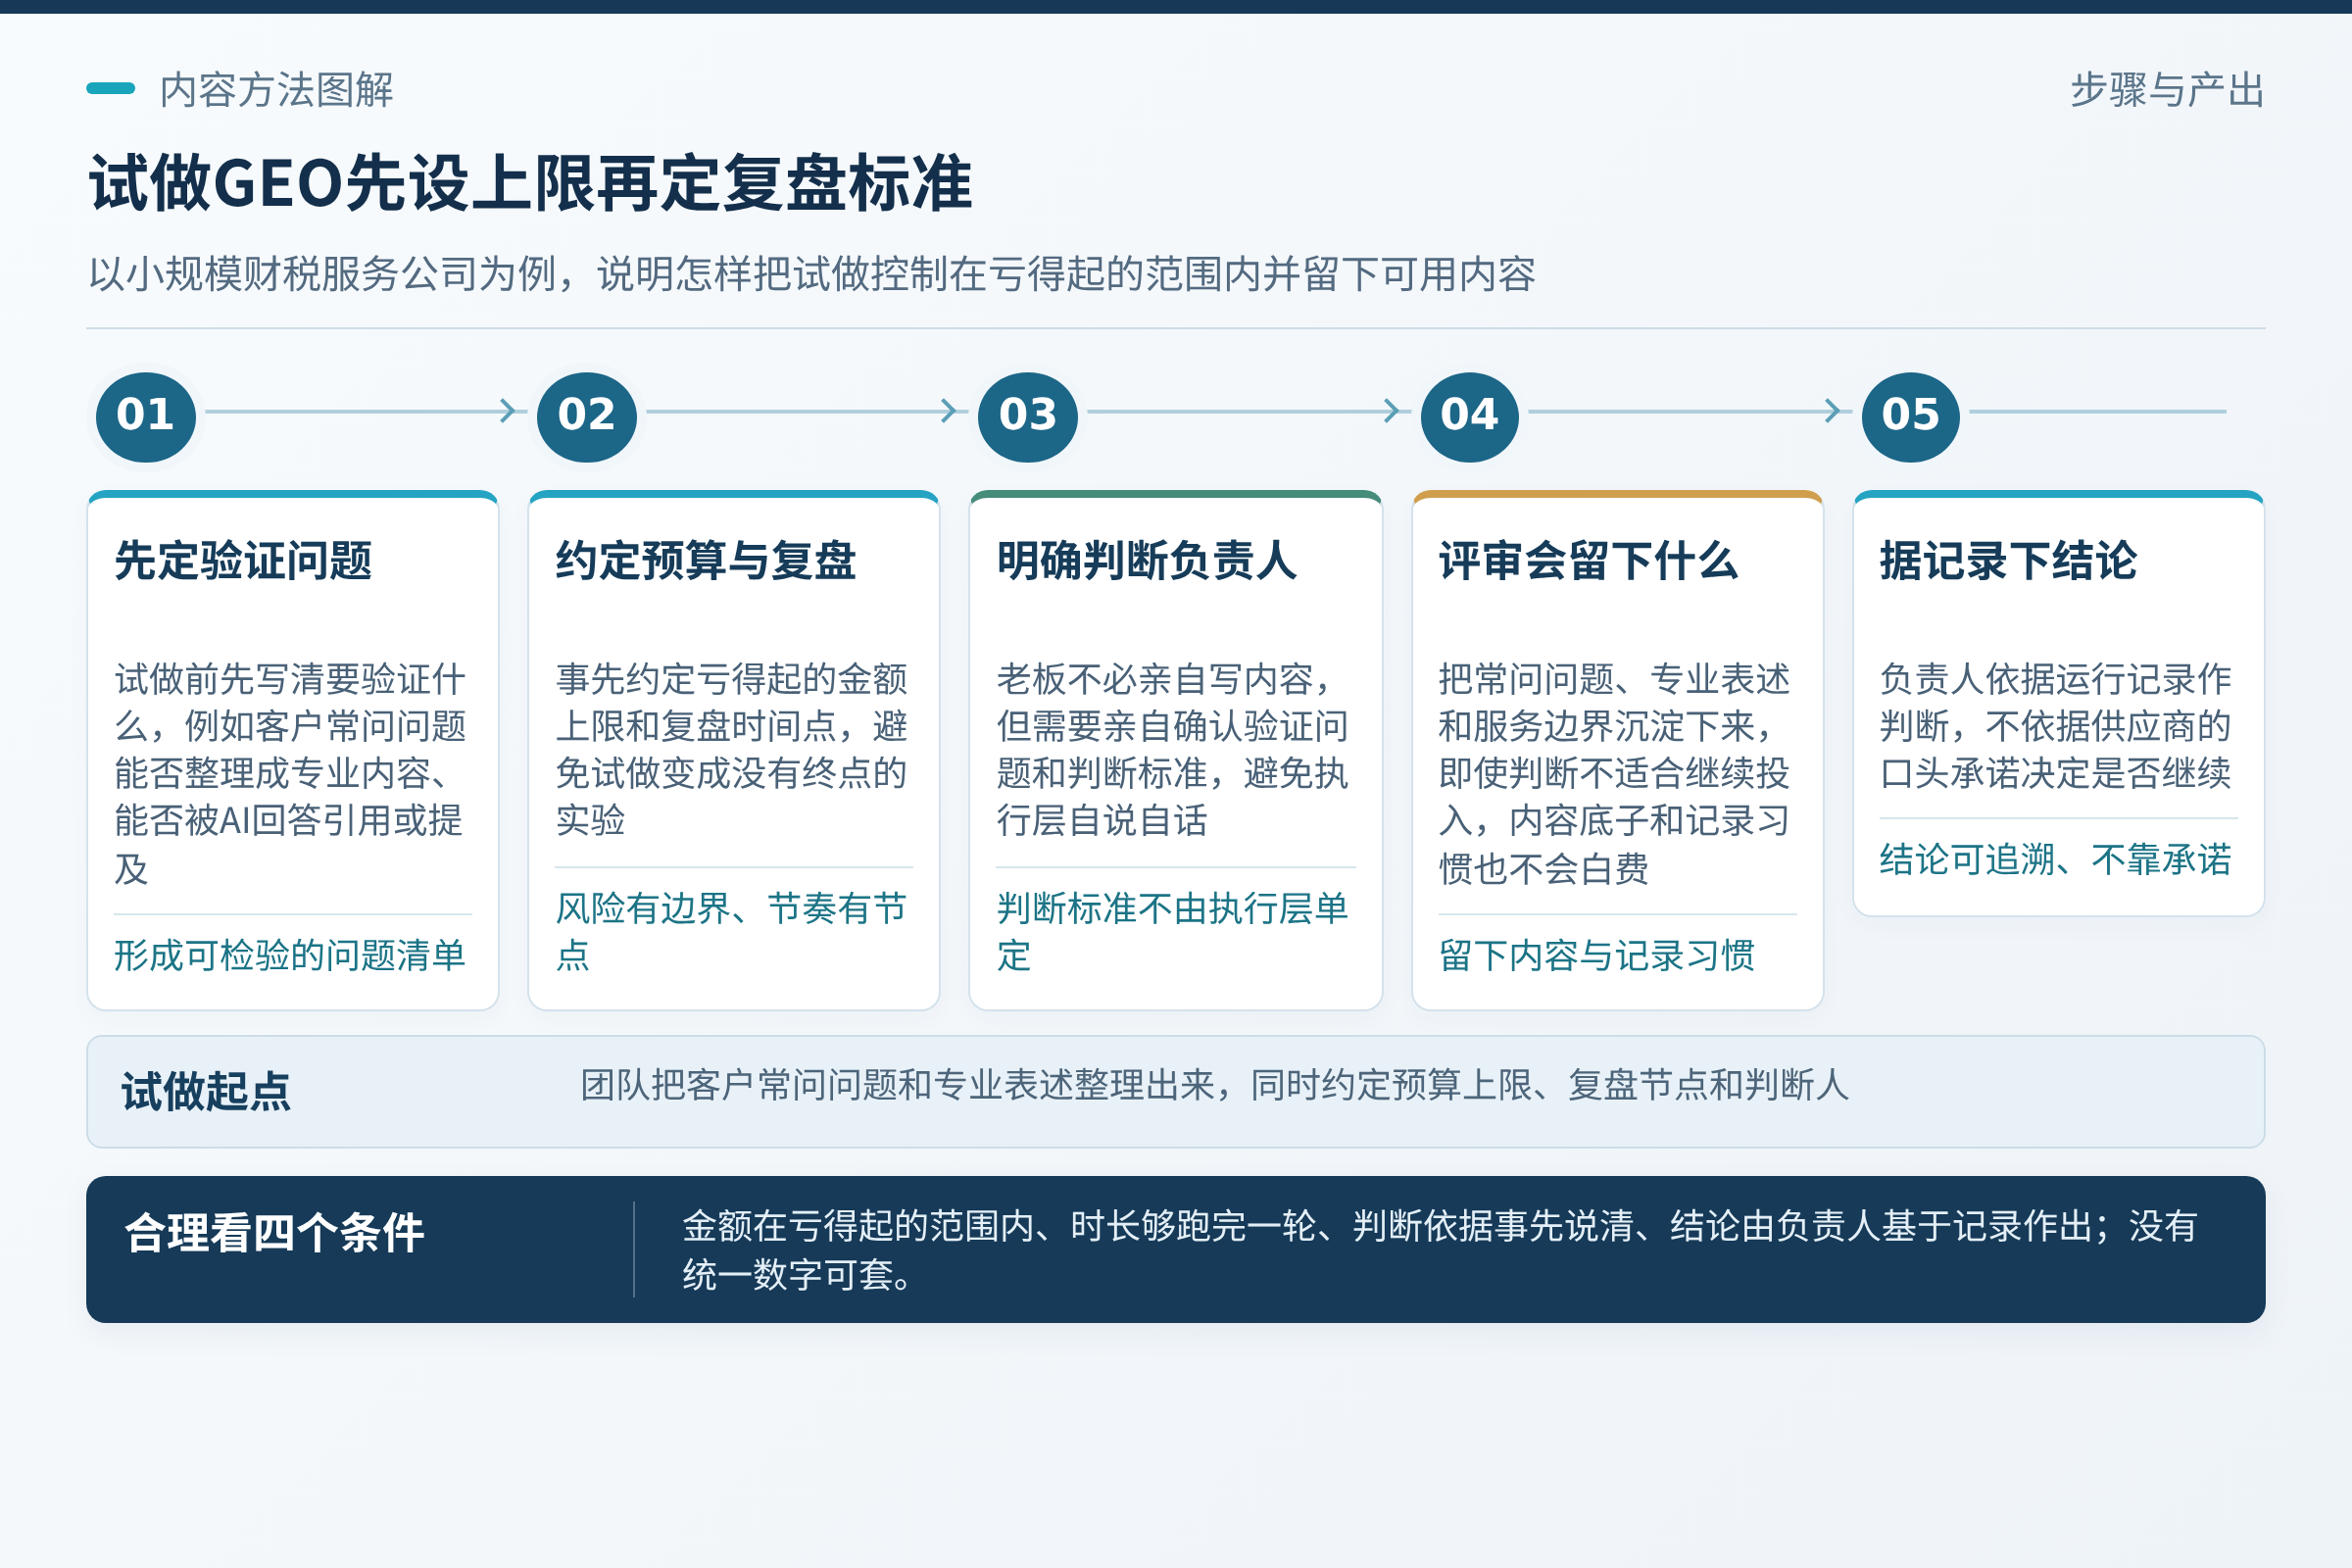
最后回到最初的问题:花多少钱、试多久算合理,没有统一答案。合理的标志是——金额在你亏得起的范围内,时长足够跑完一轮,判断依据事先说清,结论由负责人基于记录做出,而不是由供应商的口头承诺决定。
- 试做前写清验证问题与判断标准
- 约定预算上限与复盘节点
- 明确由谁做最终判断
- 结论以记录为依据,不以承诺为依据