本文目录
需要先说明边界:以下都是经营方法建议,不构成对获客效果、AI提及或排名的承诺。不同规模、不同业务结构的代账公司,能公开的内容和承受的沟通成本并不一样;涉及客户信息、税务处理口径和具体政策适用时,应以公司内部合规判断和有权机构的正式口径为准。
先接受案例缺位
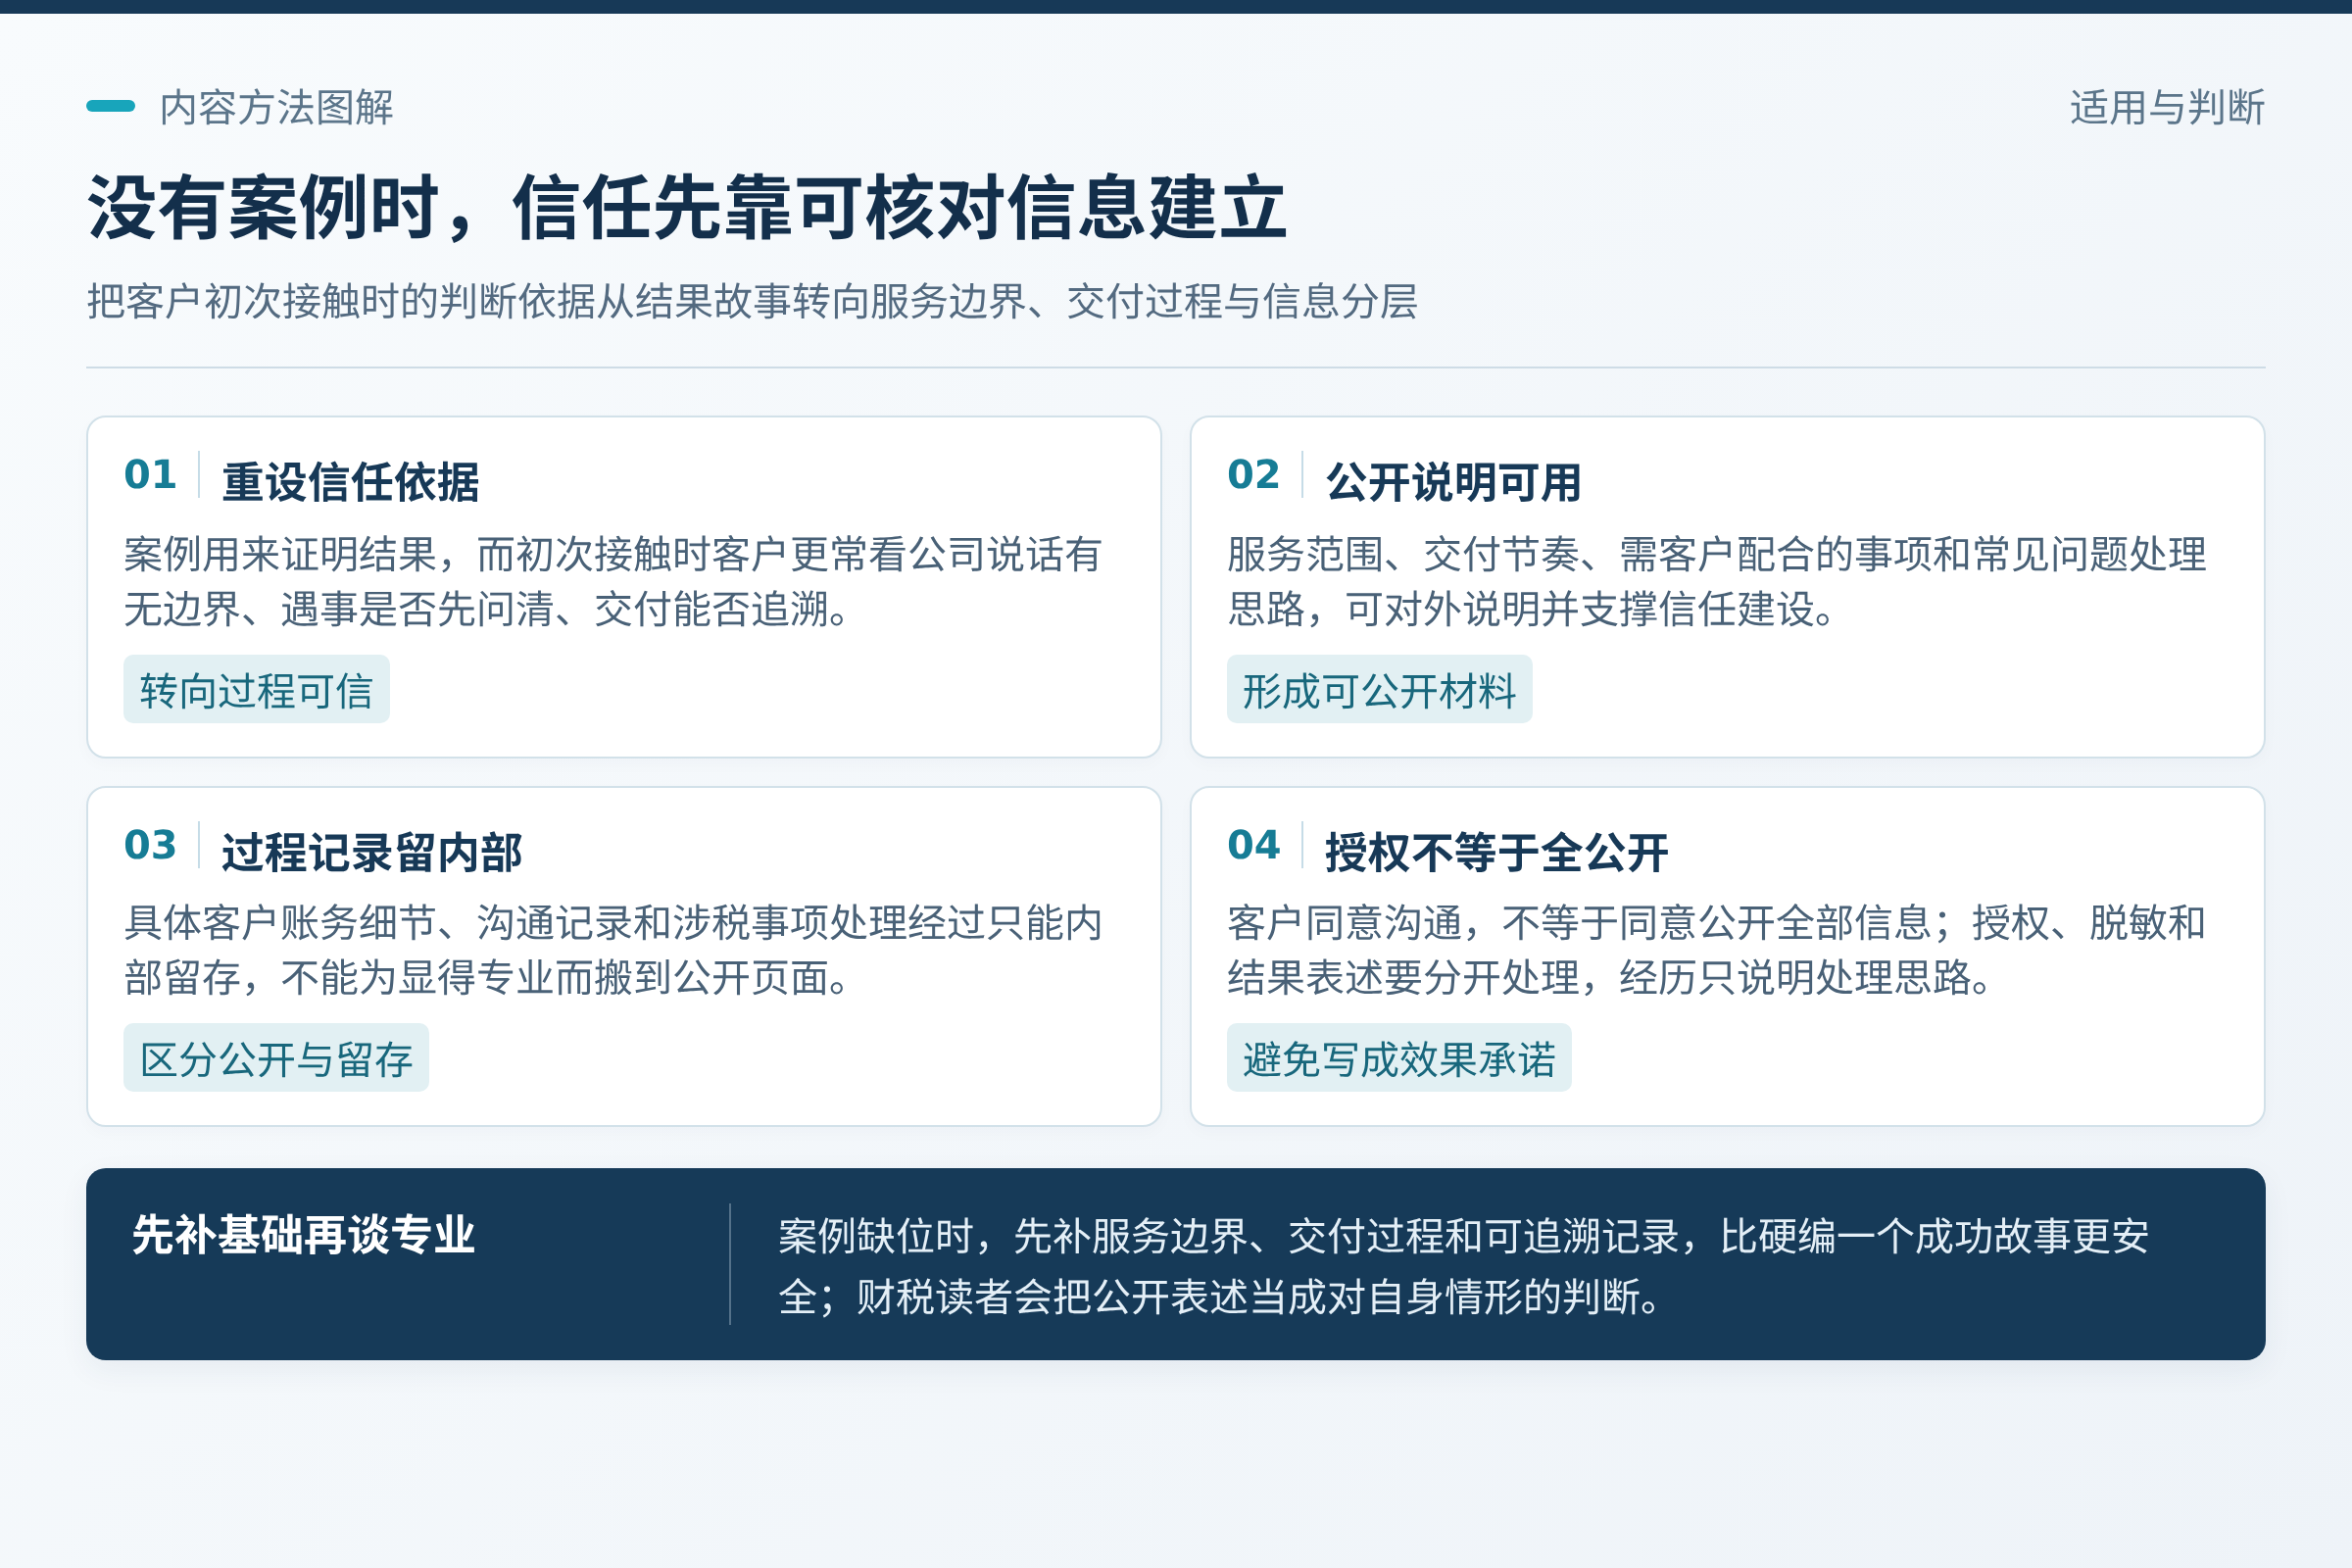
很多负责人把“没有案例”理解成内容没法做。其实案例解决的是结果证明问题,而客户在初次接触时更常判断的是另一件事:这家公司说话有没有边界,遇到问题会不会先问清楚,交付过程是否可追溯。案例缺位时,先补这些更基础的东西,比硬编一个“成功故事”安全得多。
还要区分两类材料:一类是对外可公开的说明,比如服务范围、交付节奏、需要客户配合的事项、常见问题的处理思路;另一类是只能内部留存的过程记录,比如具体客户的账务细节、沟通记录和涉税事项处理经过。前者可以支撑信任建设,后者不能因为“想显得专业”就搬到公开页面。
如果公司确实有客户愿意授权,也要把授权、脱敏和结果表述分开处理。客户同意沟通,不等于同意公开全部信息;一段经历可以说明处理思路,但不能顺手写成效果承诺。这一条在财税行业尤其重要,因为读者往往会把你写下的表述当成对自身情形的判断。
- 先列服务范围和明确不做什么,再谈专业能力
- 把交付节点和客户需要配合的动作写清楚
- 公开材料只保留可复核的流程描述,不暴露具体客户信息
把专业拆成可验证的动作
“我们很专业”这句话对潜在客户几乎没有信息量。更有用的表达是把专业拆成他能观察到的动作:接手一家新客户时先核对哪些基础资料,日常记账中发现问题时怎么反馈,遇到不确定的税务事项时如何说明边界并建议进一步确认。这些动作不需要虚构数据,也不需要包装成独家方法,只要与团队实际做法一致,就构成了信任的起点。
举例来说,如果一家代账公司把“每月固定时间反馈账务情况,遇到资料缺失先列清单再推进”写成对外说明,潜在客户就能据此判断沟通方式是否适合自己。反过来,如果对外写得很细,实际交付却做不到,这种内容会放大落差。信任建设的第一原则不是写得多,而是写的和做的一致。
这里有一个条件式假设:如果目标客户是比较重视过程透明的小微企业负责人,那么流程说明的作用通常大于堆砌形容词;如果客户主要靠熟人转介绍、决策周期很短,同样的内容也要放到初次沟通场景里验证,不能默认写出来就有效。
- 列出三项最常被客户追问的服务细节,逐项写成可执行说明
- 对外表述前,先让实际交付同事确认能否长期做到
- 把“不确定时怎么处理”写进说明,而不是只写顺利情形
用一致的口径积累信任
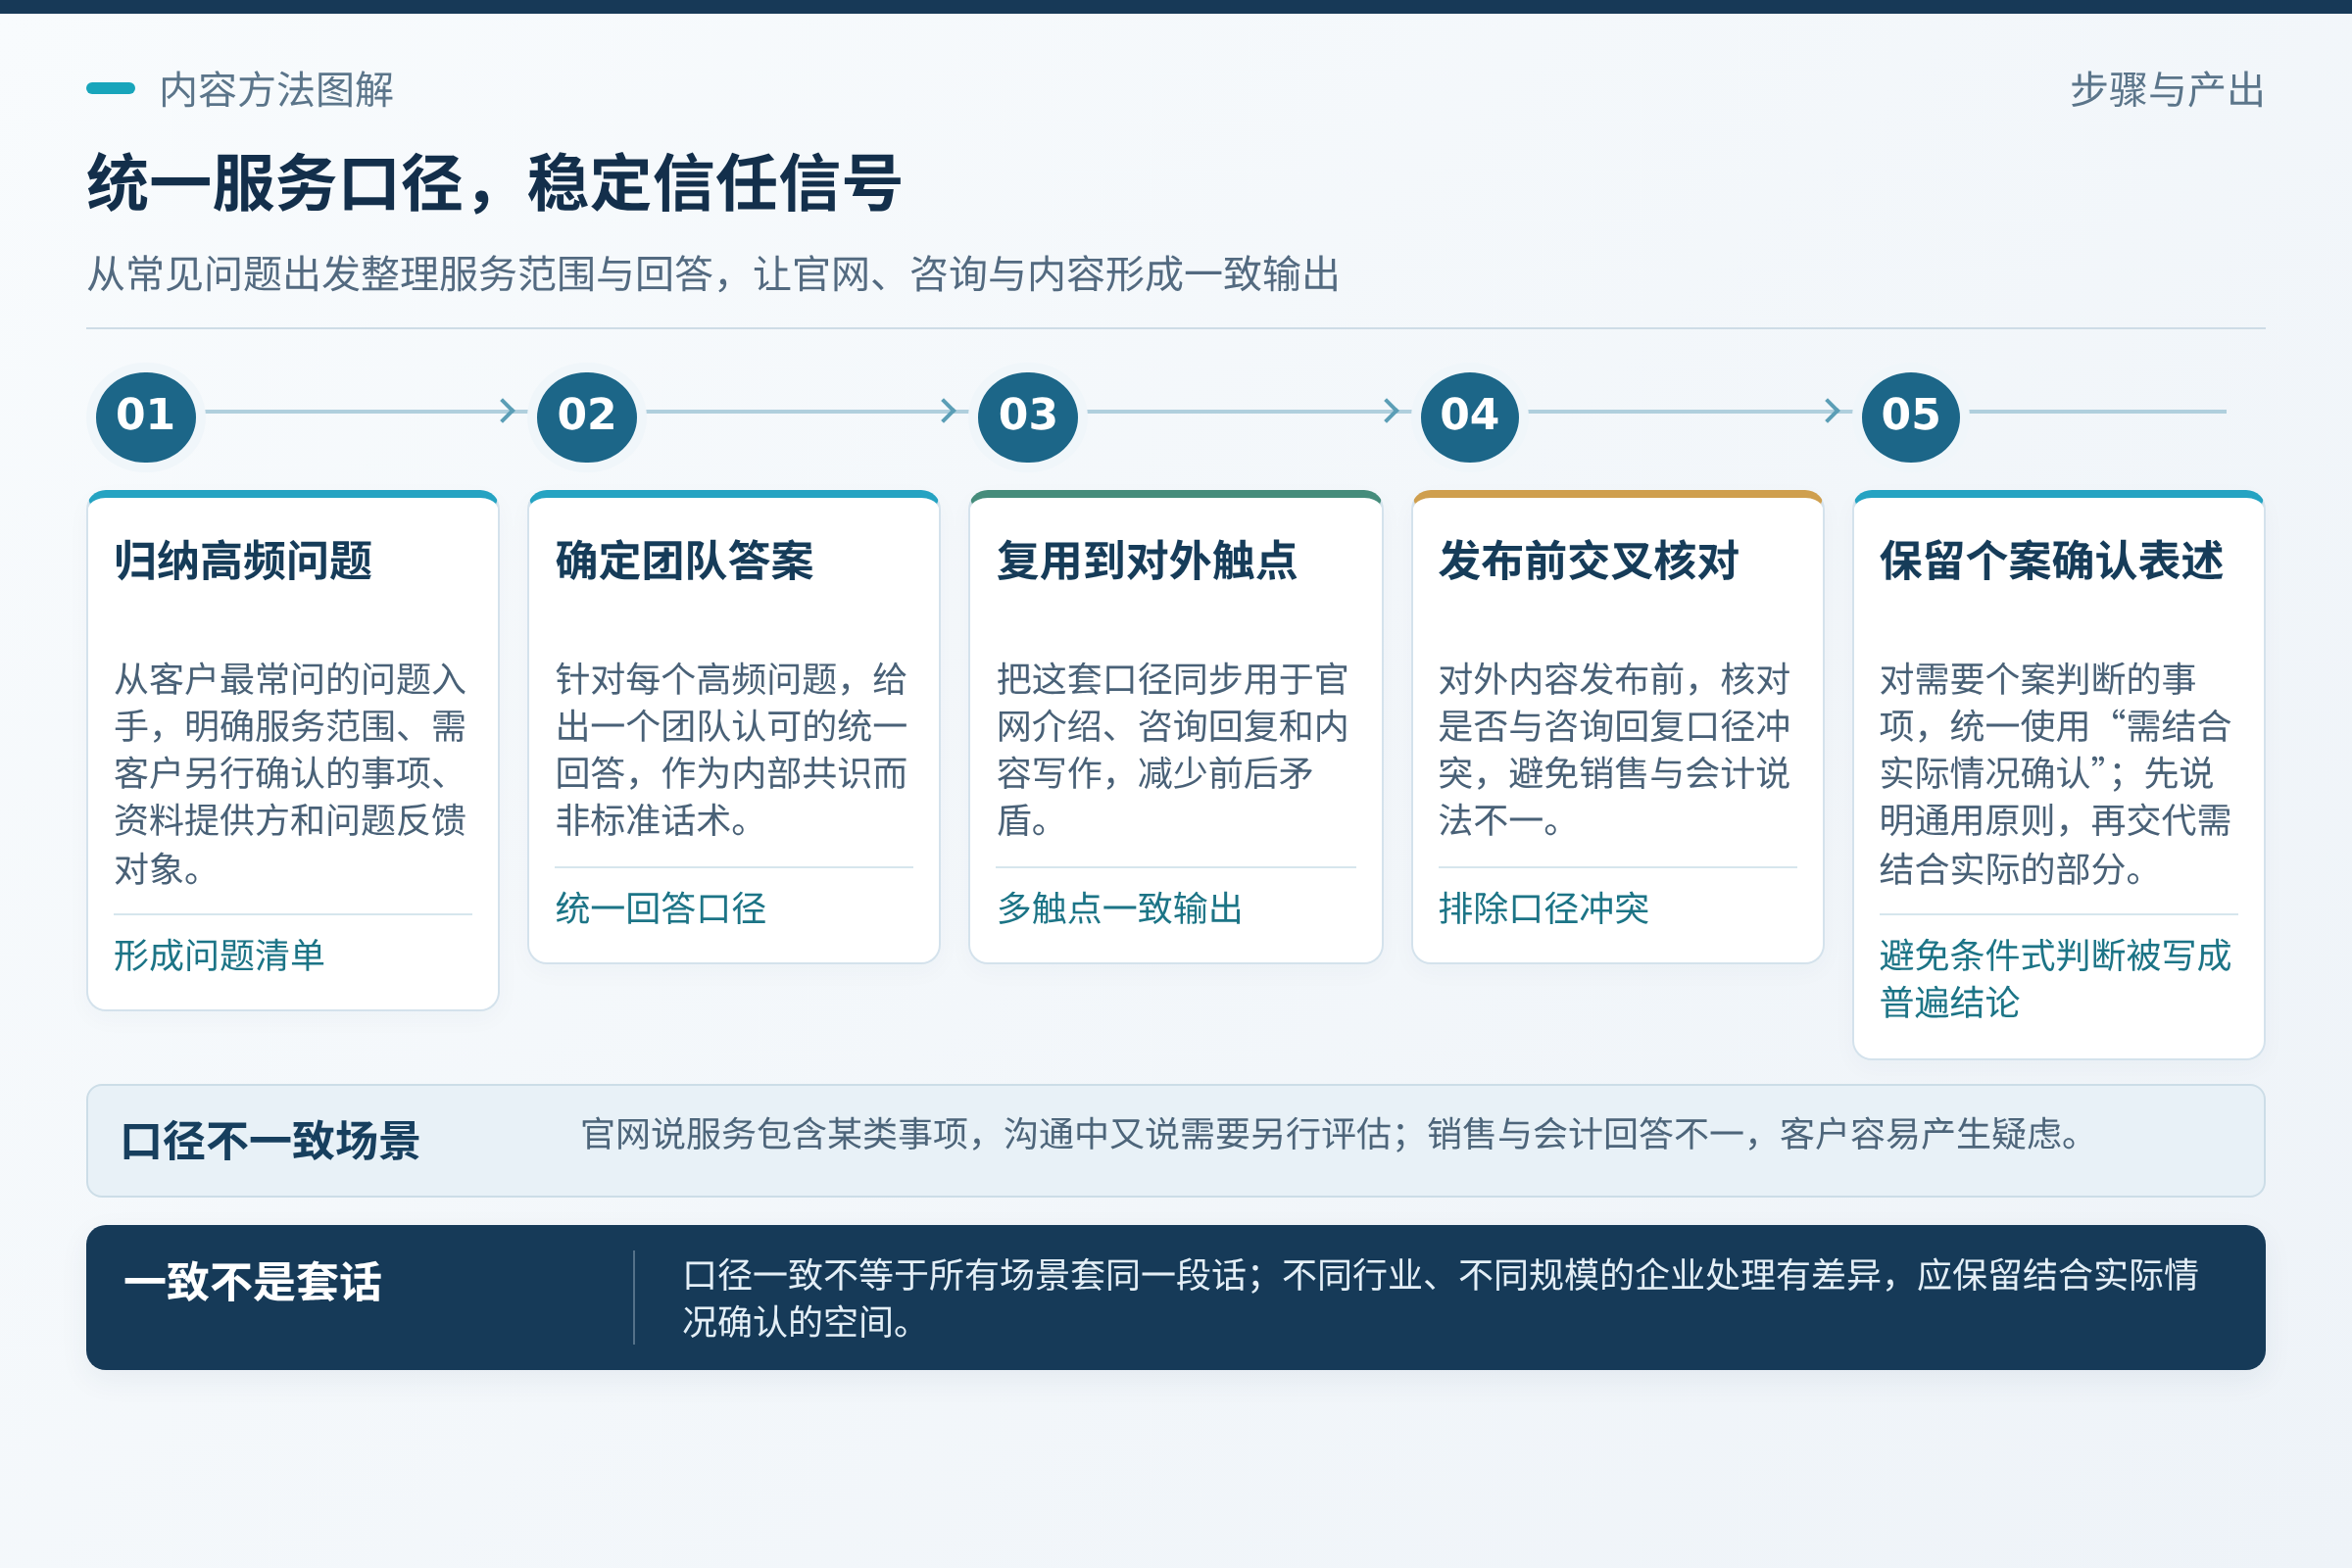
信任很少由一篇文章建立,更多来自反复接触中口径是否稳定。今天在官网说服务包含某类事项,明天在沟通中说需要另行评估;销售说一套,会计说另一套,客户就会产生疑虑。对财税服务企业来说,建立一份内部统一的服务说明和常见问题口径,比追求每篇内容都写得漂亮更重要。
具体做法可以从客户最常问的问题开始整理:服务范围到哪里、哪些事项需要客户另行确认、资料由谁提供、出现问题找谁反馈。每个问题给出一个团队认可的回答,再把这套口径用到官网、咨询回复和内容写作中。这样做的价值不在于形成标准话术,而在于减少前后矛盾。
需要提醒的是,口径一致不等于所有场景都套同一段话。面对不同行业、不同规模的企业,具体处理会有差异。稳妥的写法是先说明通用原则,再交代需要结合实际情况确认的部分,避免把条件式判断写成普遍结论。
- 整理一页服务范围与常见问题口径,团队共用
- 对外内容发布前核对是否与咨询回复口径冲突
- 对需要个案判断的事项,统一使用“需结合实际情况确认”的表述
凭据公开要有取舍
过程凭据可以增强信任。比如服务清单、交付节点说明、内部复核流程、客户资料提交指引,这类材料通常不涉及具体客户信息,适合公开。它们让潜在客户看到你如何组织工作,也能减少初次沟通的重复解释。
但有些内容必须挡住:具体客户的账务数据、涉税事项处理细节、可以识别企业身份的合同和沟通记录,以及未经确认的内部判断。财税行业的特殊性在于,一段看似普通的描述也可能暴露客户情况,或者被读者误当成适用自身的结论。公开前应逐项确认信息是否必要、是否已脱敏、是否会让读者产生错误预期。
公开凭据的目标是帮助对方判断是否适合合作,不是证明自己无所不能。把“我们不承接什么”“哪些情形需要另行评估”写出来,短期内可能显得不够积极,但能减少不匹配的咨询,也让后续沟通更聚焦。
- 优先公开流程类、清单类、指引类材料
- 客户数据、涉税细节和可识别身份的信息不进入公开内容
- 每份公开材料都标注适用范围,避免被当成通用结论
让内容成为信任入口
内容在信任建设中的角色,不是替代案例,而是把公司的判断方式提前展示出来。一篇讲清楚“遇到资料不全时怎么处理”的短文,比一篇泛泛介绍“我们服务专业”的文章更能让潜在客户形成预期。尤其是财税服务,客户往往会从你如何描述问题、如何交代边界,来推测合作后的沟通体验。
在选题上,可以从咨询记录中反复出现的问题入手,但要注意,这是内部整理方法,不等于已经验证过的搜索需求。把客户问过的问题归类、写成通用回答,再交给实际做交付的同事审一遍,能同时提升内容质量和团队口径的一致性。
内容发布后也不要只看阅读量。更有意义的观察是:咨询时客户是否带着更具体的问题来、沟通是否更快进入实质判断、团队是否因为口径统一而减少了重复解释。这些变化不保证出现,也不能直接归因于内容,但可以作为内部复盘的方向。
- 从咨询记录中整理高频问题,整理成通用回答
- 内容发布前由交付同事确认表述是否符合实际做法
- 复盘时关注沟通质量和口径一致性,不把阅读量等同于信任
信任建设是长期动作
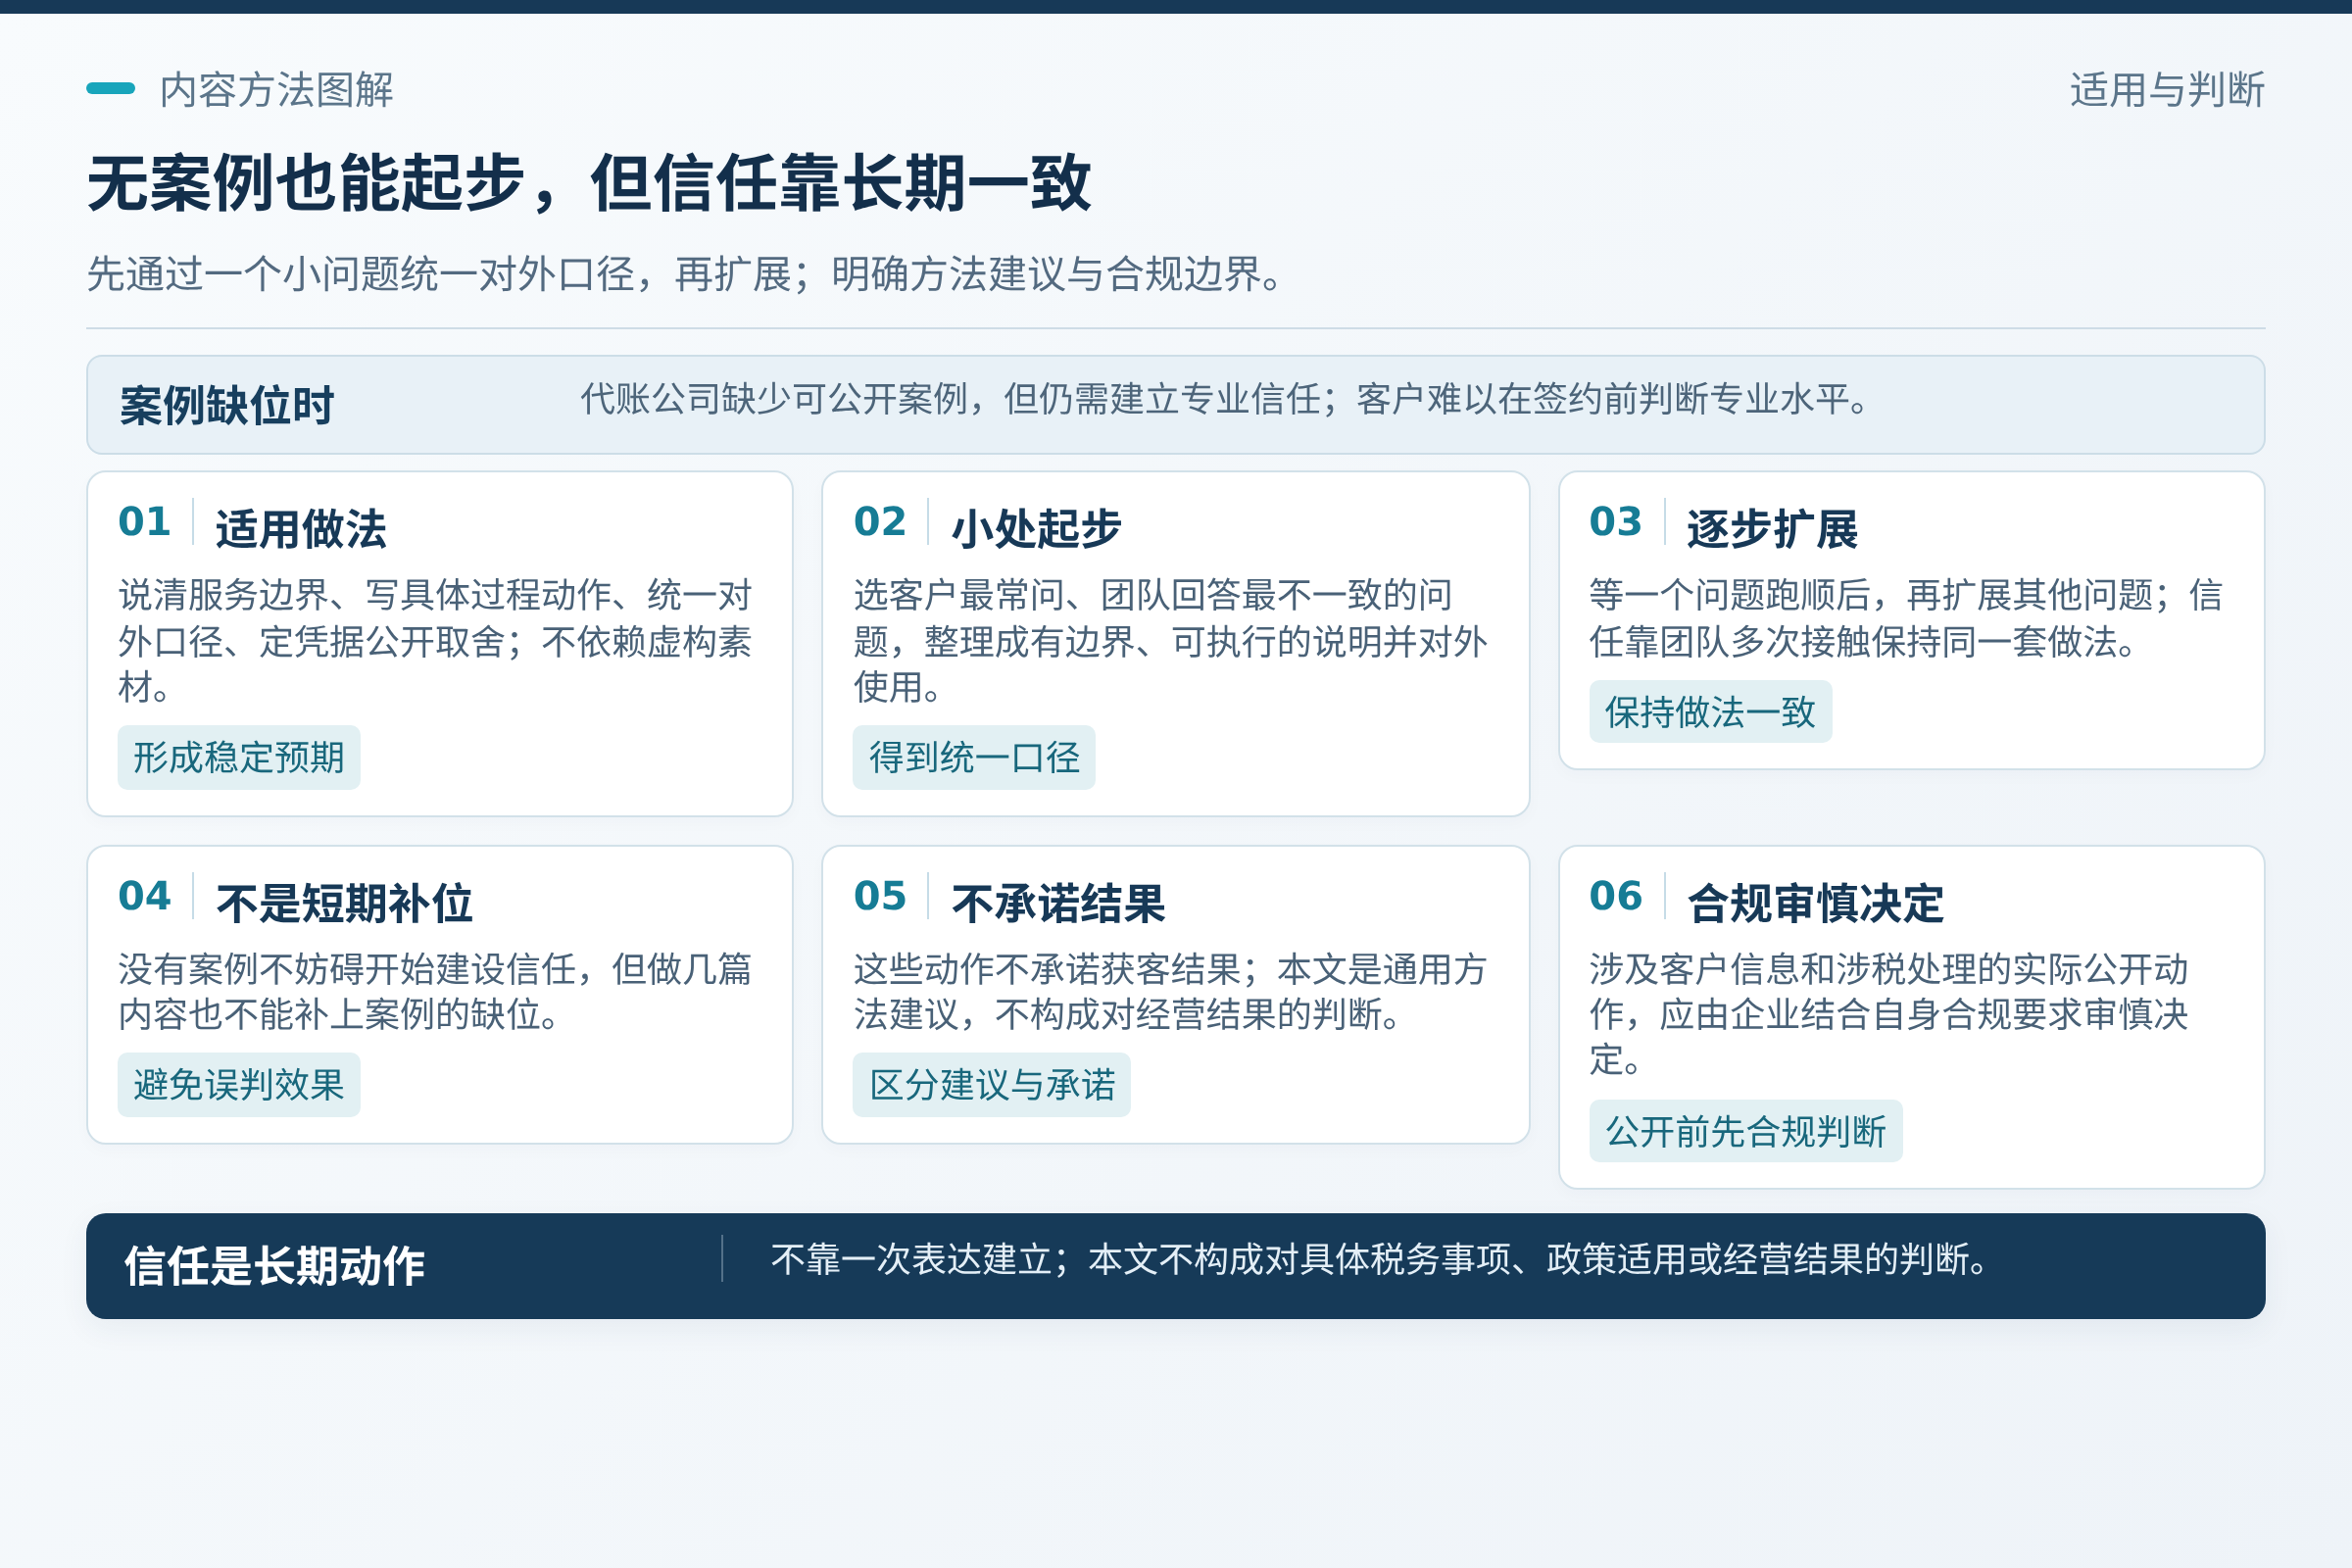
没有拿得出手的案例,并不妨碍开始建设专业信任,但也不意味着做几篇内容就能补上案例的缺位。更现实的态度是:把服务边界说清楚,把过程动作写具体,把对外口径统一起来,把凭据公开的取舍定下来。这些动作不依赖虚构素材,也不承诺获客结果,却能逐步让潜在客户在接触中形成稳定预期。
对财税服务企业的负责人来说,可以先从一件小事开始:挑一个客户最常问、团队回答最不一致的问题,把它整理成一段有边界、可执行的说明,再放到对外沟通中使用。等这件事跑顺了,再扩展其他问题。信任不是靠一次表达建立的,而是靠团队在多次接触中保持同一套做法。
最后再明确一次适用边界:本文提供的是内容与信任建设的通用方法建议,不构成对具体税务事项、政策适用或经营结果的判断;涉及客户信息和涉税处理的实际公开动作,应由企业结合自身合规要求审慎决定。