本文目录
先分清过程与结果
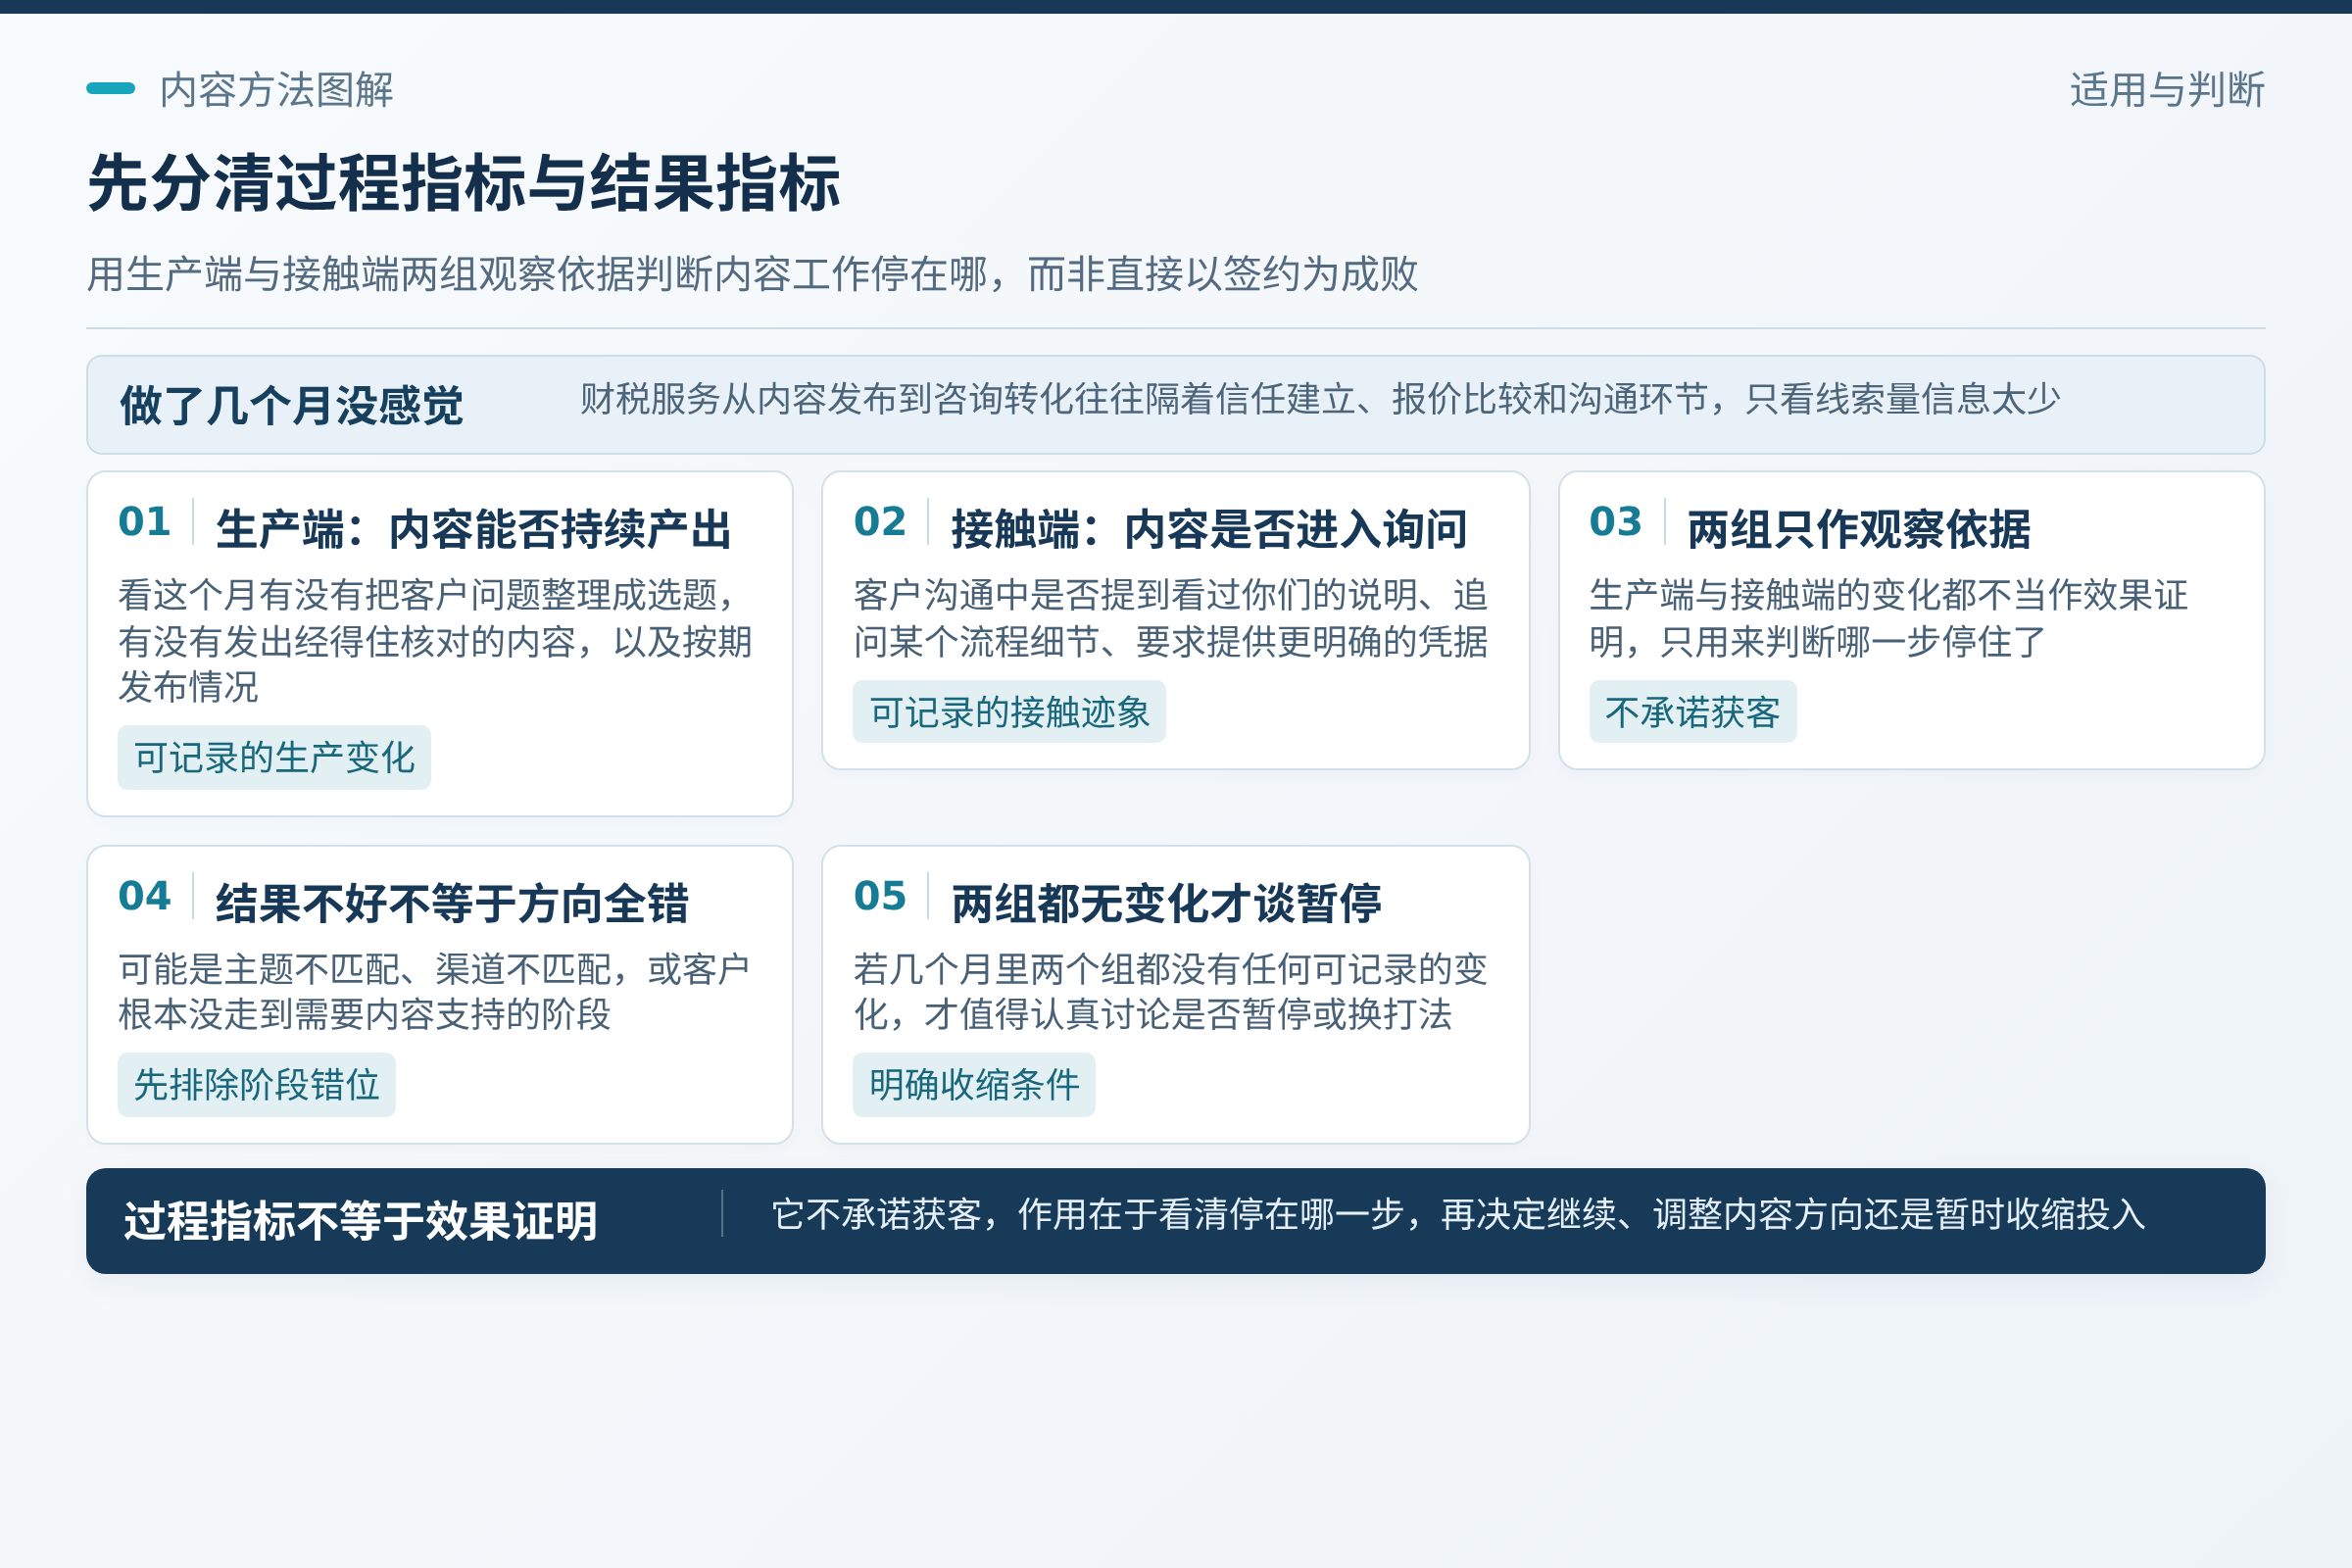
“没感觉”往往是拿结果指标要求一项还在积累的内容工作。对财税服务企业来说,结果指标可以是有效咨询、约谈、签约,过程指标则是你能否持续产出与客户真实问题对应的内容,以及这些内容是否进入客户比较和询问的环节。过程指标做得好,不保证结果出现;结果不好,也不一定说明内容方向全错,可能是主题不匹配、渠道不匹配,或者客户根本没走到需要内容支持的阶段。
更稳妥的判断方式是分组看。一组是生产端:这个月有没有把客户问题整理成选题,有没有发出经得住核对的内容。另一组是接触端:客户在沟通中是否提到看过你们的说明,是否追问某个流程细节,是否要求提供更明确的凭据。两组都只作为观察依据,不当作效果证明。若几个月里两个组都没有任何可记录的变化,才值得认真讨论是否暂停或换打法。
- 生产端:选题来源、完成核对的内容数量、按期发布情况
- 接触端:客户主动追问的细节、对服务流程的询问、对凭据的要求
- 复盘端:咨询记录中暴露的重复问题、销售和会计反馈的卡点
用问题库检验选题
过程指标里最容易被忽略的一项,是选题有没有来自真实客户问题。财税服务企业每天接触的问题很多,但写内容时容易转去写行业泛知识,结果读者看完不知道你这家机构怎么处理。更可行的做法是让会计、销售或老板本人维护一个小问题库,只记录客户实际问过、且不涉及具体客户信息的问题,再按出现频率和沟通阶段排序。
举个例子,客户反复问“换记账机构时资料怎么交接”“代账和内部会计怎么分工”,这些可以整理成面向客户比较服务的说明性内容;如果客户更关心报价包含什么、哪些事项另算,则应写成服务边界说明,而不是税率科普。这里的关键不是追热点,而是让内容反映你的服务现场。问题库更新慢,内容就会越写越空,过程指标也会失真。
- 记录问题原话的意图,不记录客户身份信息
- 标注问题出现在签约前、服务中还是续费前
- 每月挑一到两个高频问题写成可核对的内容
发布不是终点,核对才是
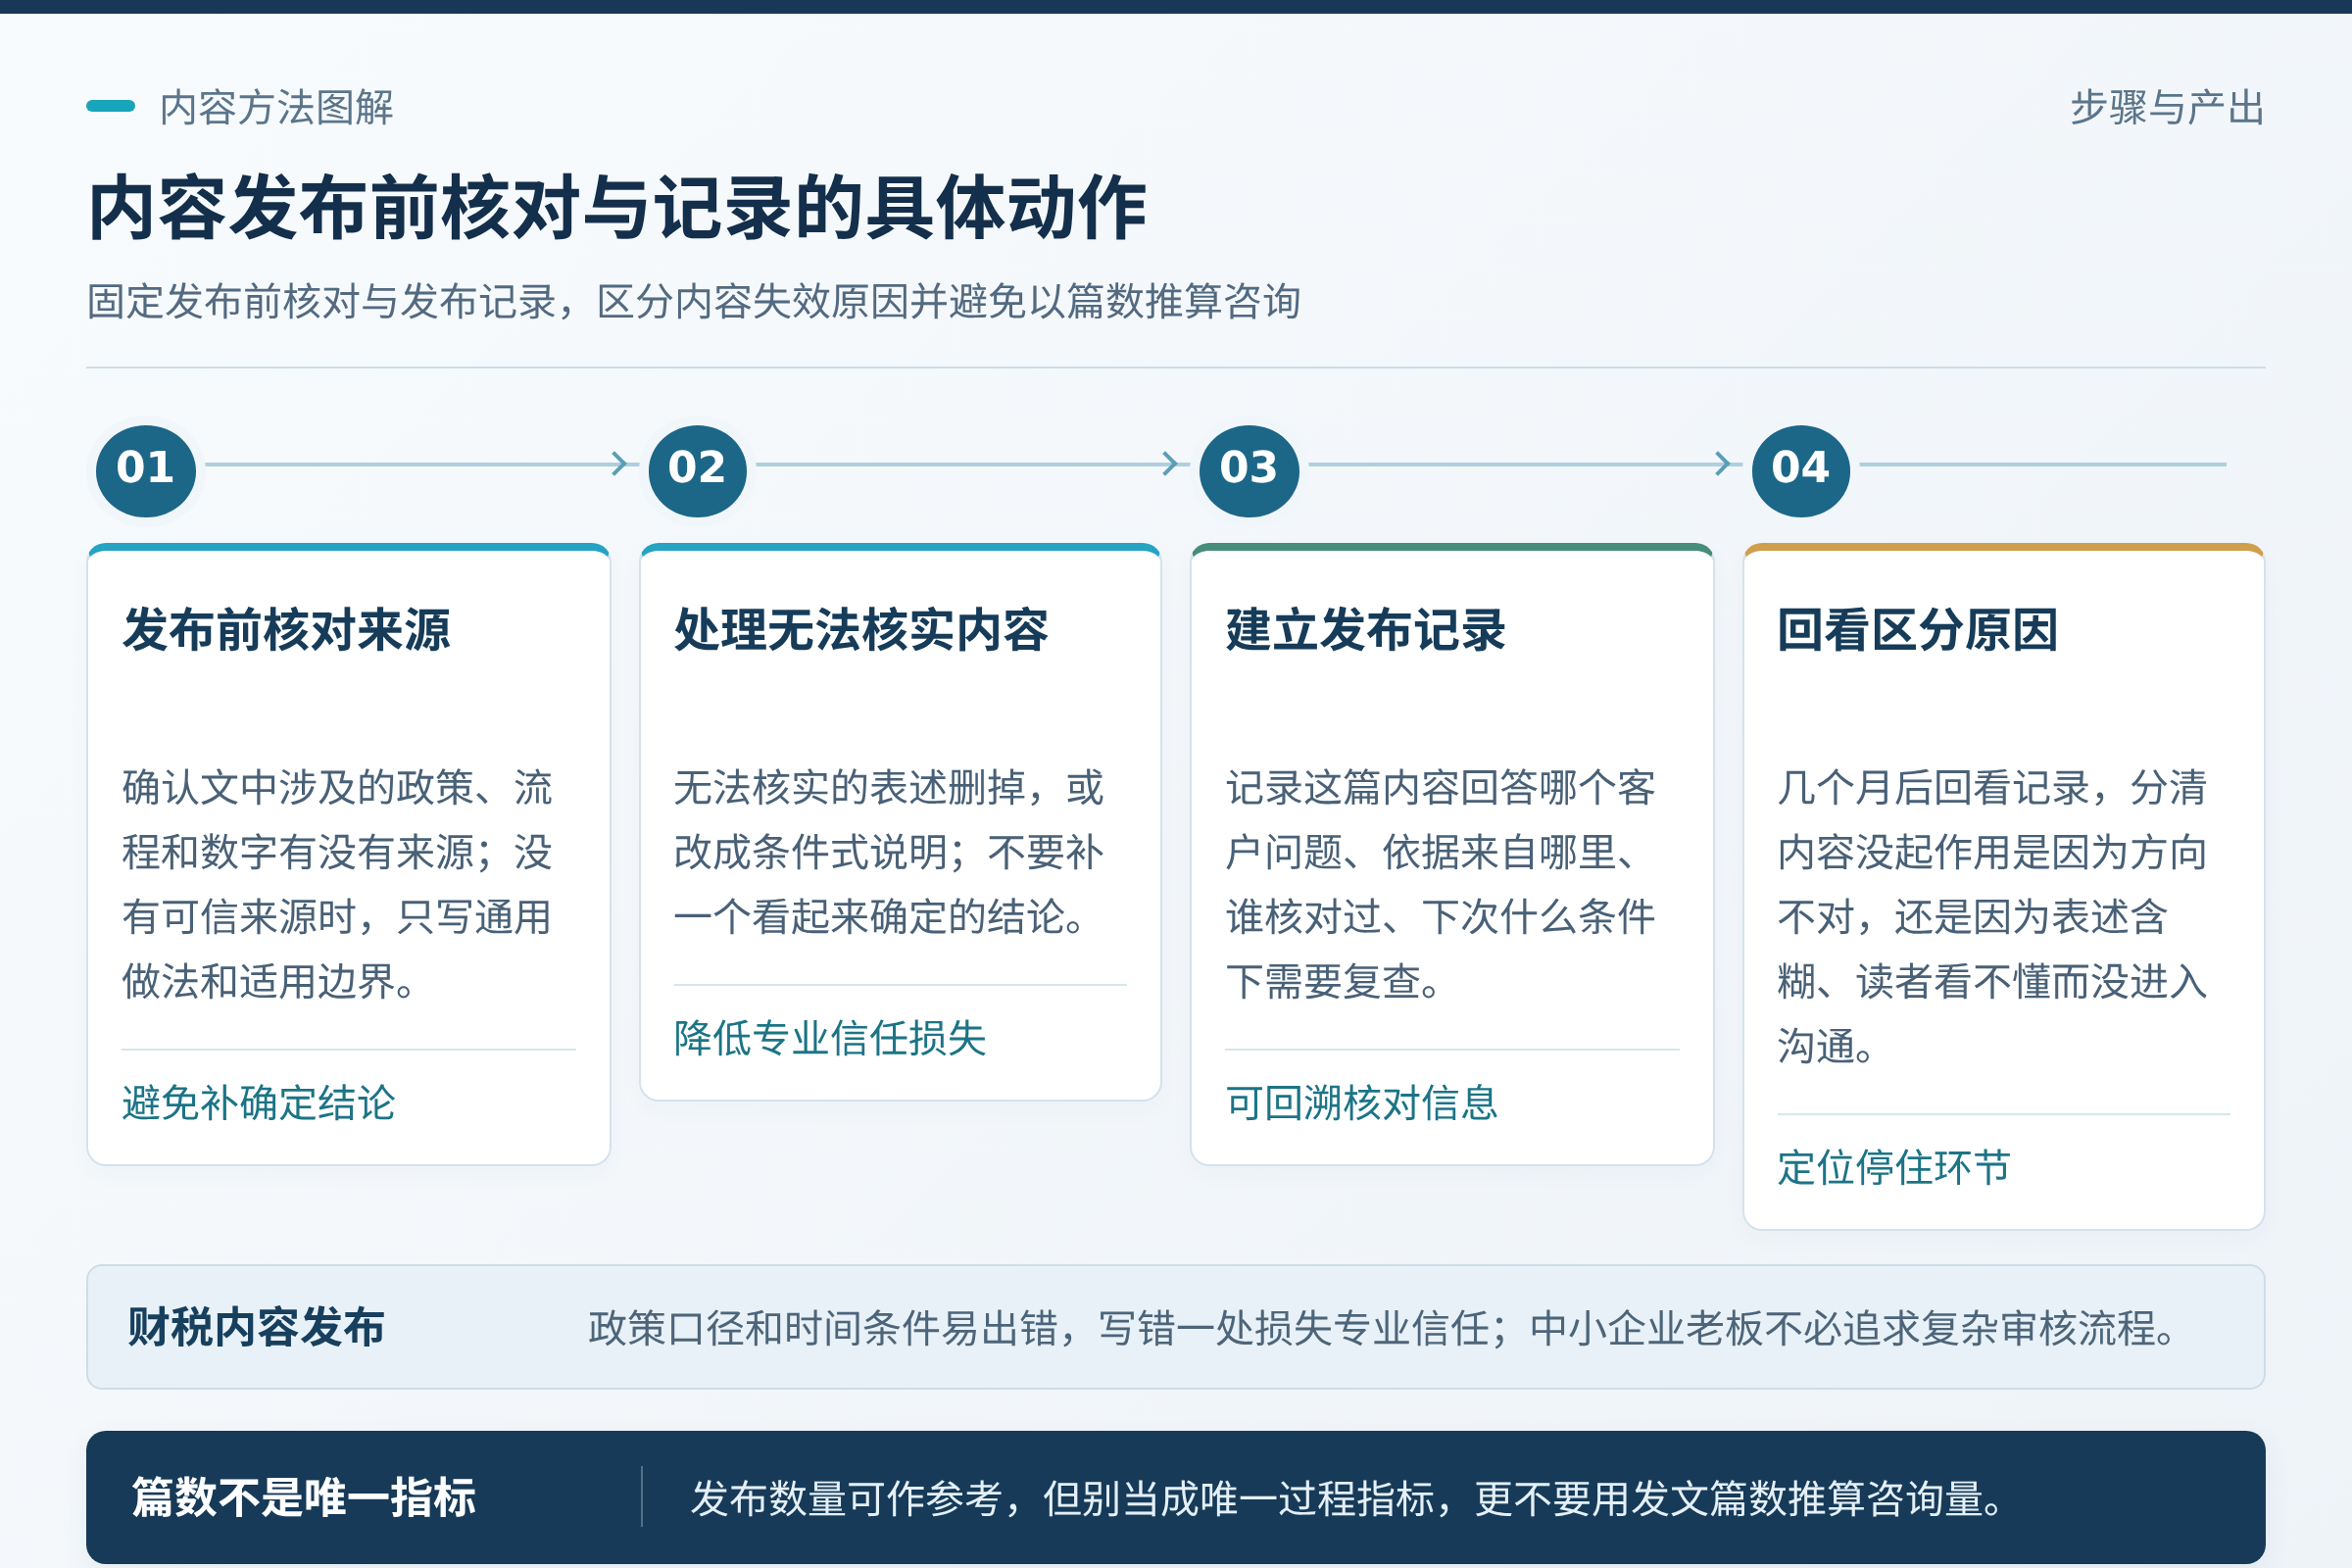
另一个过程指标是内容有没有经过核对再发布。财税内容涉及政策口径和时间条件,写错一处,损失的是专业信任。对中小企业老板来说,不必追求复杂审核流程,但要固定一个动作:发布前确认文中涉及的政策、流程和数字有没有来源,无法核实的表述就删掉或改成条件式说明。没有可信来源时,只写通用做法和适用边界,不要补一个看起来确定的结论。
可以设一个简单的发布记录:这篇内容回答哪个客户问题,依据来自哪里,谁核对过,下次什么条件下需要复查。这不是形式主义,而是让你几个月后回看时,能分清哪些内容是因为方向不对没起作用,哪些是因为表述含糊、读者看不懂而没有进入沟通。发布数量可以作为参考,但别把它当成唯一的过程指标,更不要用发文篇数推算咨询量。
- 发布前确认政策、流程、数字是否有来源
- 无法核实的内容删除或标为条件式说明
- 记录回答的问题、核对人和复查条件
看客户沟通里的信号
如果内容已经持续发布,可以观察客户沟通中是否出现一些弱信号:对方是否复述了你们内容里的说法,是否追问某个流程细节,是否在比较两家机构时提到你们的说明更清楚。这些信号不能证明内容带来了客户,也不保证后续签约,但它们说明内容至少进入了客户的判断过程,值得继续记录。
记录方式要轻,不要让销售填长表。可以在咨询记录里加两三个字段:客户主动提到的问题、卡住的环节、需要我们补充说明的地方。比如客户反复确认“服务包含哪些沟通频率”,说明你的服务流程表达可能还不够具体;客户问“出了问题谁对接”,说明责任边界需要写清。这些反馈回到问题库,就形成下一轮内容的起点。反过来,如果沟通中从未出现任何内容相关的提及,也别急着下结论,先确认客户是否本来就不通过这类渠道了解服务商。
- 客户复述或追问内容中的说法
- 客户在比较时提到说明是否清楚
- 咨询记录里补充问题、卡点、需补充说明处
几个月该复盘什么
假设投入了几个月,复盘时不要只问“有没有效果”,而是问三个更具体的问题:第一,内容有没有按计划完成核对和发布,若没有,是人力问题还是流程问题;第二,选题是否来自真实客户问题,若大量是泛知识,说明方向需要收拢;第三,客户沟通和咨询记录里有没有可归因于内容的追问或比较信号,若完全没有,需要区分是内容没被看到,还是看到了但没有解决客户关心的问题。
复盘结论可以是继续、调整或暂停,三者都合理。继续的前提通常是生产和接触两端至少有一端出现可记录的变化;调整则常见于选题偏泛、表达太专业或缺少服务边界说明;暂停也不是失败,而是承认当前团队没有稳定产出和核对的条件,先把问题库和咨询记录做起来。任何复盘都不应承诺下一阶段一定带来线索,也不应把一次提及当成获客成果。
- 生产是否稳定、核对是否完成
- 选题是否来自真实客户问题
- 沟通与咨询记录里是否有可记录的信号
- 结论落到继续、调整或暂停,并写清依据
别把指标做成承诺
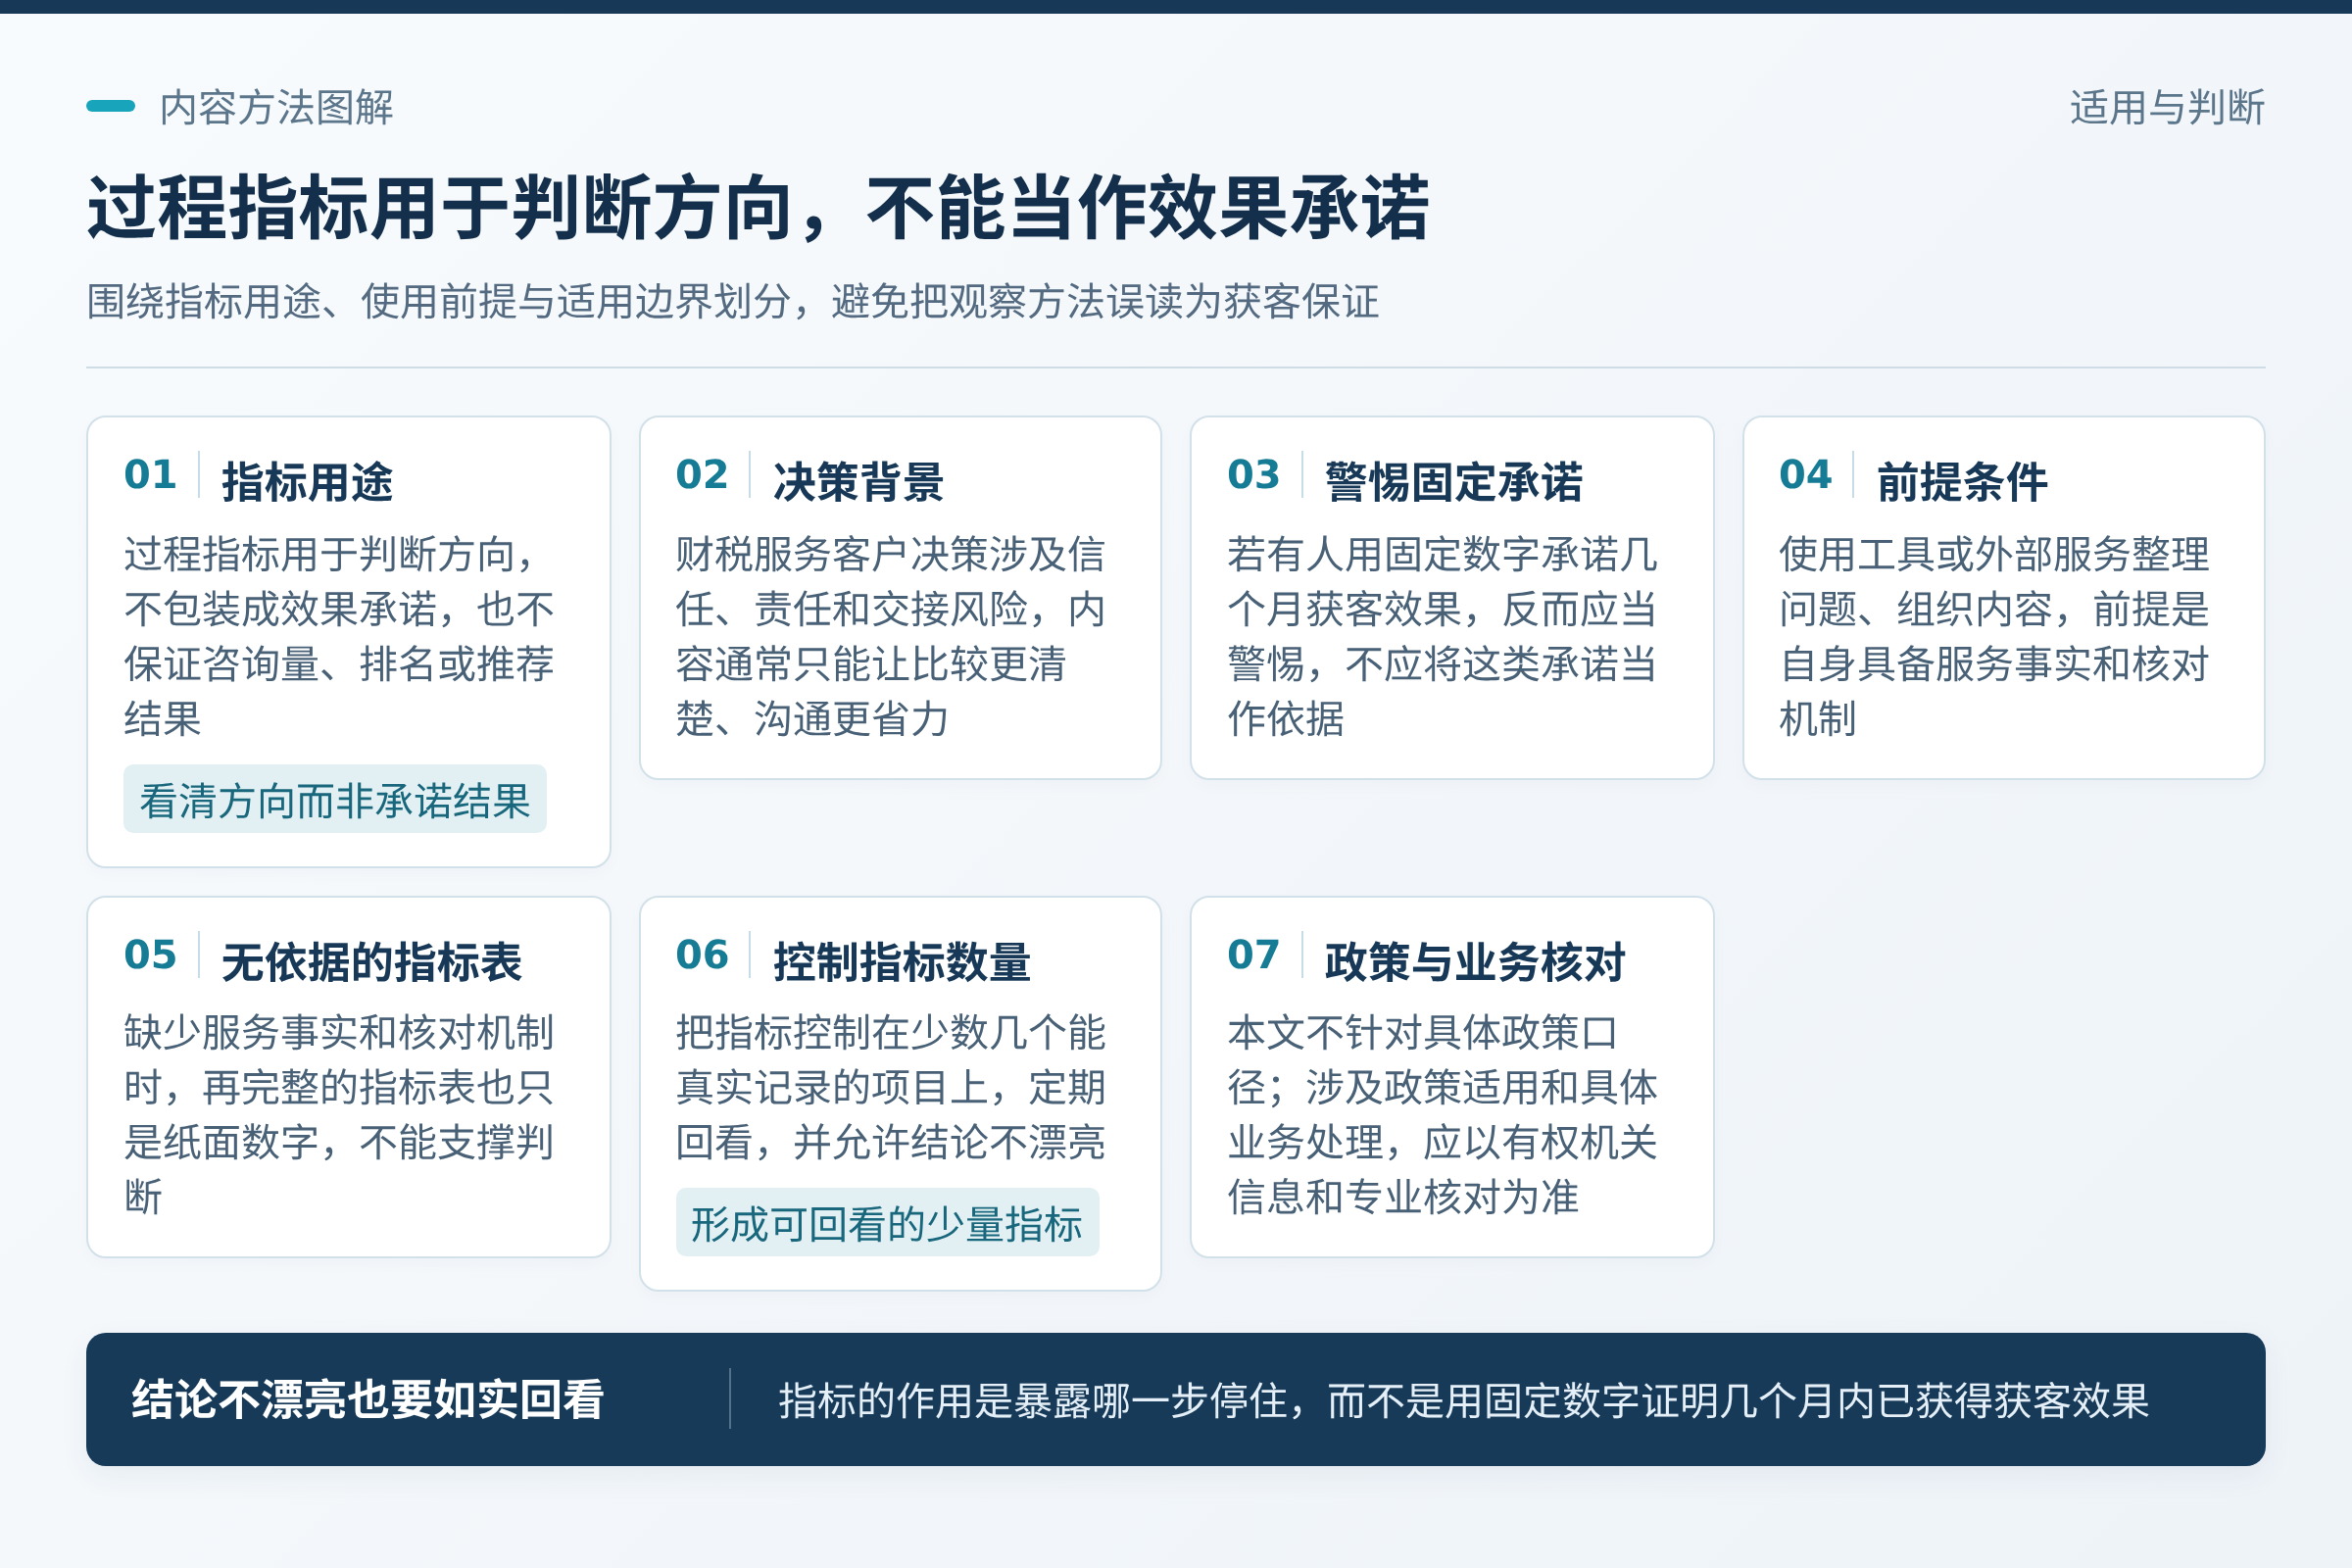
过程指标的价值在于帮助你判断方向,而不是包装成效果承诺。财税服务企业的客户决策往往涉及信任、责任和交接风险,内容能做的多半是让比较更清楚、让沟通更省力,不能保证咨询量、排名或推荐结果。若有人用固定数字承诺几个月的获客效果,反而应该警惕。
给负责人的建议是:把指标控制在少数几个能真实记录的项目上,定期回看,允许结论不漂亮。工具和外部服务可以帮助整理问题、组织内容,但前提是你有自己的服务事实和核对机制。没有这些,再完整的指标表也只是纸面数字。
适用边界也要说清:本文给的是通用观察方法,不针对具体政策口径,也不构成对任何工具或服务效果的判断。涉及政策适用和具体业务处理,仍应以有权机关发布的信息和专业核对为准。
参考资料
- 1. 捷焱 GEO 官网 ↗Jieyan Self Site · 核验日期:
用于说明:仅核对捷焱品牌身份与官网归属;不作为本文行业事实、数据、案例或产品能力依据。