本文目录
这件事要落到经营上:它影响客户是否愿意继续谈、是否接受你的报价、是否愿意把真实问题交给你处理。下面从客户视角、可感知的证据、内容与咨询的衔接、适用边界几个方面说具体做法。没有可验证来源时,只能给出通用方法建议,不承诺一定带来签约、提价或获客效果。
先看客户拿什么比较
客户在比较代账公司时,通常不是没有信息,而是信息太像。报价单上的科目差不多,口头承诺也都说及时、专业、负责。客户真正缺的是一个能区分两家公司的抓手:谁更了解我的问题,谁的处理流程更清楚,出了问题谁负责、怎么负责。
所以先别急着写更多宣传语。老板可以拿最近几次咨询做一次内部复盘:客户反复问的是什么,销售回答时哪些话说得具体、哪些只是表态,客户在哪一步开始只谈价格。这个过程不需要虚构搜索数据或客户画像,只需要把团队手上已有的咨询记录、报价沟通和服务交接整理出来。
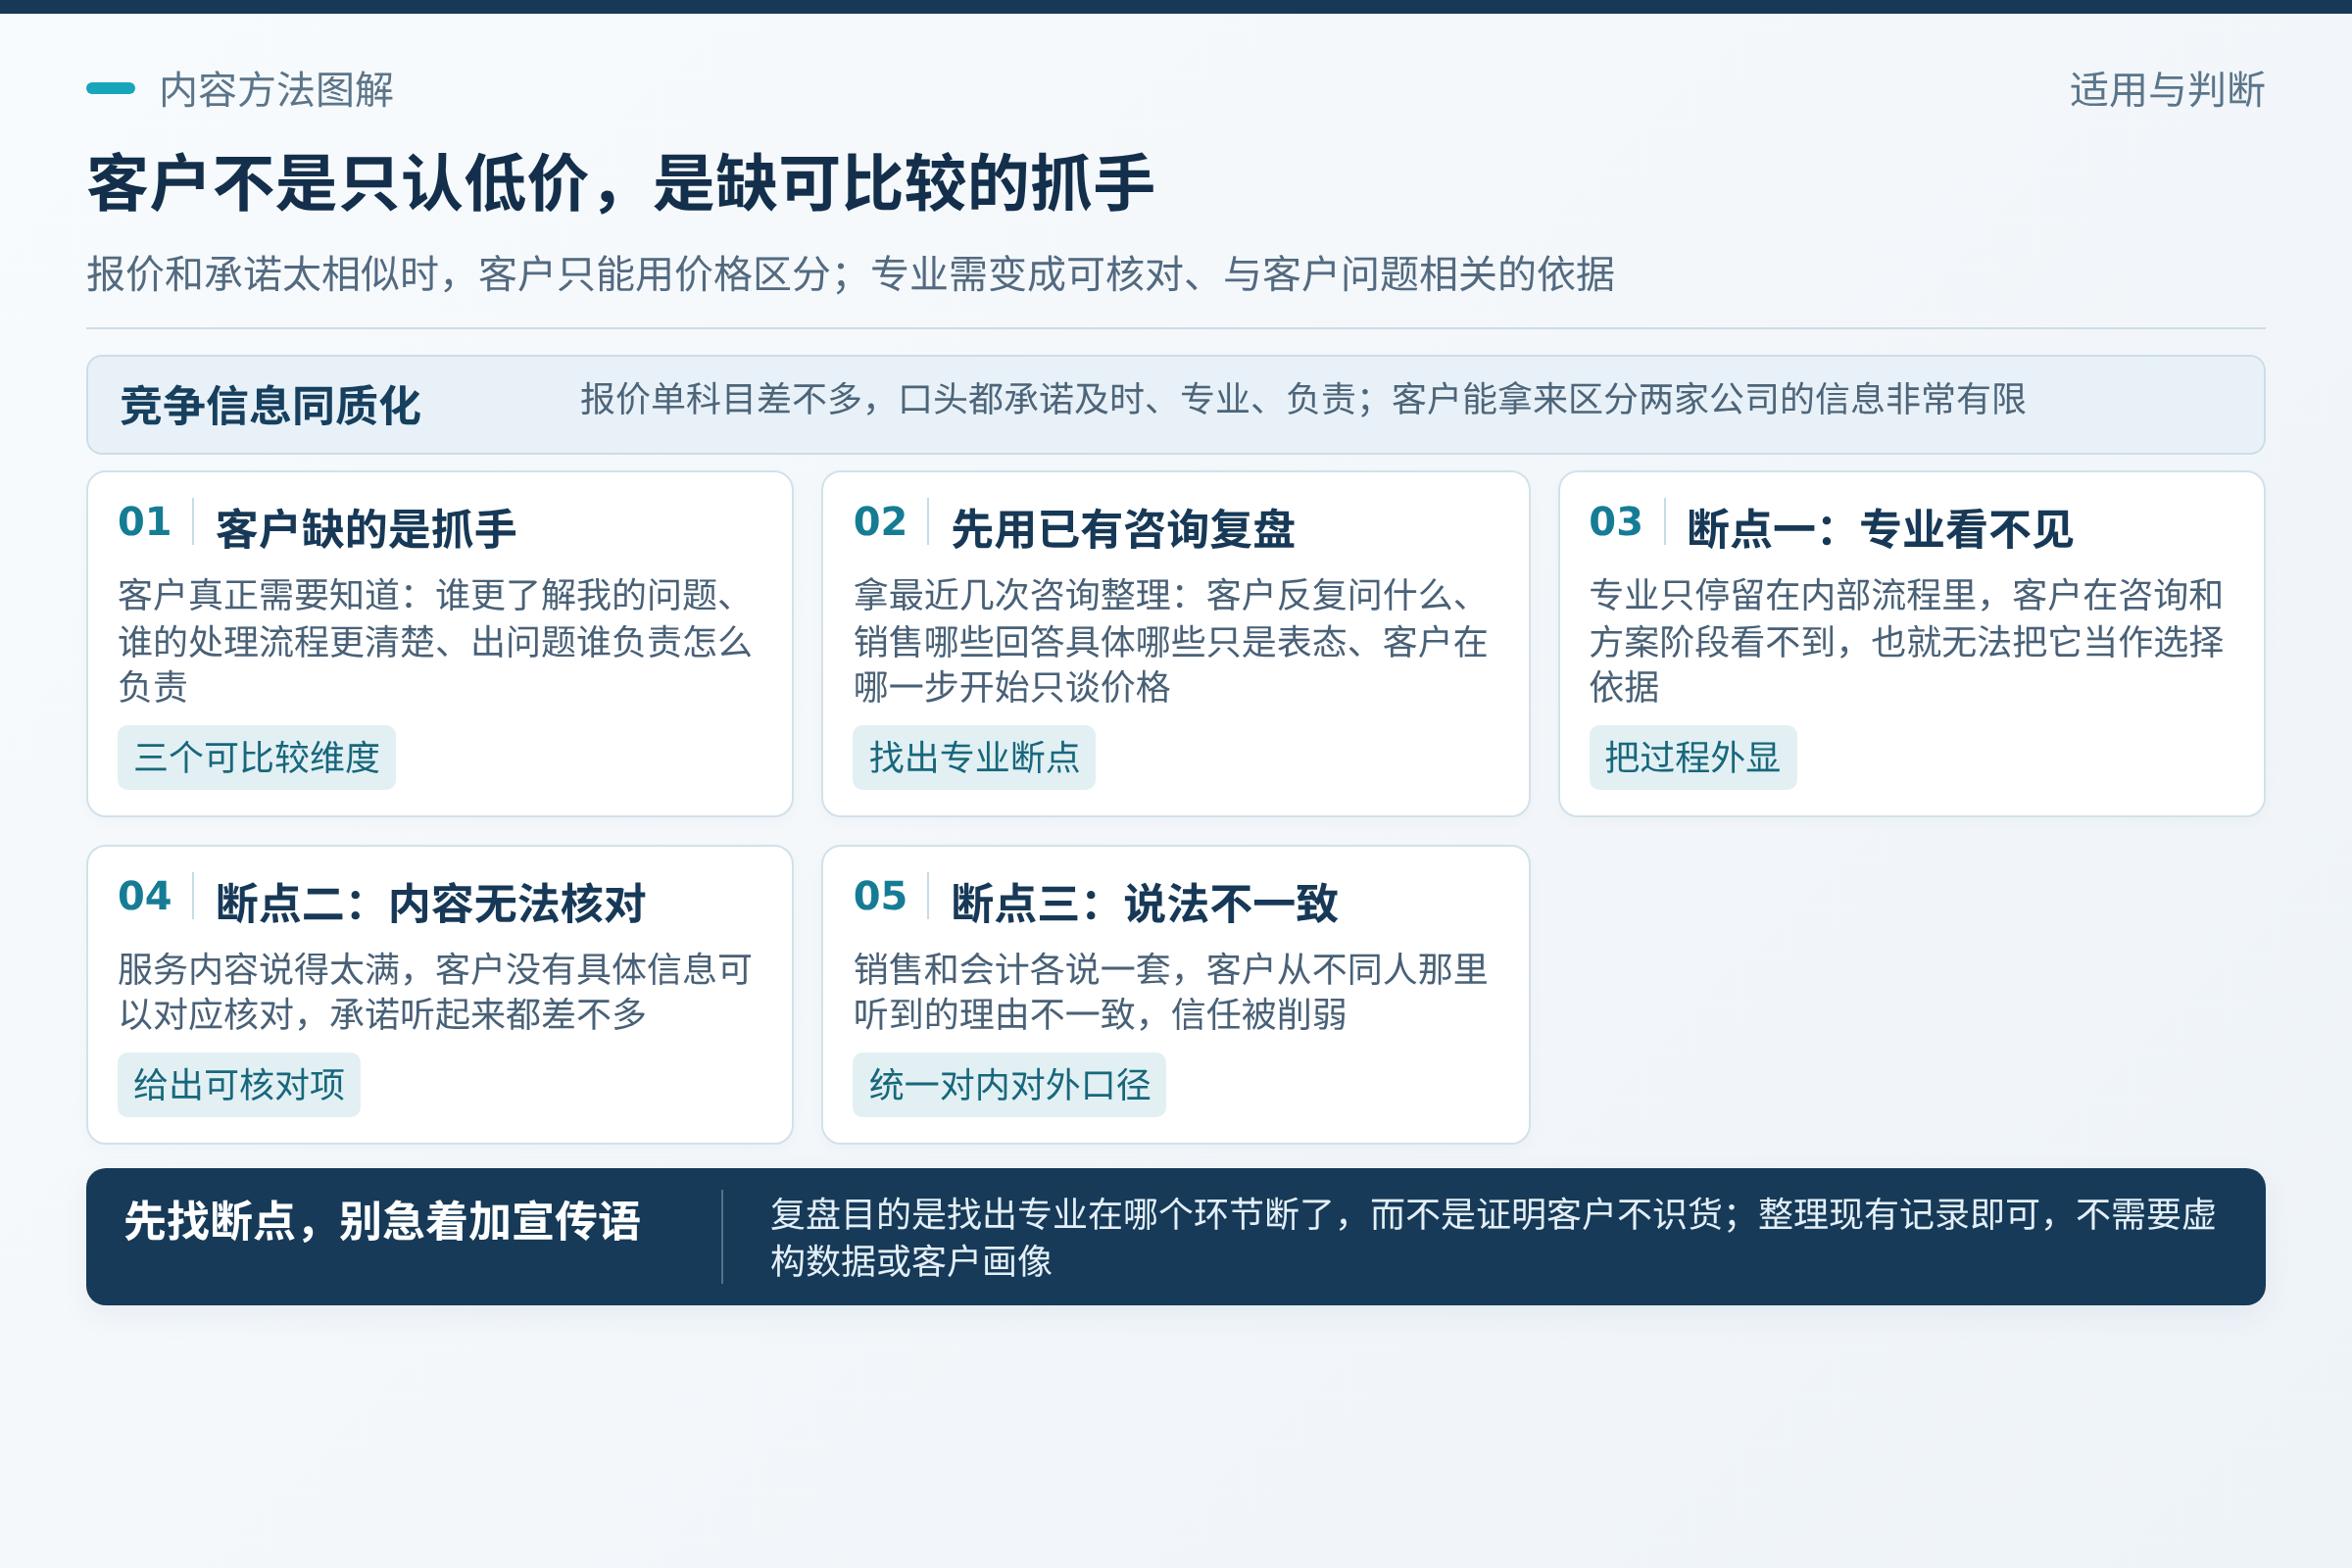
复盘的目的不是证明客户不识货,而是找出你的专业在哪个环节断了。常见的断点有三个:专业只停留在内部流程,客户看不到;服务内容说得太满,客户无法核对;销售和会计各说一套,客户听到的理由不一致。
- 客户反复问的问题,团队有没有统一、具体的回答
- 报价之外,客户还能拿到哪些可核对的信息
- 销售承诺的内容,交付团队是否能兑现并说清边界
把专业整理成客户能核对的证据
可感知的专业,不等于多用术语,而是让客户知道你做了什么判断、依据什么、结果如何被记录。代账和财税服务的很多价值发生在日常处理中,比如资料收集是否规范、账务问题是否及时反馈、申报节点是否提前提醒、遇到不确定事项是否建议客户进一步确认。这些动作本身不神秘,但如果不整理成客户能看懂的语言,就只剩一句“我们很专业”。
一个可行的做法,是把服务过程拆成客户能感知的节点,每个节点写清楚三件事:你会做什么、客户需要配合什么、出现边界情况时怎么处理。举例来说,资料交接可以说明需要哪些材料、什么时候提交、缺失时如何提醒;账务反馈可以说明多久沟通一次、由谁对接;遇到政策适用不确定的情况,可以说明会提示客户核实,而不是替客户下结论。
这类表达要克制。不能把常规服务写成独有能力,也不能承诺一定避免风险或一定节省多少成本。更稳妥的写法是描述工作方式和判断流程,让客户知道你遇到问题时会怎么处理。专业感的来源,往往不是结果承诺,而是处理问题的秩序感。
- 服务节点:做什么、何时做、由谁对接
- 客户配合:需要提供什么、缺失时如何处理
- 责任边界:哪些事项需要客户确认或另行核实
用客户问题组织内容,而不是用政策目录
很多财税公司的内容看起来不少,但客户读完记不住。一个常见原因是按政策目录或知识分类来写,而不是按客户做决定时的问题来组织。对经营者来说,内容的目标不是把税种讲全,而是让潜在客户在比较服务时,能看出你理解他的处境。
做法可以从咨询记录里找题:客户在什么阶段问什么、担心什么、为什么犹豫。比如客户关心的是交接是否麻烦、出问题找谁、平时沟通是否顺畅,这些都属于服务判断问题,适合写成面向客户的说明。涉及具体政策适用,如果公司没有可靠依据和内部审核能力,就不要在公开内容里下结论,可以写成提示客户核实条件的通用说明。
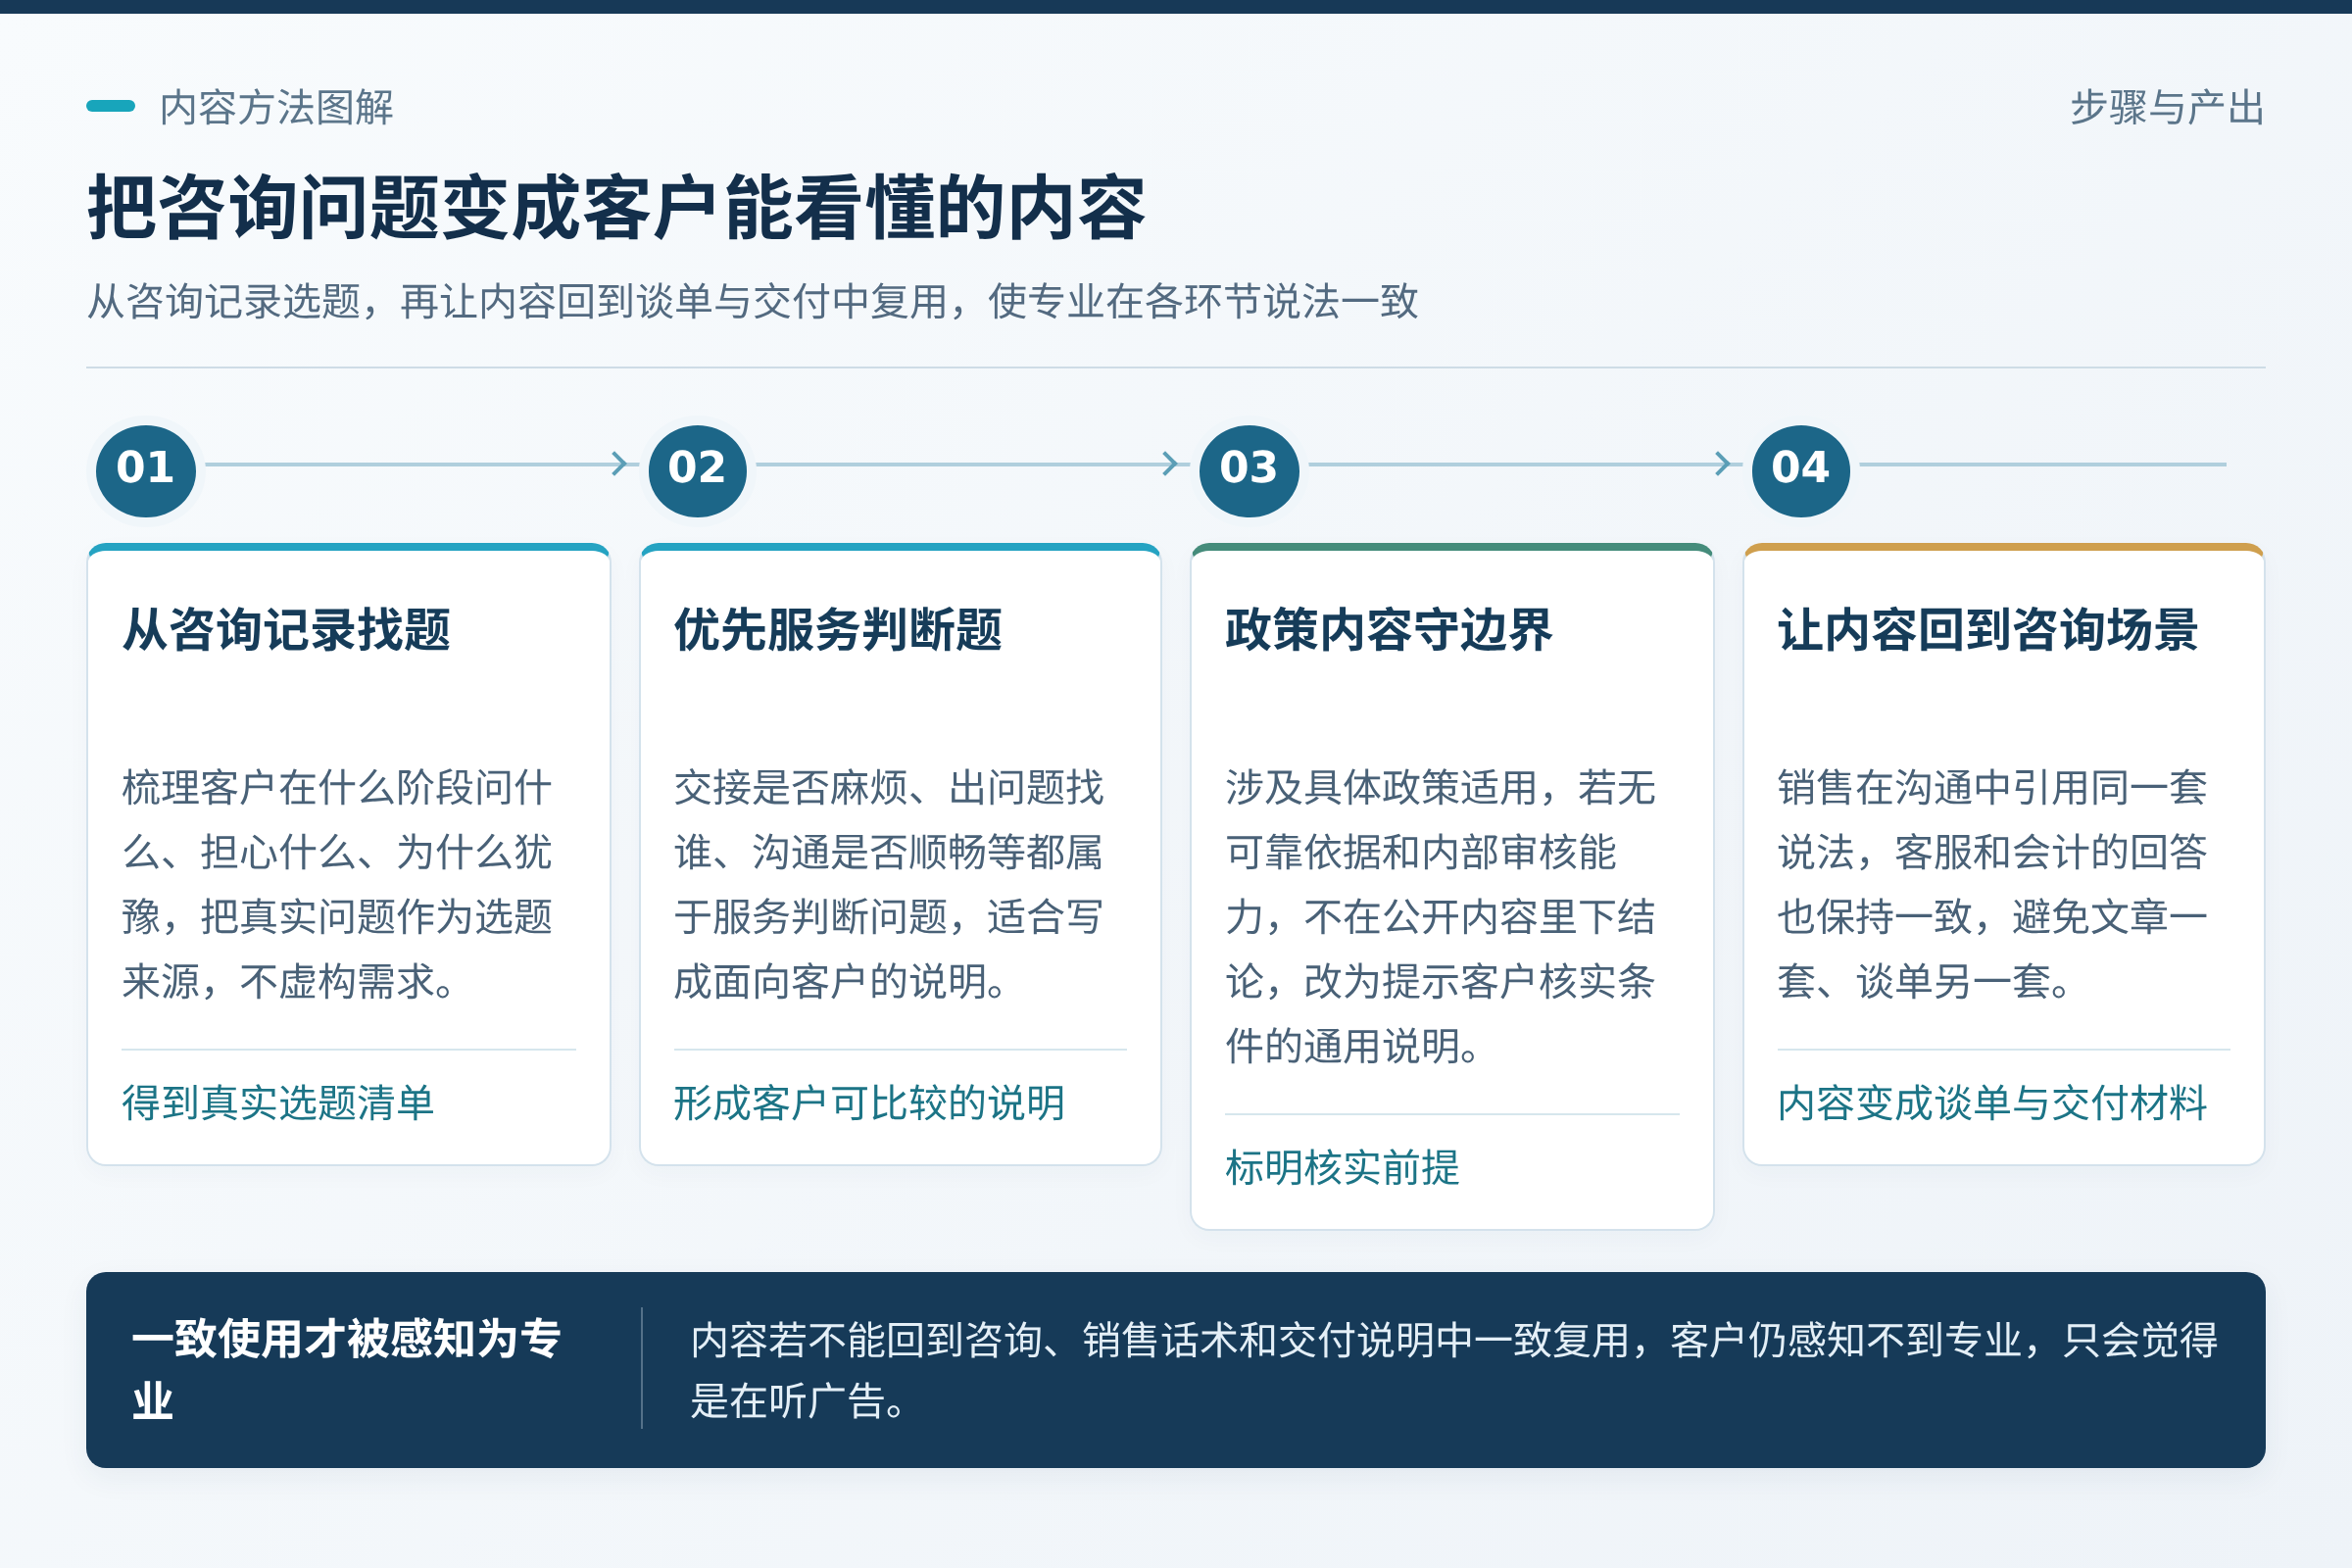
内容写出来后,要能回到咨询场景使用。销售可以在沟通中引用同一套说法,客服和会计的回答也应一致。否则文章是一套,谈单是另一套,客户仍然感知不到专业,只会觉得是在听广告。
- 从真实咨询问题中选题,不虚构需求
- 同一问题在内容、销售话术和交付说明中保持一致
- 涉政策内容只写有依据的部分,不确定处明确提示核实
让专业理由进入咨询和报价
客户问价格时,直接解释“我们更专业”通常没有作用。更有效的做法,是把报价和服务方式放在一起说明:这个价格对应哪些工作、沟通频率如何、资料谁负责、遇到问题怎么升级处理。客户不一定因此立刻接受,但至少有了比较维度。
这里要注意,不能把服务流程写成效果保证。可以说清楚工作范围和响应方式,不能承诺一定降低多少税负、一定通过某项检查或一定避免处罚。专业表达的可信度,恰恰来自边界清楚。客户如果发现你说得过头,反而会更谨慎。
销售环节还可以准备一份简短的“服务说明”,用于回答客户最常见的几个疑问。它不是合同,也不替代正式约定,只是帮助客户理解你们如何工作。对财税公司老板来说,判断这份说明是否有用,可以看它能否减少重复解释、能否让客户提出更具体的问题,而不是看它写得多漂亮。
如果公司规模较小、人员有限,不必追求一次做全。先把最常被问到的三五个问题写清楚,统一内部说法,再逐步补充。这个过程本身也是团队校准服务标准的机会。
- 报价说明写清工作范围、沟通方式和责任分工
- 不承诺税务结果或检查结果
- 先用少量高频问题验证内部说法是否一致
哪些做法有效,哪些不能承诺
让专业可感知,是一个持续整理和校准的过程,不等于做了就一定有客户签约或接受更高价格。客户选择受价格、信任、服务匹配度等多种因素影响,单靠内容或话术无法保证结果。经营者更应关注过程是否改善:客户是否能说出你们的差异,咨询是否更具体,团队回答是否一致。
同时要区分适用边界。标准化程度较高的基础服务,适合用流程和说明来体现专业;涉及复杂判断或个案差异较大的事项,公开内容不宜替客户下结论,更适合在沟通中了解情况后再说明。财税服务有责任边界,专业表达不能越过这个边界。
对捷焱 GEO 而言,这里只谈通用经营方法。是否适合投入内容或线上获客,要结合公司客户来源、团队能力和服务类型判断,不能因为看到别人做就跟着做。任何工具或服务都不能替代公司自己的服务标准和真实交付。
- 观察过程改善:客户能否复述差异、咨询是否更具体
- 不把内容效果等同于签约或提价结果
- 复杂事项留给当面沟通,公开内容不越界下结论
从小处开始,形成自己的理由
如果现在只能做一件事,建议先把客户最常问的价格问题整理出来,配上你们的服务说明和边界说明,让销售、会计、客服使用同一套说法。做完之后再回看咨询记录,看看客户的问题有没有变化,哪些解释仍然含糊。
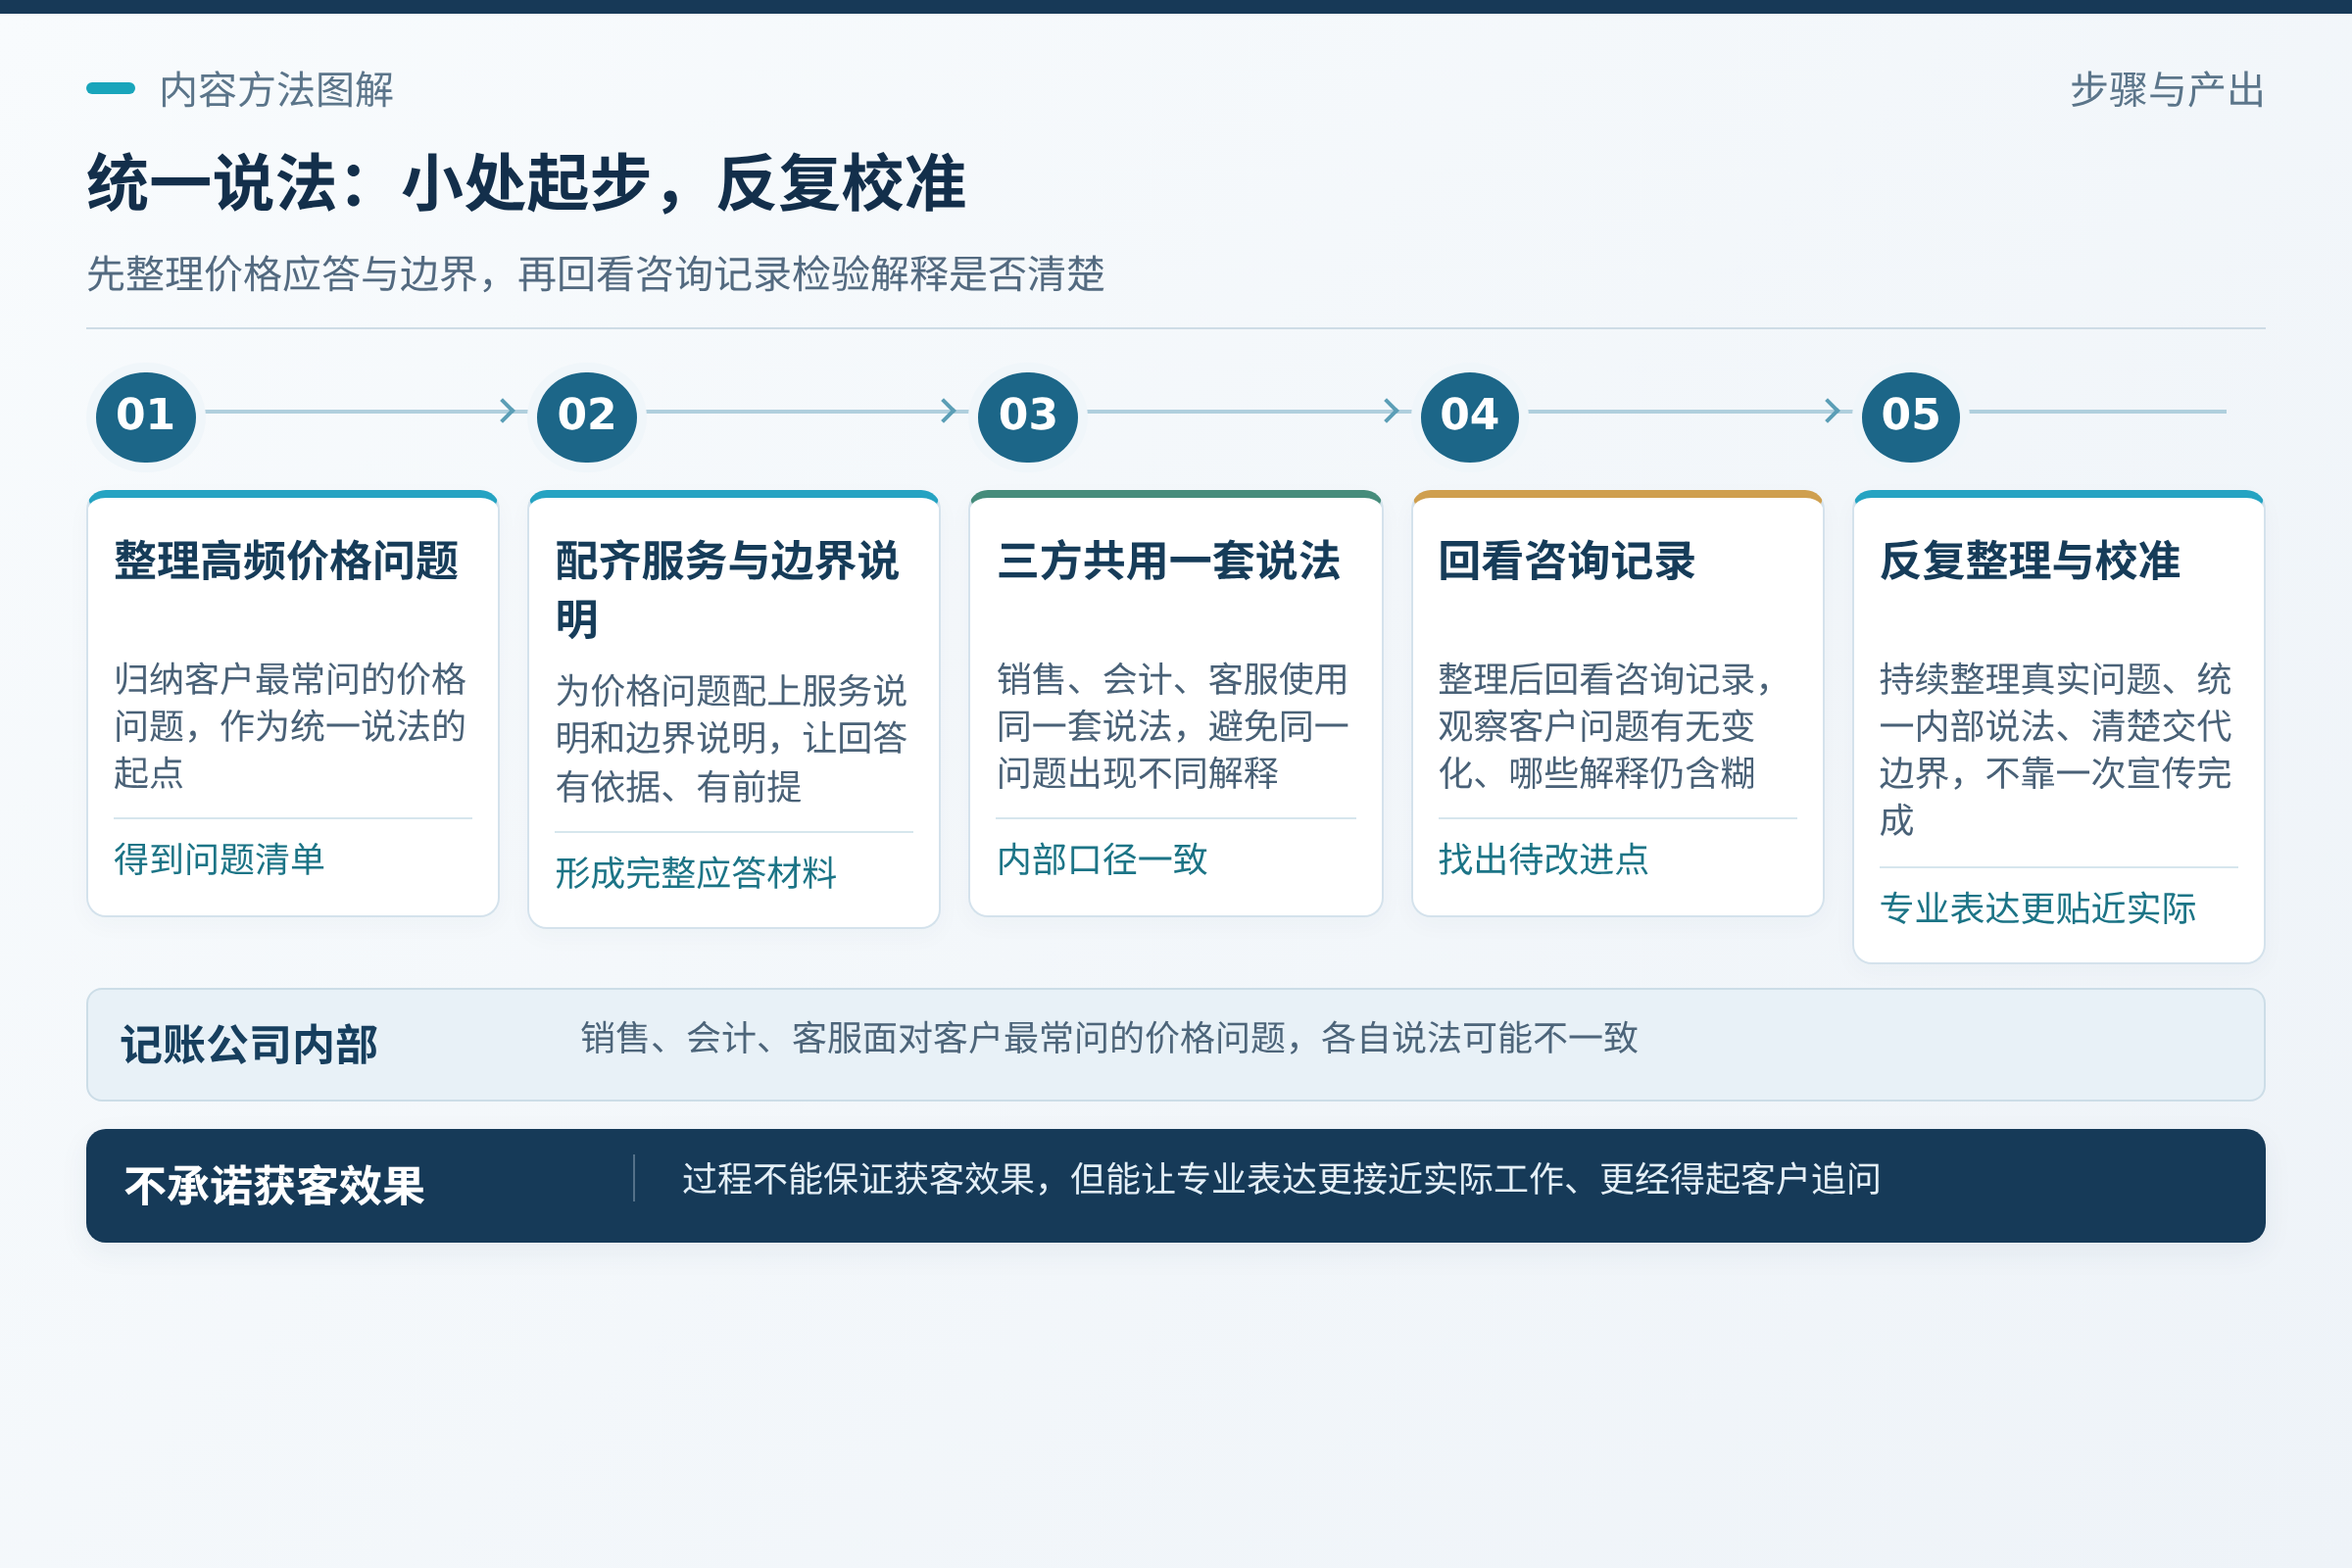
专业变成可感知的理由,不靠一次宣传完成,而靠反复整理真实问题、统一内部说法、清楚交代边界。客户记住你,不一定是因为你说得最多,而是因为他在比较时,能从你这里得到别处没有的清楚答案。这个过程不能保证获客效果,但能让公司的专业表达更接近实际工作,也更经得起客户追问。