本文目录
需要先说明边界:这是一种内容生产方法建议,不等于做了就一定带来咨询或AI引用,也不保证被搜索或AI回答收录。它解决的是“无从下手”和“写出来像政策搬运”的问题,不解决获客效果。文章面向的是代账、会计与税务服务公司的老板和负责人,讲的是你如何组织自己的专业内容,不是给纳税人讲报税知识。
为什么从答疑开始
财税公司最不缺解释的动作。客户问一个申报口径、问一笔业务该不该这样处理、问两份材料为什么不一样,团队每天都在回答。这些回答通常口语、零散,回答完就过去了。但恰恰是这些回答,构成了你判断客户问题的原始材料。
从答疑开始有三层好处。第一,选题不用编,问题是真的有人问过,虽然这不等于说它一定是高频问题。第二,答案的骨架已经有了,你只需要补齐背景、条件和结论,比从空白页开始容易。第三,写的过程会反过来暴露团队解释里的模糊处——有些话当面说能过关,写成文字就会发现条件没交代清楚。
要提醒一句:答疑改写不是把聊天记录贴出去。答疑是给一个客户讲的,内容是要给一群不特定读者看的。前者可以省略前提,后者必须把适用条件写出来,否则就成了含糊其辞的通用结论。
先挑哪一条答疑
不是每条答疑都值得改写。建议先从满足下面几条的问题里挑,一次只挑一条,改完再挑下一条。
判断标准可以这样用:这个问题是否涉及需要判断的条件,而不是一次就能查到的事实;客户当时是否追问过,说明解释没一次到位;这个问题是否可能在其他客户身上重复出现;你的回答里是否有可以公开的方法,而不依赖某个客户的具体数据。
反过来,涉及客户身份、具体金额、特殊安排细节的答疑,不适合直接改写。确有表达价值时,只保留问题类型和处理思路,去掉可识别信息。这一点没有讨巧空间,宁可写得更抽象,也不要让读者从文字里认出是谁。
也可以给团队一个简单约定:每次答疑结束后,用一句话记下“客户真正卡住的是什么”。积累几条之后再挑,而不是当场决定写不写。这样既不打断服务,也避免临时想选题。
把答疑改成可读的说明
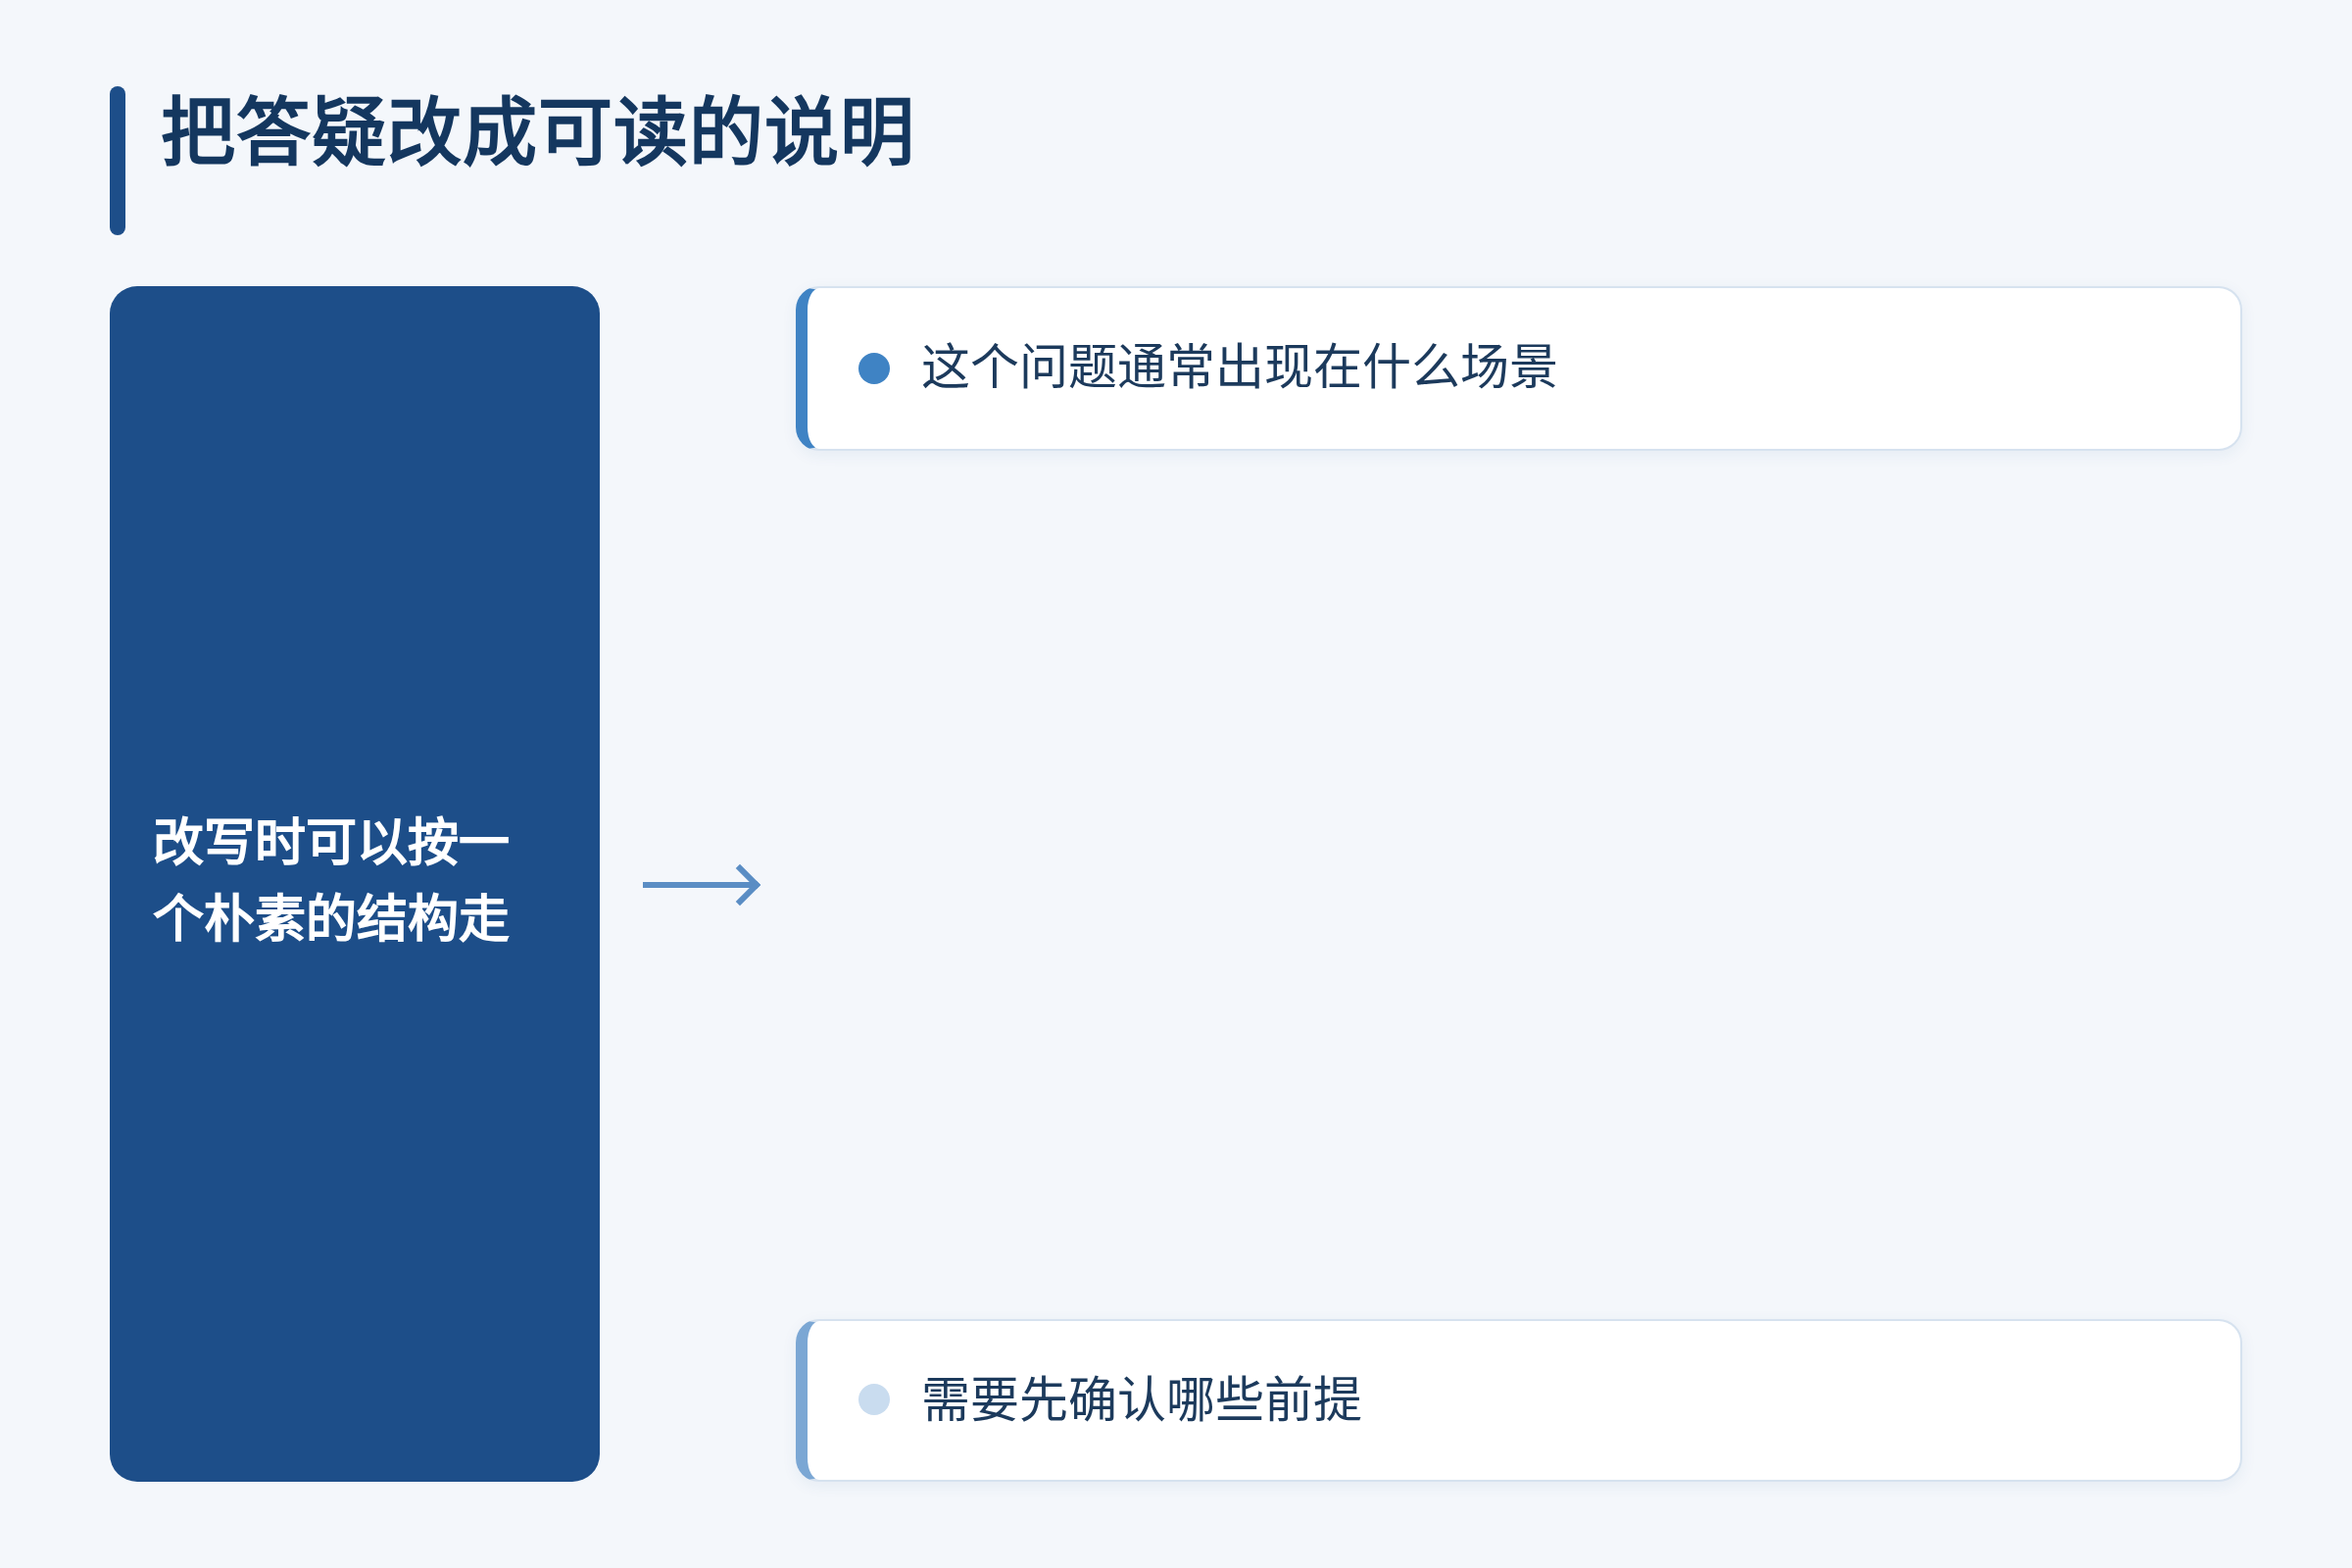
改写时可以按一个朴素的结构走:这个问题通常出现在什么场景;需要先确认哪些前提;在这些前提下常见处理思路是什么;哪些情况需要另行判断;最后告诉读者下一步该准备什么。这个结构不是模板要求,只是防止写成半截话。
举个例子说明改写的差别。假设客户问的是某类业务处理上的差异,口头回答往往是“你们这种情况一般这样处理”。写成内容时,就要改成“如果业务属于某种情形,通常需要考虑哪几个条件;如果条件不同,处理思路会往哪个方向变”。区别在于,前者依赖你对这个客户的了解,后者把判断依据摆出来了。
语言上尽量少用“肯定”“一定”“必须这样”这类收口的说法,多用“通常”“在……条件下”“需要结合实际情况确认”。这不是为了免责,而是因为财税判断本来就有条件依赖。写得越像结论,读者越容易误用,你的专业形象反而受损。
另外,别把答疑改写成政策解读。政策条文有它的适用范围和时效,没有可靠来源就不要引述具体条款。你可以讲“遇到这类问题,先确认哪几件事”,这属于方法建议,边界清楚。
小团队怎么排这件事
很多财税公司没有专职运营,内容就卡在“谁写、什么时候写”上。比较现实的分工是:答疑的人提供原始素材和判断口径,负责人或一位文字相对顺的同事负责整理成文,写完再回到答疑人那里确认一遍表述有没有走样。
频率上不必追求高频。与其每周硬凑,不如定一个团队能守住的节奏,比如每两到三周完成一篇,前提是每篇都经过确认、能拿得出手。频率定得过高、篇篇草率,对信任建设没有帮助,这一点不能承诺任何正向结果。
排期可以用一个简单清单管理:待改写的问题、素材是否齐全、是否涉及客户信息、谁负责整理、谁负责确认、是否已发布。清单不必复杂,关键是让“答疑到成文”这条线有人负责,不至于每次都重新启动。
还有一个容易忽略的环节:发布之后回看。哪些内容读者追问多、哪些说法容易被误解、哪些问题反复出现但还没写清楚,这些都可以进入下一轮选题。回看的目的不是凑数据,而是让内容逐步贴近客户真正关心的问题。
这样做的边界在哪
从答疑改起,能解决的是内容起步和专业表达的清晰度,不能替代对客户问题的系统梳理,也不能证明内容会带来咨询。它适合刚开始做内容、团队小、没有专职运营的财税服务公司;如果团队已经有稳定的内容流程,这个方法更适合作为补充素材来源。
还有一种情况要特别小心:把答疑内容写成变相的广告。读者能分辨出你是在解释问题,还是在推销服务。前者建立信任,后者消耗信任。品牌信息可以自然出现,但不要每段都往服务上带。
最后,内容发布前建议做一次基本核对:有没有引述没有来源的政策或数字;有没有泄露客户信息;有没有把条件式判断写成普遍结论;有没有出现不保证能做到的承诺。这几条守住,比追求写得多、写得快更重要。
至于捷焱,本文只把它作为你了解GEO实践的一个入口:它面向财税服务经营者讨论内容组织与信任建设,但具体合作内容与能力,需要以双方确认的信息为准,本文不作任何效果承诺。
参考资料
- 1. 捷焱 GEO 官网 ↗Jieyan Self Site · 核验日期:
用于说明:仅核对捷焱品牌身份与官网归属;不作为本文行业事实、数据、案例或产品能力依据。